적금 이자 계산기
적금 이자 계산기는 납입액·기간·연 이율을 넣어 단리나 월복리로 이자를 구하고, 이자소득세 15.4%(소득세 14%, 지방소득세 1.4%)를 빼면 세후 이자가 나옵니다. 금융감독원 파인 계산기에서는 일반과세·세금우대(9.5%)·비과세를 나눠 볼 수 있습니다.
적금 이자는 은행 앱에 나온 금리만 보고 짐작하면 실제 받는 돈과 차이가 큽니다. 계산식, 만기 예시, 단리와 월복리의 차이, 세금 구분을 차례로 풀어 쓰고 직접 숫자를 넣어 보는 방법까지 담았습니다.
적금 단리 이자 계산식
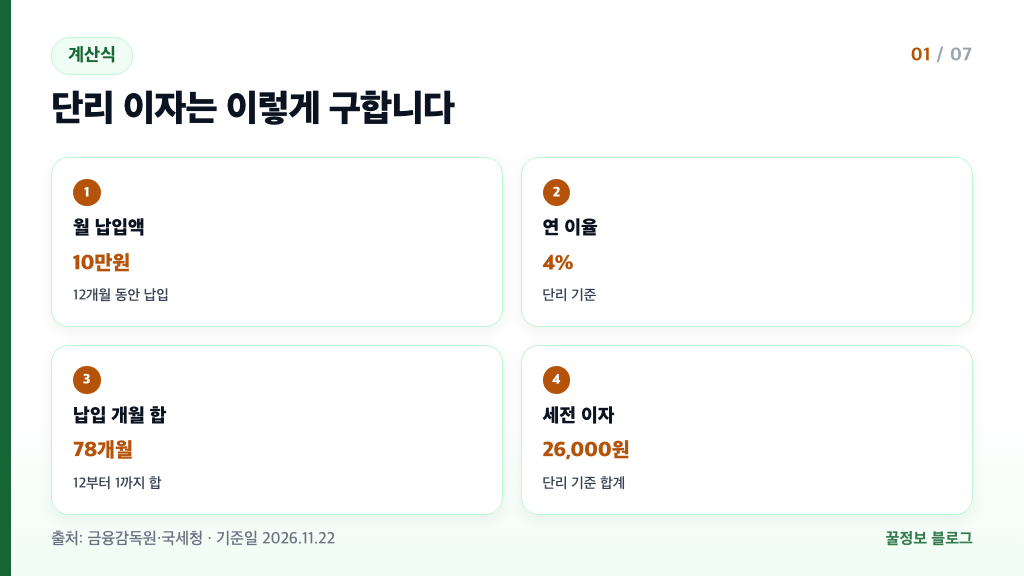
월 10만원씩 12개월 넣는 연 4% 단리 정기적금의 세전 이자는 100,000 × 0.04 × 78 ÷ 12로 구해 26,000원입니다.
단리(원금에만 이자가 붙는 방식)에서 이자는 원금에 이율과 기간을 곱한 값입니다. 정기예금은 목돈을 한 번에 맡기니 1년 내내 이자가 붙지만, 적금은 매달 돈을 넣으므로 넣은 시점마다 이자가 붙는 기간이 다릅니다.
첫 달에 넣은 10만원은 12개월 치, 둘째 달은 11개월 치, 마지막 달은 1개월 치 이자가 붙습니다. 이 개월 수를 모두 더하면 12+11+…+1로 78개월이고, 연 이율에 맞추기 위해 12로 나눕니다.
| 항목 | 값 | 설명 |
|---|---|---|
| 월 납입액 | 100,000원 | 매달 같은 금액 |
| 납입 기간 | 12개월 | 만기까지 중도 인출 없음 |
| 연 이율 | 4% | 단리 기준 |
| 납입 개월 합 | 78개월 | 12+11+…+1 |
| 세전 이자 | 26,000원 | 100,000×0.04×78÷12 |
계산식은 월 납입액 × 연 이율 × (납입 개월 합 ÷ 12)입니다. 납입 기간이 6개월이면 개월 합이 6+5+…+1로 21개월이 되는 식으로 바꿔 넣으면 됩니다.
위 숫자는 매달 같은 날 납입한다고 가정한 단순 계산 예시입니다. 실제 이자는 상품마다 이자 계산 방식과 납입 시점 처리가 다르므로 가입 전 상품설명서를 함께 보세요.
정기적금 만기 이자 예시
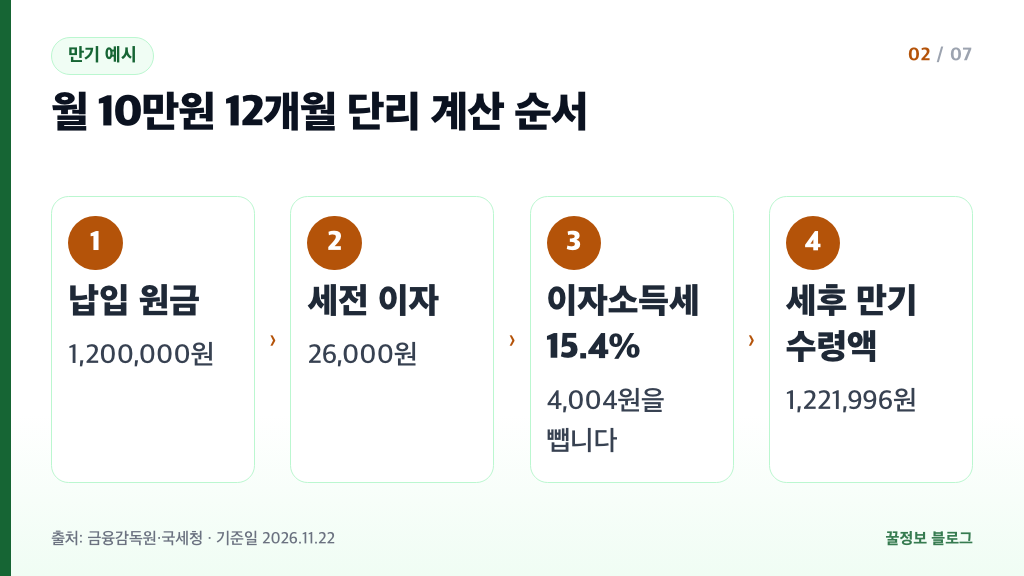
월 10만원 12개월 연 4% 단리 정기적금은 이자소득세를 떼기 전 이자가 26,000원이고, 세금을 뺀 세후 만기 수령액은 1,221,996원입니다.
| 순서 | 계산 | 결과 |
|---|---|---|
| 납입 원금 | 100,000 × 12 | 1,200,000원 |
| 세전 이자 | 100,000×0.04×78÷12 | 26,000원 |
| 이자소득세 | 26,000 × 0.154 | 4,004원 |
| 세후 이자 | 26,000 − 4,004 | 21,996원 |
| 세후 만기 수령액 | 1,200,000 + 21,996 | 1,221,996원 |
세금은 원금이 아니라 이자에만 붙습니다. 그래서 낸 돈 1,200,000원은 그대로 돌려받고, 이자 26,000원 중 4,004원이 빠진 21,996원이 더해집니다.
월 납입액을 20만원으로 바꾸면 단리에서는 이자도 두 배인 52,000원이 됩니다. 납입 기간과 연 이율을 바꿀 때는 위 표의 계산 칸에서 숫자만 바꿔 넣으세요.
연 4%라고 해서 원금 1,200,000원의 4%인 48,000원을 받는 것은 아닙니다. 적금은 돈이 들어가 있는 기간이 평균 6.5개월(78개월÷12)이라 이자가 그만큼 줄어듭니다.
단리와 월복리 차이
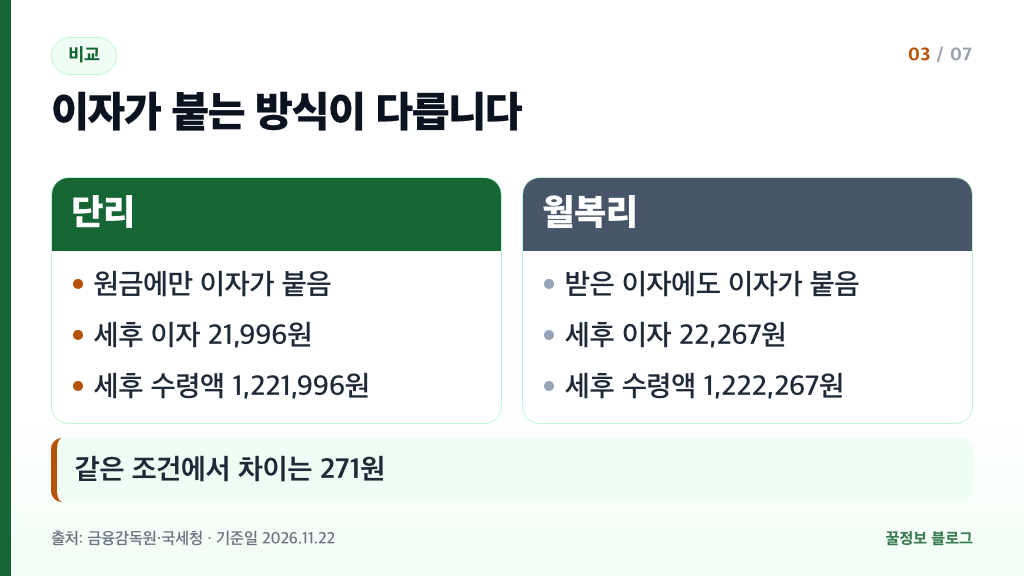
단리는 원금에만 이자가 붙고, 월복리는 매달 받은 이자에도 다시 이자가 붙는 방식입니다.
| 구분 | 이자가 붙는 대상 | 특징 |
|---|---|---|
| 단리 | 원금 | 계산이 단순함 |
| 월복리 | 원금과 매달 쌓인 이자 | 기간이 길수록 차이가 커짐 |
금융감독원 예시로 보면 1,000만원을 1년 동안 연 3%로 맡길 때 월복리는 세후 1,025만 7,319원, 단리 정기예금은 세후 1,025만 3,800원입니다. 차이는 약 3,500원입니다.
적금도 같은 방식으로 비교할 수 있습니다. 월 10만원 12개월 연 4%, 매월 초 납입을 가정하면 월복리는 월 이율 0.04÷12를 적용해 만기 원리금이 1,226,320원이 됩니다.
| 항목 | 단리 | 월복리 |
|---|---|---|
| 세전 이자 | 26,000원 | 26,320원 |
| 이자소득세 | 4,004원 | 4,053원 |
| 세후 이자 | 21,996원 | 22,267원 |
| 세후 만기 수령액 | 1,221,996원 | 1,222,267원 |
같은 조건에서 월복리가 단리보다 세후 271원 많습니다. 1년짜리 적금에서는 차이가 작아서 금리 자체가 더 큰 영향을 줍니다.
정기예금은 일반적으로 단리로 계산됩니다. 적금이나 특정 상품이 단리인지 월복리인지는 상품마다 다르니 상품설명서의 이자 계산 방식 항목에서 확인하세요.
이자소득세 계산 방법
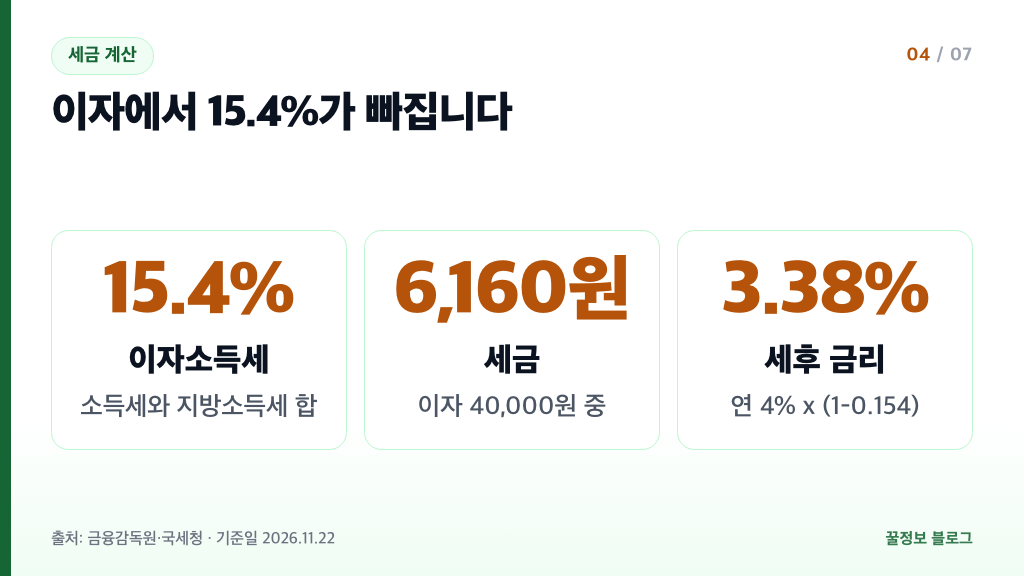
적금 이자에서는 소득세 14%와 지방소득세 1.4%를 합친 이자소득세 15.4%가 빠지고 나머지가 지급됩니다.
금융회사가 이자를 줄 때 이 세금을 미리 떼어 국세청에 내는데, 이를 원천징수(세금을 지급하는 쪽이 먼저 떼어 대신 내는 것)라고 합니다. 따로 신고하지 않아도 됩니다.
| 항목 | 계산 | 결과 |
|---|---|---|
| 이자 | 1,000,000 × 4% | 40,000원 |
| 이자소득세 | 40,000 × 0.154 | 6,160원 |
| 세후 이자 | 40,000 − 6,160 | 33,840원 |
| 세후 금리 | 연 4% × (1 − 0.154) | 약 3.38% |
위 표는 100만원을 연 4% 단리로 1년 맡길 때 금융감독원 방식으로 계산한 예시입니다. 연 4% 상품이라도 세금을 뗀 실제 금리는 약 3.38%라는 뜻입니다.
이자와 배당소득의 합계가 연 2,000만원 이하이면 원천징수로 납세가 끝납니다. 2,000만원을 넘으면 다른 소득과 합산해 종합과세를 받게 됩니다(국세청 Q&A).
적금 이자만으로 2,000만원을 넘기는 경우는 드물지만, 예금·배당 등 다른 금융소득이 많다면 합계를 한 번 더해 보세요.
세금우대와 비과세 구분
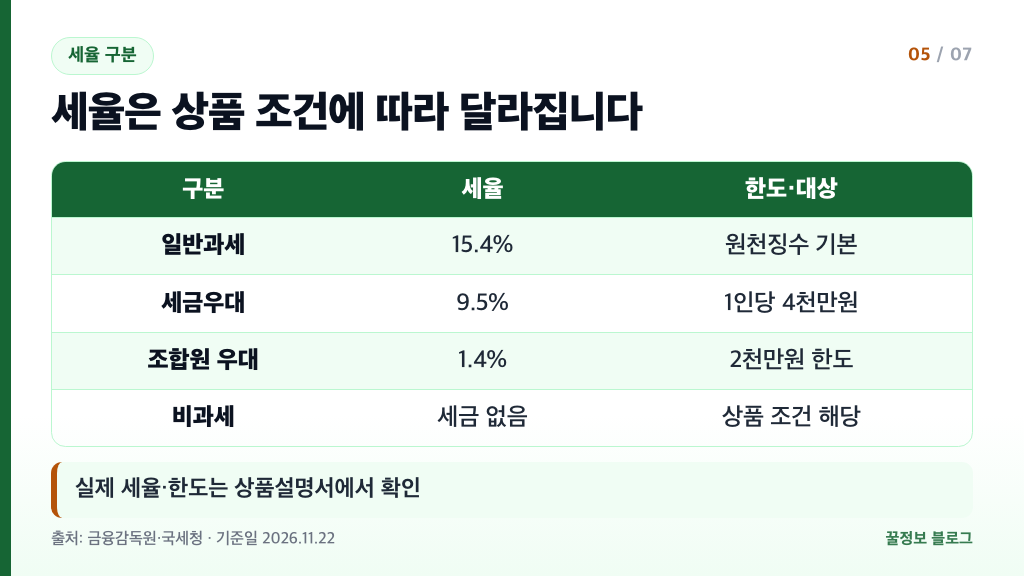
세율은 일반과세 15.4%, 세금우대 9.5%, 비과세는 세금 없음으로 나뉩니다.
| 구분 | 세율 | 한도·대상 |
|---|---|---|
| 일반과세 | 15.4% | 원천징수 기본 |
| 세금우대 | 9.5% | 1인당 4천만원 한도 |
| 조합원 우대 | 1.4% | 2천만원 한도 |
| 비과세 | 세금 없음 | 상품 조건 해당 |
조합원 우대는 농수협 단위조합, 새마을금고, 신협 조합원에게 적용되는 세율입니다. 금융감독원 파인 계산기에서도 이 구분으로 세율을 안내합니다.
앞의 단리 예시에 세금우대 9.5%를 넣으면 이자 26,000원에 대한 세금은 2,470원입니다. 일반과세 4,004원보다 1,534원 적습니다.
다만 세금우대나 비과세를 받을 수 있는지, 한도가 얼마인지는 가입하려는 금융회사와 상품 조건에 따라 다릅니다. 가입 전에 상품설명서나 창구에서 적용 세율을 확인하세요.
정책 적금처럼 이름이 비슷한 상품은 조건이 자주 바뀝니다. 세율과 한도는 금융감독원 파인과 국세청에서 최신 기준을 확인하는 것이 안전합니다.
함께 보면 좋은 글: 청년미래적금 신청방법
파인 계산기 사용 방법
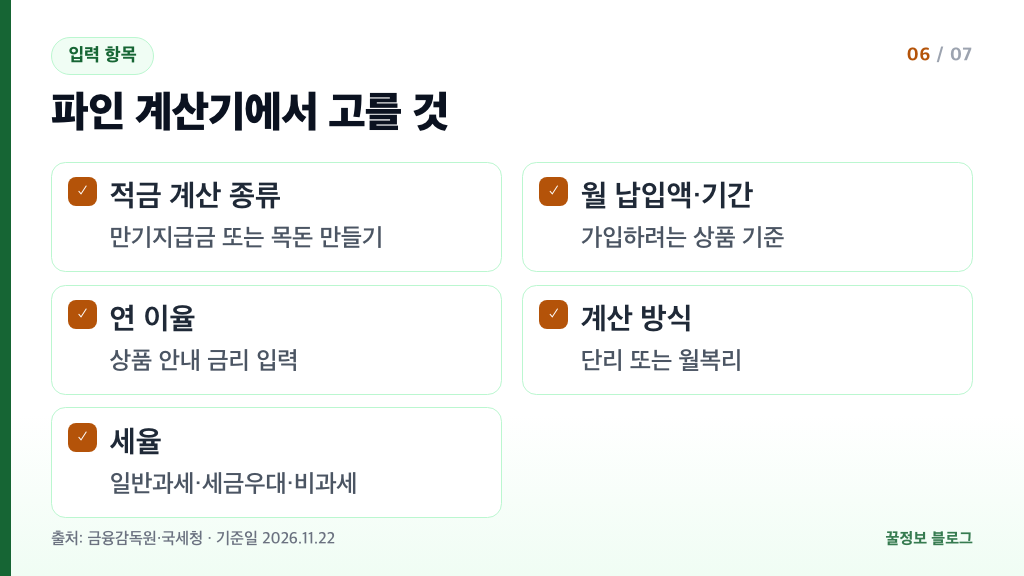
금융감독원 파인의 예·적금 계산기는 계산 방식과 세율을 고른 뒤 납입 조건을 넣으면 세후 이자를 보여 줍니다.
- 적금 계산을 고르고 만기지급금 계산이나 목돈 만들기 중 하나를 정합니다.
- 월 납입액과 기간을 넣습니다.
- 가입하려는 상품 안내서에 적힌 연 이율을 넣습니다.
- 계산 방식에서 단리 또는 월복리를 고릅니다.
- 세율에서 일반과세, 세금우대, 비과세 중 해당하는 것을 고릅니다.
만기지급금 계산은 매달 넣는 돈과 기간으로 만기에 받는 돈을 구합니다. 목돈 만들기는 반대로 목표 금액을 정해 매달 얼마를 넣어야 하는지 월 적립액을 계산합니다.
결과가 나오면 상품설명서의 예상 수령액과 비교해 보세요. 두 숫자가 크게 다르면 계산 방식(단리·월복리)이나 세율 선택이 다른 것일 수 있습니다.
공식 계산기 주소는 금융감독원 파인 예·적금 계산기입니다. 은행별 금리는 각 은행 누리집이나 앱의 상품 안내에서 보시면 됩니다.
적금 자주 묻는 질문
적금 이자에서 가장 많이 나오는 의문을 짧게 정리했습니다.
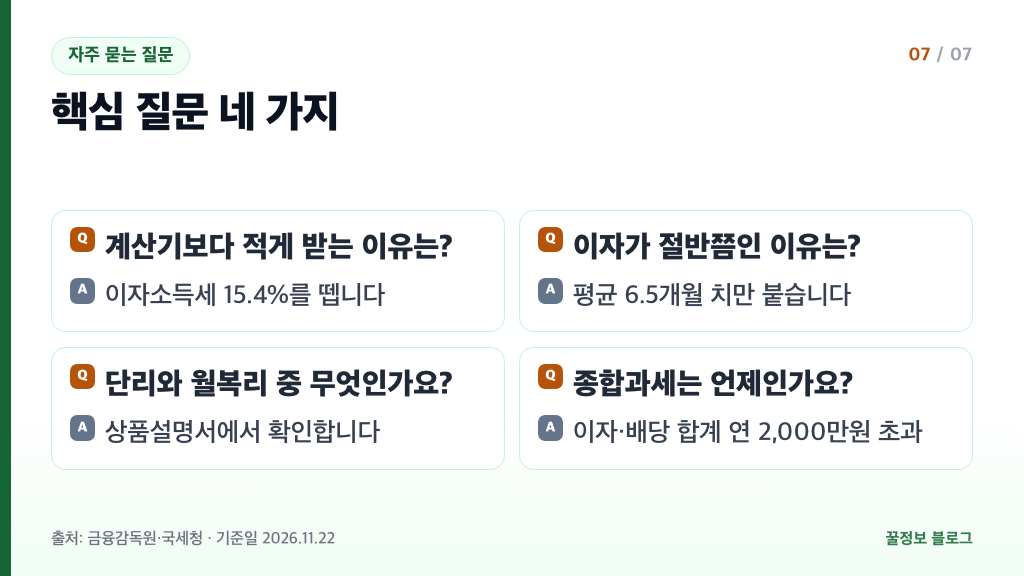
계산기보다 실제로 적게 받는 이유가 뭔가요?
세전 이자 기준으로 계산했기 때문일 수 있습니다. 일반과세는 이자소득세 15.4%를 떼고 지급하므로 세후 이자로 비교해야 합니다.
이자가 연 이율의 절반 정도로 보이는 이유는요?
적금은 매달 넣기 때문에 돈이 맡겨져 있는 기간이 평균 6.5개월입니다. 12개월 만기라도 연 이율 전체가 붙지 않습니다.
단리와 월복리 중 무엇으로 계산하나요?
상품마다 다르므로 상품설명서에서 확인하세요. 파인 계산기에서 두 방식을 모두 넣어 비교해 볼 수 있습니다.
세금을 줄일 수 있나요?
세금우대(9.5%)나 비과세, 조합원 우대(1.4%)에 해당하는 상품이면 세율이 낮아집니다. 가입 가능 여부와 한도는 금융회사에 문의하세요.
이자가 많으면 종합과세가 되나요?
이자와 배당소득의 합계가 연 2,000만원을 넘으면 다른 소득과 합산해 종합과세됩니다. 2,000만원 이하이면 원천징수로 끝납니다.
함께 보면 좋은 글: 청년도약계좌 금리 최고 6%, 청년미래적금 갈아타기 전 비교
출처
- 금융감독원 파인 예·적금 계산기 — 단리·월복리 선택, 일반과세·세금우대·비과세 세율, 적금 만기지급금·목돈 만들기
- 금융감독원 e-금융교육센터 — 단리·월복리 설명, 세후 예시, 이자소득세 15.4% 원천징수
- 국세청 Q&A — 이자·배당소득 연 2,000만원 기준 종합과세, 원천징수 14%(지방세 포함 15.4%)


댓글