전세대출 이자계산기
전세대출 이자계산기 없이도 월 이자는 '대출 원금 × 연 이율 ÷ 12'로 바로 구할 수 있습니다. 예를 들어 2억 원을 연 4%로 빌리면 만기일시상환 기준 월 이자는 약 66만 7천 원입니다.
전세 계약을 앞두고 매달 이자가 얼마나 나갈지 궁금한 분이 많습니다. 휴대폰 계산기만 있으면 누구나 구할 수 있습니다. 어려운 말은 괄호로 풀어 쓰고, 계산은 순서대로 따라 하도록 안내합니다.
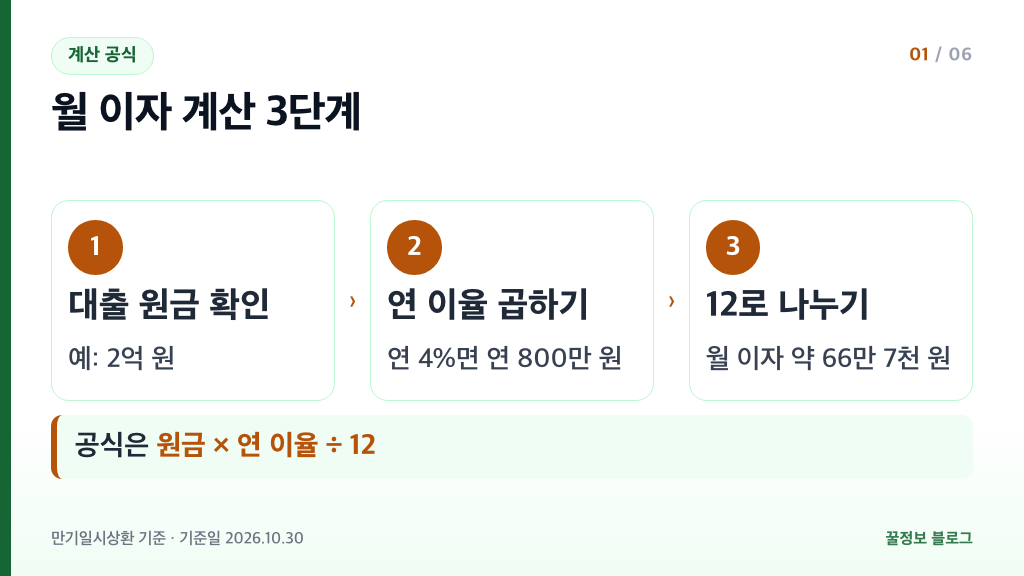
전세대출 월 이자 계산 공식
전세대출 월 이자는 대출 원금에 연 이율을 곱한 뒤 12로 나누면 나옵니다.
연 이율(1년 동안 내는 이자의 비율)을 12개월로 나누어 한 달 이자를 구하는 방법입니다. 아래는 만기일시상환(이자만 내다 마지막에 원금 갚기) 기준입니다.
- 대출 원금을 확인합니다. 예를 들어 2억 원입니다.
- 원금에 연 이율을 곱합니다. 2억 원 × 4%(0.04) = 연 8,000,000원입니다.
- 연 이자를 12로 나눕니다. 8,000,000원 ÷ 12 = 월 약 666,667원입니다.
| 단계 | 계산 | 결과 |
|---|---|---|
| 연 이자 | 2억 원 × 4% | 8,000,000원 |
| 월 이자 | 8,000,000원 ÷ 12 | 666,667원 |
휴대폰 계산기에 200000000 × 0.04 ÷ 12를 그대로 누르면 같은 값이 나옵니다.
같은 방법으로 연 3%면 월 500,000원, 연 5%면 월 약 833,333원입니다. 금리가 바뀌면 곱하는 숫자만 바꿔 넣으면 됩니다.
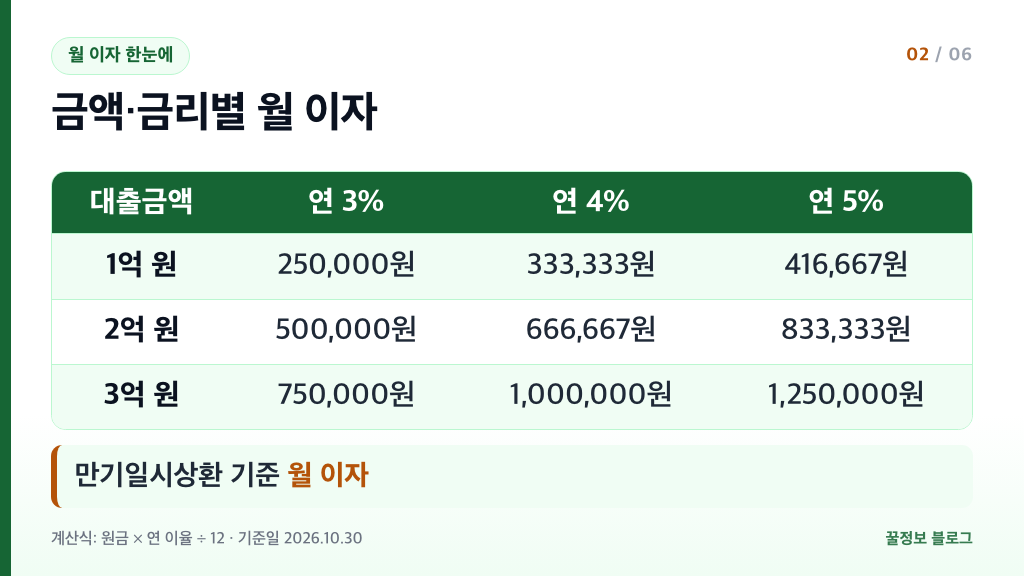
금액·금리별 월 이자표
대출금액 1억·2억·3억 원을 연 3%·4%·5%로 계산하면 월 이자는 250,000원에서 1,250,000원까지입니다.
| 대출금액 | 연 3% | 연 4% | 연 5% |
|---|---|---|---|
| 1억 원 | 250,000원 | 333,333원 | 416,667원 |
| 2억 원 | 500,000원 | 666,667원 | 833,333원 |
| 3억 원 | 750,000원 | 1,000,000원 | 1,250,000원 |
표 읽는 법은 간단합니다. 2억 원을 연 4%로 빌렸다면 '2억 원' 줄과 '연 4%' 칸이 만나는 666,667원이 한 달 이자입니다.
1년 이자로 바꾸려면 월 이자에 12를 곱합니다. 2억 원·연 4%는 연 8,000,000원, 1억 원·연 3%는 연 3,000,000원, 3억 원·연 5%는 연 15,000,000원입니다.
표의 금리 3%·4%·5%는 계산을 쉽게 하려고 고른 예시입니다. 월 이자는 원 단위 아래를 반올림했습니다. 내가 받는 금리는 은행과 상품에 따라 다르니, 실제 금리를 확인한 뒤 연 이율 자리에 넣어 계산하세요.
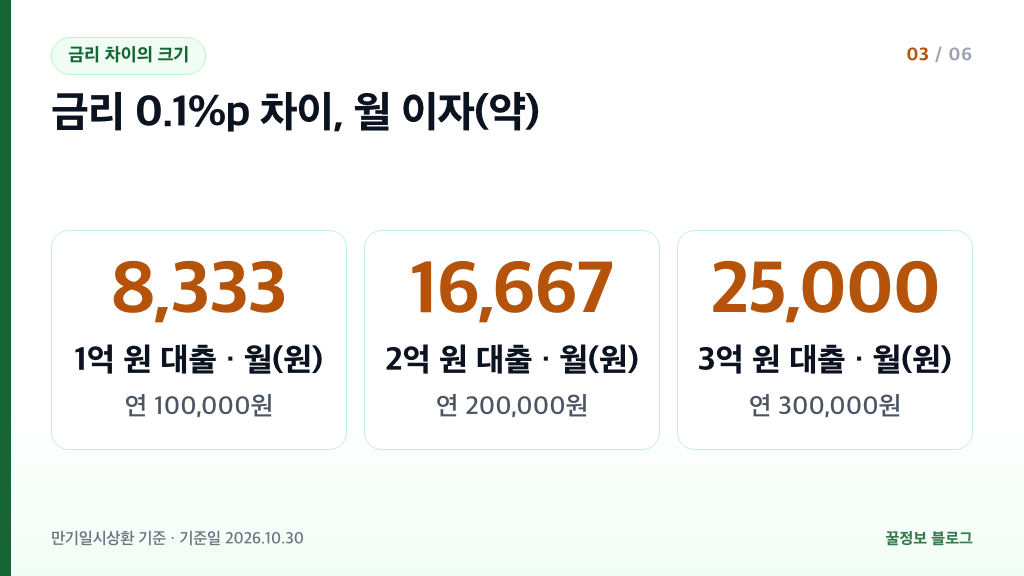
금리 0.1%p 차이 계산
금리가 0.1%p 오르면 대출 1억 원당 월 이자가 약 8,333원, 1년이면 100,000원 늘어납니다.
%p(퍼센트포인트)는 금리 숫자끼리의 차이를 뜻합니다. 연 4.0%가 연 4.1%로 바뀌면 0.1%p 오른 것입니다.
| 대출금액 | 월 이자 차이 | 연 이자 차이 |
|---|---|---|
| 1억 원 | 약 8,333원 | 100,000원 |
| 2억 원 | 약 16,667원 | 200,000원 |
| 3억 원 | 25,000원 | 300,000원 |
0.1%p는 작아 보여도 대출금이 클수록 차이가 커집니다. 3억 원이면 월 25,000원, 1년이면 300,000원입니다.
금리가 1%p 다르면 어떨까요. 2억 원 기준으로 연 3%와 연 4%의 월 이자는 500,000원과 666,667원이라 월 약 166,667원, 1년이면 2,000,000원 차이가 납니다.
전세대출은 보통 2년 단위로 계약하므로, 같은 2억 원에서 금리가 1%p 낮으면 2년 동안 4,000,000원을 아낄 수 있습니다. 은행을 비교할 때 월 이자 차이를 함께 계산해 보세요.
상환방식별 이자 차이
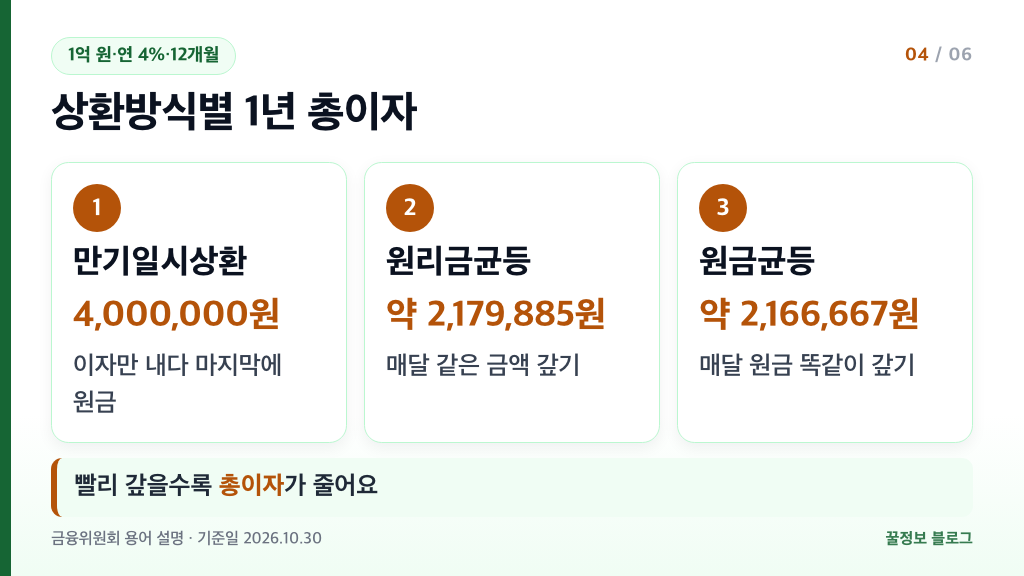
같은 금액·금리라도 갚는 방식에 따라 1년 총이자가 만기일시상환 4,000,000원, 원리금균등 약 2,179,885원, 원금균등 약 2,166,667원으로 달라집니다.
1억 원을 연 4%로 12개월 동안 쓰는 경우를 계산했습니다. 상환방식은 금융위원회 용어 설명을 기준으로 풀어 쓰면 아래와 같습니다.
| 상환방식 | 갚는 방법 | 1년 총이자 |
|---|---|---|
| 만기일시상환 | 이자만 내다 마지막에 원금 | 4,000,000원 |
| 원리금균등 | 원금과 이자를 똑같이 나눠 갚기 | 약 2,179,885원 |
| 원금균등 | 원금을 똑같이 나눠 갚기 | 약 2,166,667원 |
만기일시상환은 매달 이자 333,333원만 내고, 만기에 원금 1억 원을 한 번에 갚습니다.
원리금균등은 매달 약 8,514,990원씩 냅니다. 원금균등은 첫 달 약 8,666,667원으로 시작해 마지막 달 약 8,361,111원까지 줄어듭니다.
원금을 나눠 갚으면 총이자는 줄지만 매달 나가는 돈은 훨씬 큽니다. 1억 원을 12개월에 걸쳐 갚는 가정이라 월 부담이 큰 것입니다. 내 대출의 상환방식은 약정서나 은행 앱에서 확인할 수 있습니다.
버팀목 금리 구간과 은행 금리
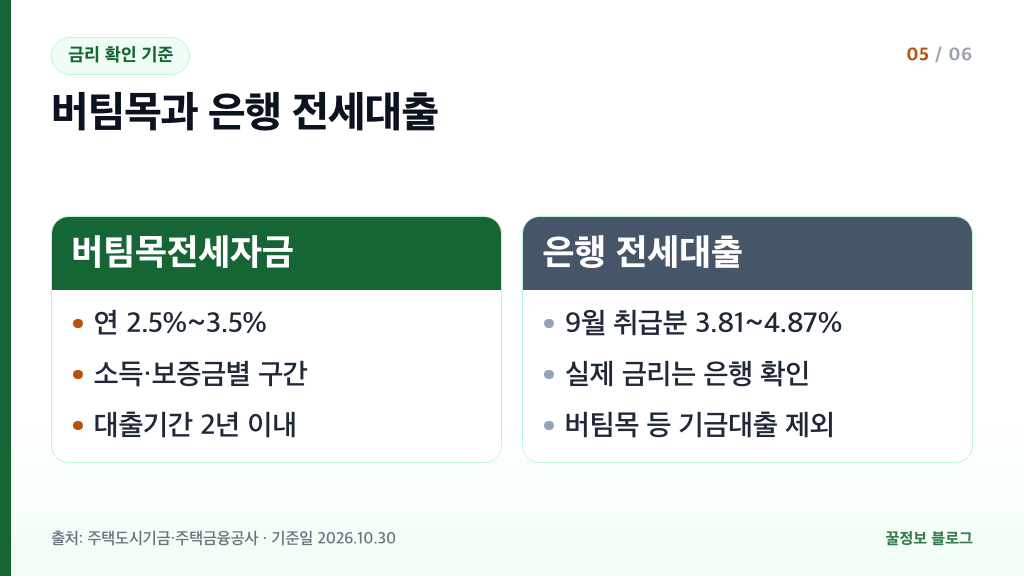
버팀목전세자금 금리는 2026년도 기준 부부합산 연소득과 임차보증금에 따라 연 2.5%에서 3.5% 사이입니다.
버팀목전세자금은 주택도시기금(나라가 모은 기금)으로 빌려주는 전세대출이며, 국토교통부가 고시하는 변동금리가 적용됩니다.
| 구분 | 연 금리 |
|---|---|
| 연소득 2천만원 이하·보증금 5천만원 이하 | 연 2.5% |
| 연소득 6천만원 초과~7.5천만원 이하·보증금 1억원 초과 | 연 3.5% |
나머지 소득·보증금 구간의 금리는 두 값 사이에서 정해집니다. 내 구간은 취급 은행이나 주택도시기금 누리집에서 확인하세요.
대출한도는 일반가구가 수도권 1.2억원, 수도권 외 8천만원입니다. 신혼가구·2자녀 이상 가구는 수도권 2.5억원, 수도권 외 1.6억원입니다. 신규 계약은 전세금액의 70%(신혼·2자녀 이상 가구는 80%) 이내입니다.
수도권 일반가구 한도 1.2억원으로 월 이자를 계산하면 이렇습니다.
- 연 2.5%: 1.2억원 × 2.5% ÷ 12 = 월 250,000원
- 연 3.0%: 1.2억원 × 3.0% ÷ 12 = 월 300,000원
- 연 3.5%: 1.2억원 × 3.5% ÷ 12 = 월 350,000원
상환방식은 일시상환 또는 혼합상환이고, 대출기간은 2년 이내이며 임차종료일을 넘길 수 없습니다. 혼합상환 조건은 취급 은행에 문의하세요.
은행 전세대출은 한국주택금융공사 전세대출금리안내에서 볼 수 있습니다. 2026년 9월 취급분 은행별 적용금리는 3.81%(광주은행)부터 4.87%(아이엠뱅크·경남은행)까지였고, 버팀목 등 주택도시기금 대출과 지자체 금리지원 상품은 빠져 있습니다.
2억 원에 3.81%를 적용하면 월 635,000원, 4.87%를 적용하면 월 약 811,667원입니다. 실제 적용금리는 대출을 희망하는 은행에 확인하라고 안내하고 있습니다.
함께 보면 좋은 글: 신용점수별 등급 조회
자주 묻는 질문
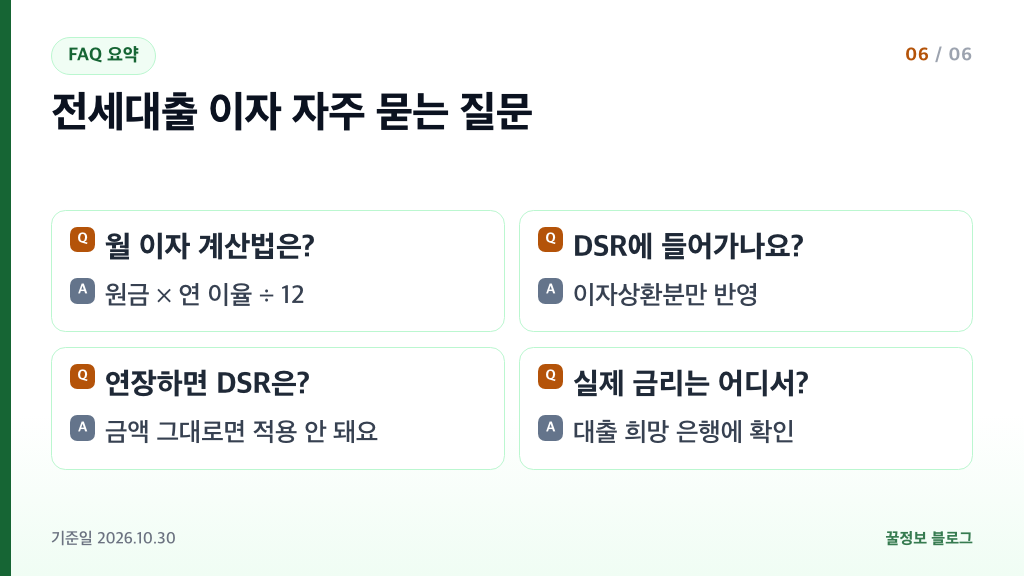
전세대출 이자는 어떻게 계산하나요?
대출 원금 × 연 이율 ÷ 12로 계산합니다. 2억 원을 연 4%로 빌리면 만기일시상환 기준 월 666,667원입니다. 실제 납부액은 은행 안내를 따르세요.
전세대출도 DSR에 포함되나요?
DSR(소득 대비 대출 원리금 상환 비율)에는 포함되지만, 1주택자가 수도권·규제지역에서 전세대출을 받으면 원금은 빼고 이자상환분만 반영합니다. 2025년 10월 29일부터 시행됐고 정책 목적 전세대출은 제외입니다.
만기를 연장하면 DSR이 적용되나요?
시행일 이전부터 전세대출을 쓰던 분이 같은 집에 계속 살며 만기를 연장하면 DSR이 적용되지 않습니다. 연장하면서 대출금액을 늘리면 신규대출로 보아 DSR이 적용됩니다.
은행 전세대출 금리는 어디서 보나요?
한국주택금융공사 전세대출금리안내에서 은행별 적용금리를 볼 수 있습니다. 2026년 9월 취급분은 3.81~4.87%였고, 실제 금리는 대출을 희망하는 은행에 확인하세요.
버팀목전세자금은 어떻게 갚나요?
일시상환 또는 혼합상환이며 대출기간은 2년 이내입니다. 금리는 소득·보증금에 따라 연 2.5%~3.5%입니다.
함께 보면 좋은 글: 햇살론 대출자격 확인법
출처
- 주택도시기금 버팀목전세자금 안내 — 금리 구간 연 2.5~3.5%, 한도, 상환방식, 대출기간
- 한국주택금융공사 전세대출금리안내 — 2026년 9월 취급분 은행별 적용금리
- 금융위원회 전세대출 DSR 보도자료 — 전세대출 DSR 이자상환분 반영, 연장·증액 기준
- 금융위원회 공식 블로그 대출상환 방식 — 원금균등·원리금균등·만기일시 상환 용어


댓글