증여세율 계산
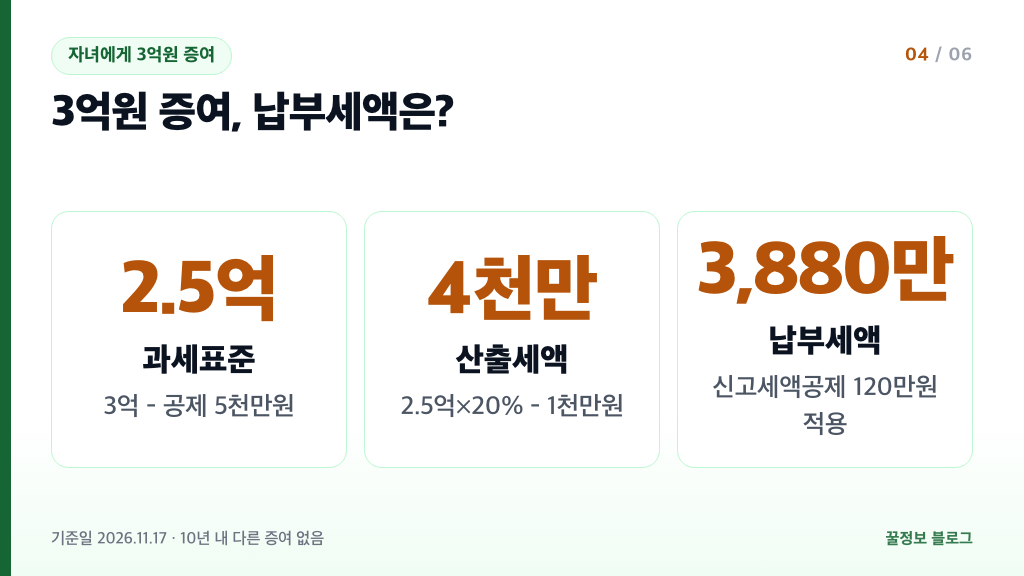
증여세율 계산은 증여재산에서 증여재산공제를 뺀 과세표준에 세율(10~50%)을 곱하고 누진공제액을 빼는 순서입니다. 부모가 성인 자녀에게 3억원을 증여하면 과세표준은 2억5천만원, 산출세액은 4천만원입니다.
자녀 결혼이나 집 마련을 앞두고 목돈을 건네려는 분이 많습니다. 세율표에는 숫자가 많지만 순서대로 따라가면 증여세를 스스로 가늠해 볼 수 있습니다.
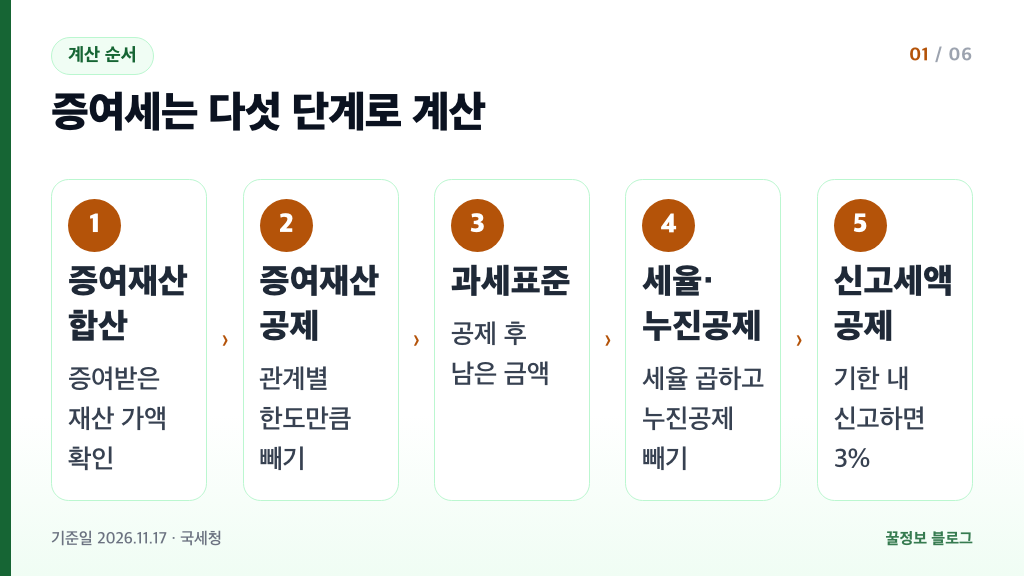
증여세 계산 순서
증여세는 증여재산에서 증여재산공제를 빼고, 남은 금액에 세율을 곱한 뒤 누진공제액을 빼고, 기한 안에 신고하면 3%를 한 번 더 빼서 계산합니다.
증여재산공제는 증여자와의 관계에 따라 정해진 공제 한도입니다. 과세표준(세금을 매기는 기준이 되는 금액)은 증여재산에서 이 공제를 뺀 금액이고, 누진공제액은 세율이 높은 구간에서 세금이 한꺼번에 늘지 않도록 빼 주는 금액입니다.
- 증여재산을 합산합니다. 이번에 증여받은 재산의 가액을 확인합니다.
- 증여재산공제를 뺍니다. 증여자와의 관계별 한도만큼 뺍니다.
- 과세표준을 구합니다. 공제를 빼고 남은 금액이 과세표준입니다.
- 세율을 곱하고 누진공제액을 뺍니다. 이 결과가 산출세액입니다.
- 신고세액공제 3%를 뺍니다. 기한 안에 신고했을 때 적용됩니다.
식으로 쓰면 (증여재산 - 증여재산공제) × 세율 - 누진공제액 - 신고세액공제입니다. 앞의 세 단계는 금액만 알면 되고, 네 번째 단계에서 아래 구간표를 봅니다.
공제와 세율은 서로 다른 단계에서 쓰입니다. 공제는 증여받은 금액을 줄이는 데 쓰고, 세율은 줄어든 금액에만 곱합니다. 순서를 바꿔 증여재산 전체에 세율을 곱하면 세금이 크게 부풀려집니다.
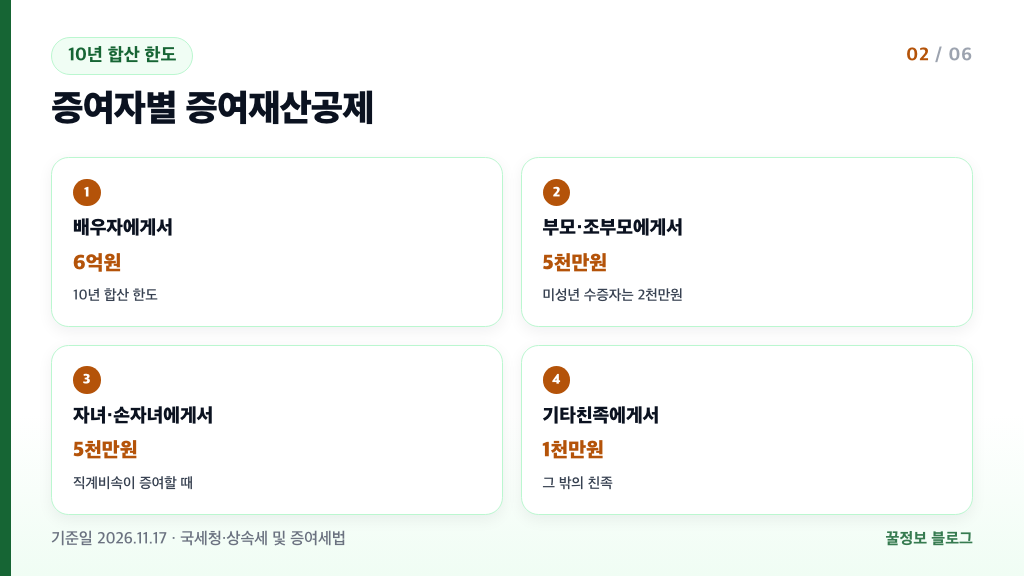
증여재산공제 한도
증여재산공제는 10년 동안 같은 증여자에게 받은 재산을 합쳐서 배우자 6억원, 부모·조부모 5천만원, 자녀 5천만원, 기타친족 1천만원까지 적용됩니다.
| 증여자 | 공제 한도 | 참고 |
|---|---|---|
| 배우자 | 6억원 | 10년 합산 |
| 부모·조부모(직계존속) | 5천만원 | 미성년 수증자는 2천만원 |
| 자녀·손자녀(직계비속) | 5천만원 | 10년 합산 |
| 기타친족 | 1천만원 | 10년 합산 |
수증자는 증여를 받는 사람입니다. 부모가 미성년 자녀에게 증여하면 공제 한도는 5천만원이 아니라 2천만원입니다.
10년 합산은 증여받기 전 10년 안에 같은 증여자에게 받은 공제액을 더해서 본다는 뜻입니다. 예를 들어 5년 전 부모에게 3천만원을 증여받아 공제를 썼다면, 이번에는 남은 2천만원까지만 공제됩니다. 부모·조부모에게 받은 증여는 그 배우자에게 받은 것까지 합산됩니다.
혼인·출산에 따른 증여재산공제는 별도 한도(1억원)가 있고 위 10년 합산에 들어가지 않습니다. 대상 조건과 기타친족의 범위는 신고 전에 국세청 홈택스나 세무서에 문의하세요.
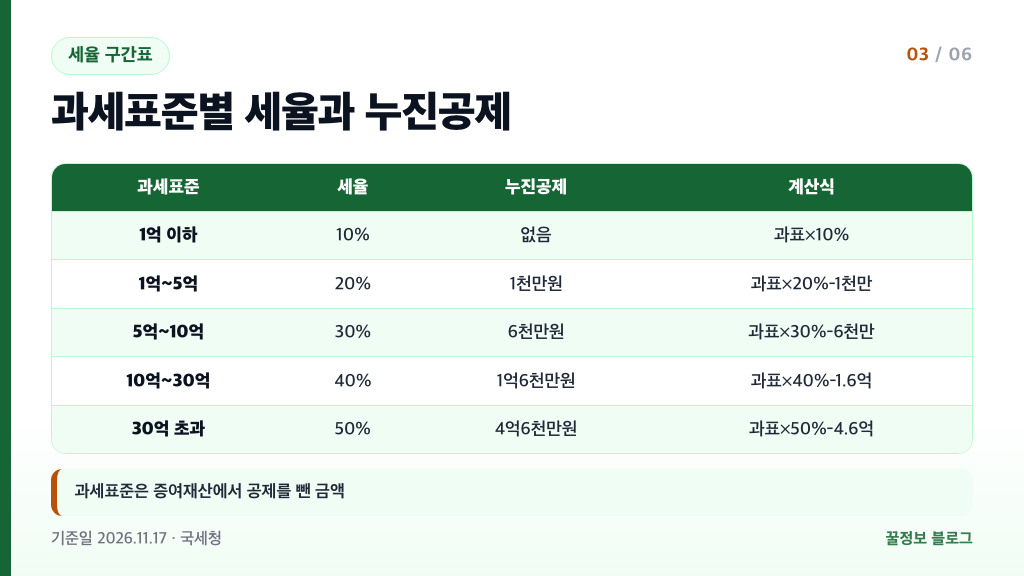
증여세율 구간표와 누진공제
증여세율은 과세표준이 1억원 이하 10%, 5억원 이하 20%, 10억원 이하 30%, 30억원 이하 40%, 30억원 초과 50%입니다.
| 과세표준 | 세율 | 누진공제액 | 계산식 |
|---|---|---|---|
| 1억원 이하 | 10% | 없음 | 과세표준 × 10% |
| 1억원 초과 5억원 이하 | 20% | 1천만원 | 과세표준 × 20% - 1천만원 |
| 5억원 초과 10억원 이하 | 30% | 6천만원 | 과세표준 × 30% - 6천만원 |
| 10억원 초과 30억원 이하 | 40% | 1억6천만원 | 과세표준 × 40% - 1억6천만원 |
| 30억원 초과 | 50% | 4억6천만원 | 과세표준 × 50% - 4억6천만원 |
과세표준 전체에 해당 구간의 세율을 곱한 뒤 누진공제액을 빼면 됩니다. 과세표준이 2억5천만원이면 2억5천만원 × 20% = 5천만원에서 1천만원을 빼 4천만원입니다.
구간별로 나누어 계산해도 같은 값이 나옵니다. 1억원 × 10% = 1천만원에 남은 1억5천만원 × 20% = 3천만원을 더하면 똑같이 4천만원입니다. 누진공제액은 이 계산을 한 번에 끝내도록 만든 숫자입니다.
자녀가 아닌 직계비속, 예를 들어 손자녀가 증여받으면 세율표 외에 세대생략 할증 30%가 붙습니다. 미성년자가 20억원을 넘게 증여받으면 할증은 40%입니다.
증여세 계산 예시
부모가 성인 자녀에게 3억원을 증여하면 과세표준 2억5천만원, 산출세액 4천만원이고, 신고세액공제 3%(120만원)를 받으면 납부세액은 3,880만원입니다.
| 증여 사례 | 과세표준 | 산출세액 | 납부세액 |
|---|---|---|---|
| 배우자에게 5억원 | 0원 | 0원 | 0원 |
| 자녀에게 6천만원 | 1천만원 | 100만원 | 97만원 |
| 자녀에게 1억5천만원 | 1억원 | 1천만원 | 970만원 |
| 자녀에게 3억원 | 2억5천만원 | 4천만원 | 3,880만원 |
| 자녀에게 10억원 | 9억5천만원 | 2억2,500만원 | 2억1,825만원 |
공제 한도를 조금 넘는 6천만원을 증여하면 초과분 1천만원에만 10%가 붙어 산출세액이 100만원입니다. 공제 덕분에 증여액에 비해 세금이 아주 작게 나오는 구간입니다.
납부세액은 산출세액에서 신고세액공제 3%를 뺀 금액입니다. 자녀 사례는 모두 부모가 성인 자녀에게 주고, 10년 안에 다른 증여가 없다고 본 계산입니다.
- 3억원 증여: 3억원 - 5천만원 = 2억5천만원 → 2억5천만원 × 20% - 1천만원 = 4천만원 → 120만원 공제 후 3,880만원
- 10억원 증여: 10억원 - 5천만원 = 9억5천만원 → 9억5천만원 × 30% - 6천만원 = 2억2,500만원 → 675만원 공제 후 2억1,825만원
- 배우자에게 5억원: 공제 6억원보다 적어 과세표준이 0원이라 증여세도 0원
1억5천만원을 증여하면 과세표준이 정확히 1억원이라 10% 구간에 머뭅니다. 반대로 1천만원이 더해져 1억 1천만원이 되면 초과분에 20%가 적용되니 구간 경계 금액은 한 번 더 살펴보세요.
함께 보면 좋은 글: 현금 증여세율
신고기한과 신고세액공제
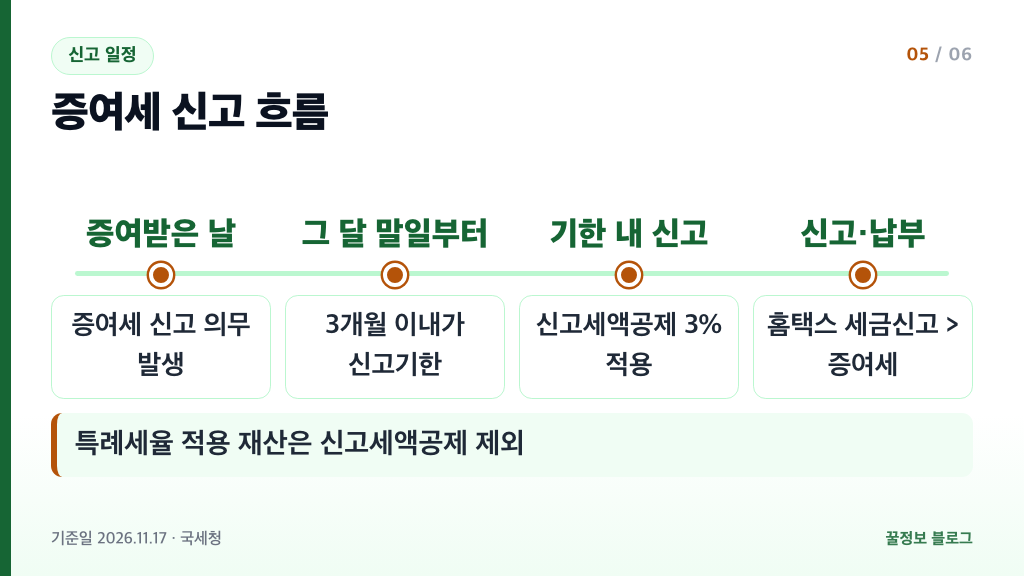
증여세 신고기한은 증여받은 날이 속하는 달의 말일부터 3개월 이내이고, 기한 안에 신고하면 신고세액공제 3%를 받습니다.
예를 들어 2026년 11월에 증여받았다면 11월 말일부터 3개월째인 2027년 2월 말일까지가 기한입니다. 특례세율을 적용받는 재산은 신고세액공제 대상에서 빠집니다.
- 신고 경로: 국세청 홈택스 신고/납부 > 세금신고 > 증여세
- 홈택스에는 증여세 자동계산 기능이 있어 금액을 넣으면 세액을 먼저 가늠할 수 있습니다.
- 증여 재산의 종류나 조건이 복잡하면 신고 전에 관할 세무서에 문의하세요.
신고 전에 증여받은 날짜, 증여자와의 관계, 증여재산의 가액, 10년 안에 받은 다른 증여 내역을 미리 정리해 두면 입력이 수월합니다.
신고세액공제는 산출세액의 3%입니다. 산출세액이 4천만원이면 120만원, 1천만원이면 30만원이라 기한을 넘기면 그만큼 손해를 보게 됩니다. 증여 날짜를 달력에 적어 두고 신고 준비를 서두르는 편이 안전합니다.
증여세율 자주 묻는 질문
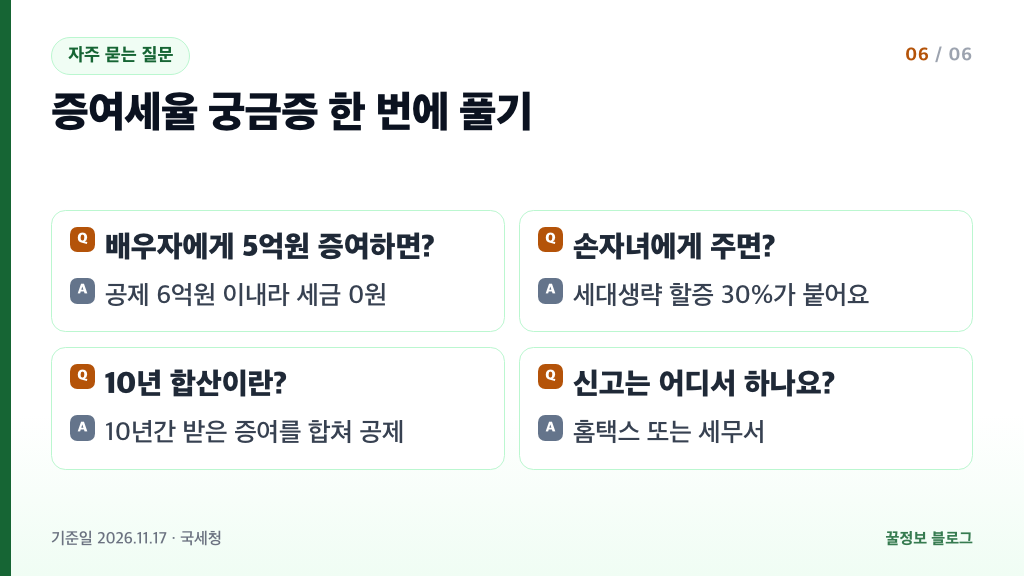
배우자에게 5억원을 증여하면 증여세가 나오나요?
배우자 공제는 10년 합산 6억원이라 5억원은 공제 안에 들어갑니다. 과세표준이 0원이어서 증여세는 0원이며, 10년 안에 배우자에게 받은 다른 증여가 있으면 합쳐서 6억원을 넘는지 봐야 합니다.
증여재산공제는 매년 받을 수 있나요?
아니요. 증여재산공제는 10년 동안 받은 증여를 합쳐서 한도를 적용합니다. 10년이 지나면 새로 공제받을 수 있습니다.
손자녀에게 증여하면 세율이 달라지나요?
세율표는 같지만 자녀가 아닌 직계비속이 받으면 세대생략 할증 30%가 붙습니다. 미성년자가 20억원을 넘게 받으면 할증은 40%입니다.
신고세액공제 3%는 누구나 받나요?
기한 안에 신고하면 받을 수 있고, 특례세율을 적용받는 재산은 제외됩니다. 기한은 증여받은 날이 속하는 달의 말일부터 3개월 이내입니다.
증여세 신고는 어디서 하나요?
국세청 홈택스의 신고/납부 > 세금신고 > 증여세에서 합니다. 자동계산 기능이 있고, 모르는 부분은 관할 세무서에 문의하면 됩니다.
함께 보면 좋은 글: 산재보험 료율 계산
출처
- 국세청 증여세 세율 — 세율 5단계, 누진공제액, 증여재산공제 한도, 세대생략 할증
- 국세청 증여세 신고 안내 — 신고기한, 신고세액공제 3%, 홈택스 신고 경로
- 국가법령정보센터 상속세 및 증여세법 제53조 — 증여재산공제, 10년 합산, 혼인·출산 공제 별도


댓글