상속세율 표
상속세율 표는 과세표준 1억 원 이하 10%에서 30억 원 초과 50%까지 5단계 초과누진세율이고, 구간마다 누진공제액(1천만 원·6천만 원·1억 6천만 원·4억 6천만 원)을 빼서 세액을 계산합니다.
상속세 이야기가 나오면 세율이 몇 퍼센트인지, 내 재산은 어느 구간인지부터 궁금해집니다. 구간표를 보는 순서와 구간별 계산 예시를 순서대로 풀어 보겠습니다.
상속세율 5단계 구간표
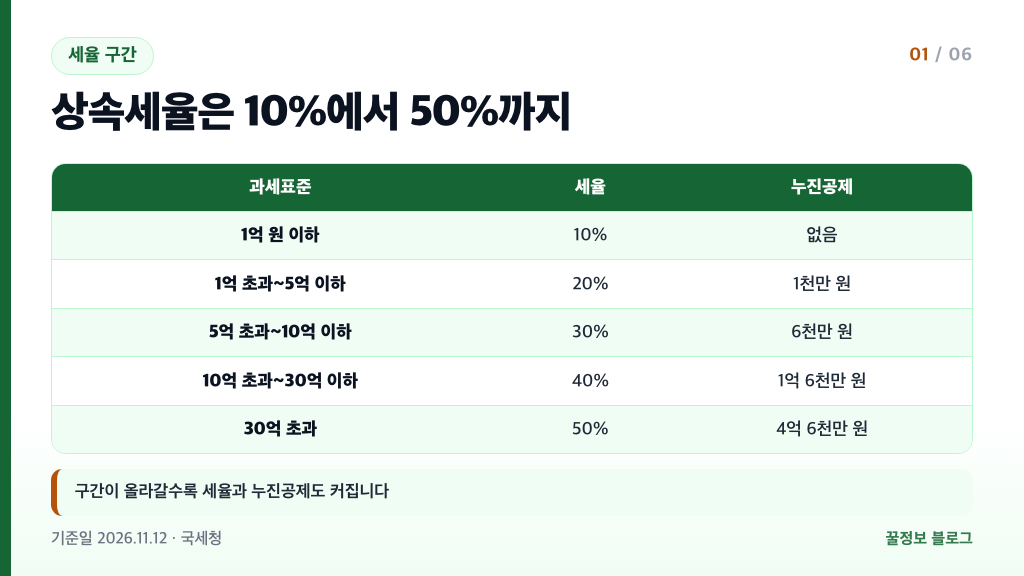
상속세율은 과세표준 1억 원 이하 10%부터 30억 원 초과 50%까지 5단계로 나뉩니다.
초과누진세율(과세표준이 커질수록 더 높은 세율을 적용하는 방식)이라서, 구간이 올라갈 때마다 세율과 함께 누진공제액도 커집니다. 아래 표에서 내 과세표준이 어느 구간에 있는지 먼저 찾아보세요.
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 1억 원 이하 | 10% | 없음 |
| 1억 원 초과~5억 원 이하 | 20% | 1천만 원 |
| 5억 원 초과~10억 원 이하 | 30% | 6천만 원 |
| 10억 원 초과~30억 원 이하 | 40% | 1억 6천만 원 |
| 30억 원 초과 | 50% | 4억 6천만 원 |
1억 원 이하 구간은 누진공제가 없습니다. 1억 원을 넘는 구간부터 1천만 원, 6천만 원, 1억 6천만 원, 4억 6천만 원 순서로 누진공제가 붙습니다.
구간을 찾는 방법은 간단합니다. 과세표준이 4억 원이라면 1억 원 초과~5억 원 이하 구간이라 20%와 누진공제 1천만 원을 쓰고, 6억 원이라면 5억 원 초과~10억 원 이하 구간이라 30%와 누진공제 6천만 원을 씁니다.
표에서 말하는 금액은 상속재산 전체가 아니라 각종 공제를 뺀 뒤의 과세표준입니다. 과세표준이 어떻게 정해지는지는 뒤에서 따로 설명합니다.
누진공제 계산 방법
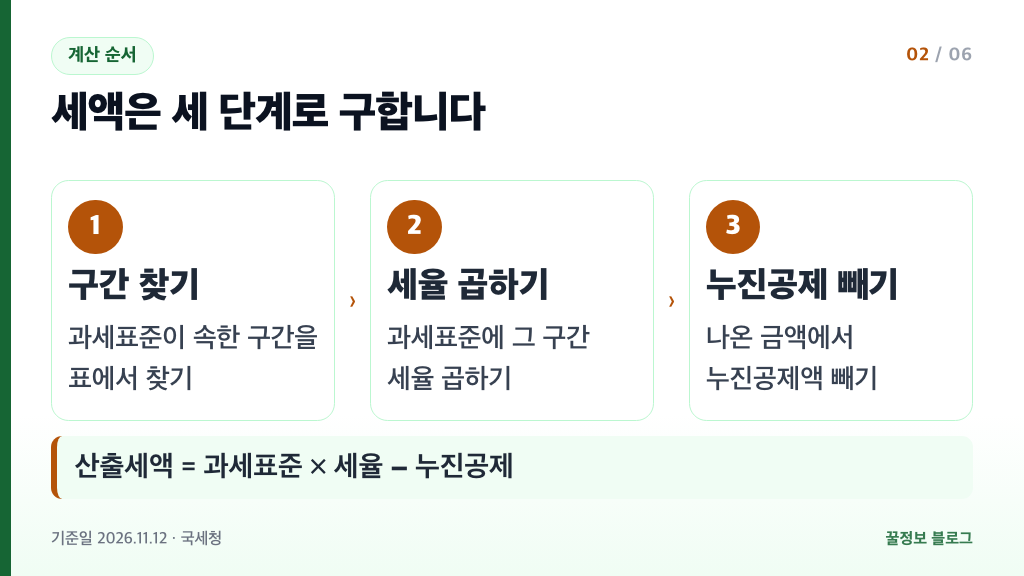
세액은 과세표준에 해당 구간 세율을 곱한 뒤, 그 구간의 누진공제액을 빼서 구합니다.
- 표에서 내 과세표준이 속한 구간을 찾습니다.
- 과세표준에 그 구간의 세율을 곱합니다.
- 곱해서 나온 금액에서 그 구간의 누진공제액을 뺍니다.
이렇게 나온 금액이 산출세액입니다. 식으로 쓰면 산출세액 = 과세표준 × 세율 − 누진공제입니다.
과세표준 7억 원으로 순서대로 해 보겠습니다. 7억 원은 5억 원 초과~10억 원 이하 구간이라 세율은 30%입니다. 7억 원에 30%를 곱하면 2억 1,000만 원이고, 여기서 누진공제 6천만 원을 빼면 1억 5,000만 원이 남습니다.
계산기가 없어도 곱셈 한 번과 뺄셈 한 번이면 끝나기 때문에, 구간표와 누진공제 금액만 알면 누구나 대략적인 세액을 가늠할 수 있습니다.
누진공제를 왜 빼는지 궁금하실 수 있습니다. 과세표준 3억 원이라면 3억 원 전체에 20%를 곱해 6,000만 원이 나오지만, 실제로는 1천만 원을 빼서 5,000만 원이 됩니다.
이 결과는 구간별로 나누어 계산한 값과 같습니다. 1억 원까지는 10%(1,000만 원), 나머지 2억 원은 20%(4,000만 원)를 적용하면 합계가 5,000만 원입니다. 누진공제는 이 계산을 한 번에 끝내 주는 보정 금액입니다.
구간이 바뀌는 경계에서 세금이 갑자기 뛰지 않는 것도 누진공제 덕분입니다. 과세표준 5억 원은 20% 구간으로 계산해도(9,000만 원), 30% 구간으로 계산해도(9,000만 원) 같은 금액이 나옵니다.
구간별 계산 예시 5가지
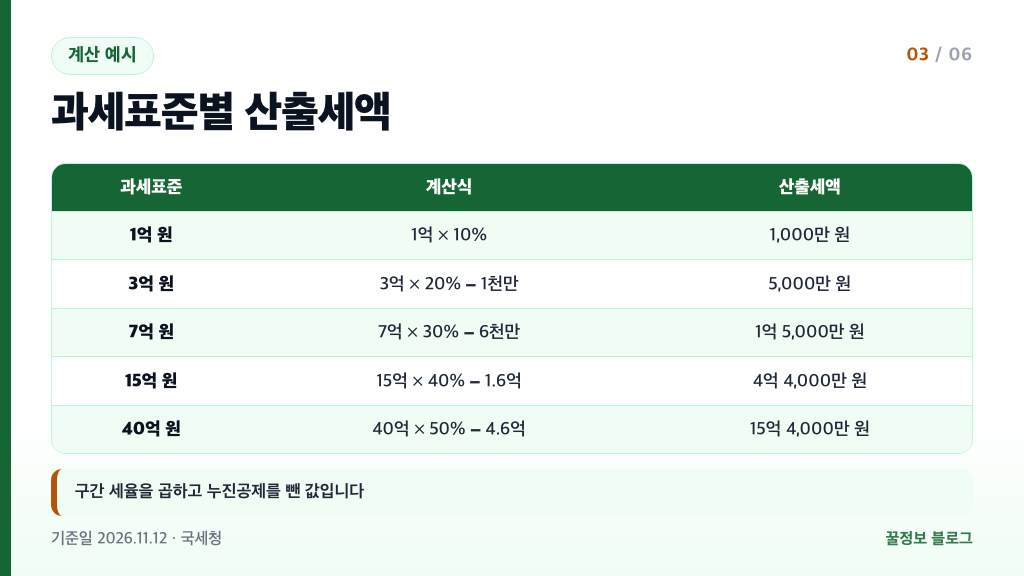
과세표준이 1억 원이면 산출세액은 1,000만 원, 3억 원이면 5,000만 원, 7억 원이면 1억 5,000만 원입니다.
나머지 두 구간까지 포함한 다섯 가지 예시는 아래와 같습니다. 각 금액은 공제를 모두 뺀 뒤의 과세표준을 기준으로 한 계산입니다.
| 과세표준 | 계산식 | 산출세액 |
|---|---|---|
| 1억 원 | 1억 × 10% | 1,000만 원 |
| 3억 원 | 3억 × 20% − 1천만 원 | 5,000만 원 |
| 7억 원 | 7억 × 30% − 6천만 원 | 1억 5,000만 원 |
| 15억 원 | 15억 × 40% − 1억 6천만 원 | 4억 4,000만 원 |
| 40억 원 | 40억 × 50% − 4억 6천만 원 | 15억 4,000만 원 |
과세표준 15억 원은 4억 4,000만 원, 40억 원은 15억 4,000만 원입니다. 구간이 높아질수록 세율뿐 아니라 뺄 수 있는 누진공제액도 커지는 것을 볼 수 있습니다.
40억 원 예시를 구간별로 나누어 계산해도 같은 결과가 나옵니다. 아래 표처럼 각 구간에 걸치는 금액에 그 구간 세율을 곱해 모두 더하면 됩니다.
| 구간 | 해당 금액 | 세율 | 세액 |
|---|---|---|---|
| 1억 원 이하 | 1억 원 | 10% | 1,000만 원 |
| 1억 원 초과~5억 원 이하 | 4억 원 | 20% | 8,000만 원 |
| 5억 원 초과~10억 원 이하 | 5억 원 | 30% | 1억 5,000만 원 |
| 10억 원 초과~30억 원 이하 | 20억 원 | 40% | 8억 원 |
| 30억 원 초과 | 10억 원 | 50% | 5억 원 |
다섯 구간의 세액을 더하면 15억 4,000만 원으로, 앞의 계산식 결과와 정확히 일치합니다. 직접 계산할 때는 누진공제를 쓰는 방식이 훨씬 간단합니다.
세액을 과세표준으로 나눈 평균 세율도 눈여겨볼 만합니다. 3억 원은 약 16.7%, 7억 원은 약 21.4%, 15억 원은 약 29.3%, 40억 원은 약 38.5%입니다. 최고 세율이 50%라고 해서 과세표준 전체에 50%가 붙는 것이 아니라, 30억 원을 넘는 부분에만 50%가 적용되기 때문입니다.
증여세율과 같은 점
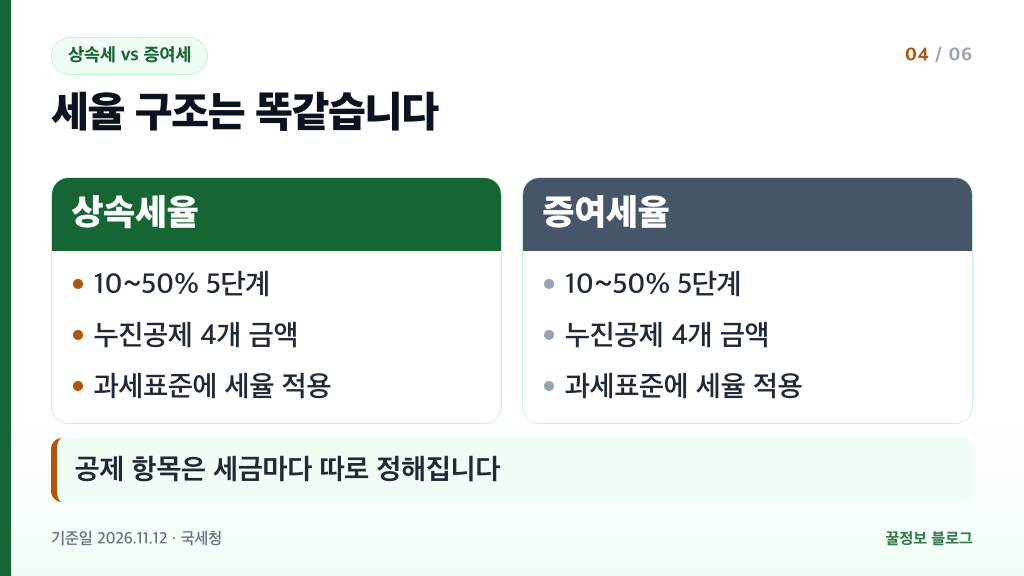
상속세율과 증여세율은 5단계 구간과 누진공제 금액이 똑같습니다.
- 세율은 둘 다 10%에서 50%까지 5단계입니다.
- 구간은 과세표준 1억 원, 5억 원, 10억 원, 30억 원을 기준으로 나뉩니다.
- 누진공제는 둘 다 1천만 원, 6천만 원, 1억 6천만 원, 4억 6천만 원입니다.
그래서 앞에서 본 계산 방법과 예시는 증여세율을 볼 때도 그대로 쓸 수 있습니다. 세율표 하나를 익혀 두면 두 세금의 구조를 함께 이해할 수 있습니다.
다른 점은 세금이 붙는 상황입니다. 상속세는 사망으로 재산을 물려받을 때, 증여세는 살아 있는 동안 재산을 무상으로 넘겨받을 때 계산합니다.
과세표준을 구할 때 빼는 공제 항목은 세금마다 따로 정해져 있습니다. 같은 재산이라도 상속과 증여의 과세표준이 다를 수 있으니, 세율표만 보고 세액을 짐작하지 않는 것이 좋습니다.
함께 보면 좋은 글: 자동차세 연납 신청
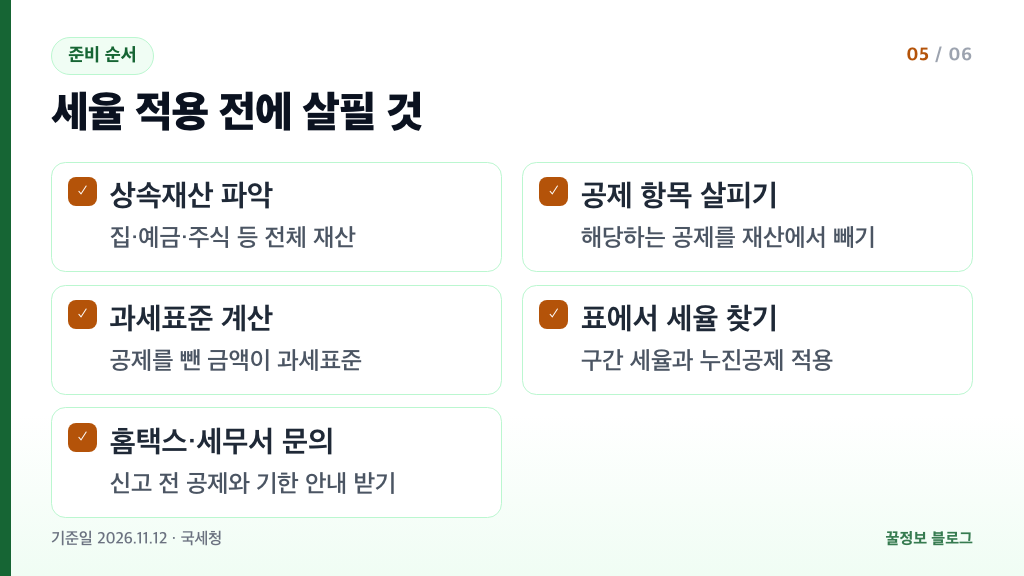
과세표준 확인 방법
세율은 상속재산 전체가 아니라 공제를 뺀 과세표준에 적용됩니다.
- 돌아가신 분이 남긴 부동산·예금·주식 같은 상속재산을 파악합니다.
- 해당하는 공제 항목을 찾아 재산에서 뺍니다.
- 공제를 뺀 금액이 과세표준입니다.
- 앞의 구간표에서 과세표준에 맞는 세율과 누진공제를 적용합니다.
같은 상속재산이라도 받는 사람과 가족 상황에 따라 적용되는 공제가 달라질 수 있습니다. 공제 항목과 금액은 국세청 누리집에서 최신 안내를 확인하시기 바랍니다.
세액을 정확히 알고 싶다면 신고 전에 홈택스나 가까운 세무서에 문의하세요. 홈택스(www.hometax.go.kr)에서 안내 자료를 찾아보거나, 세무서를 직접 방문해 상담받을 수 있습니다.
표에 나온 세율을 곧바로 재산 총액에 곱하면 실제보다 훨씬 큰 금액이 나옵니다. 반드시 공제를 뺀 과세표준을 먼저 구한 뒤 세율을 적용하세요.
상속세율 자주 묻는 질문
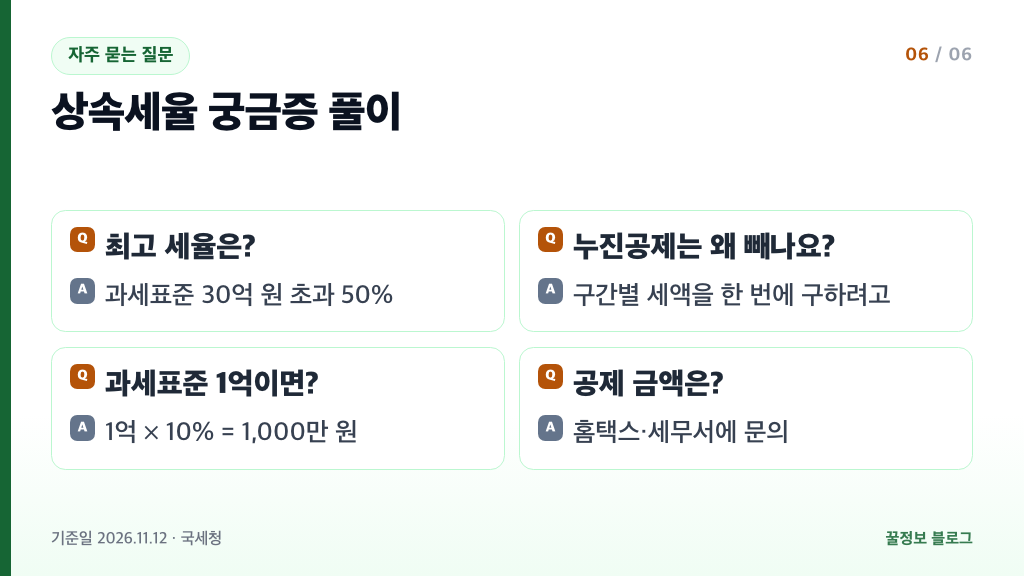
상속세율 최고 세율은 몇 퍼센트인가요?
과세표준 30억 원을 넘는 부분에는 50%의 세율이 적용됩니다. 가장 낮은 세율은 과세표준 1억 원 이하에 적용되는 10%입니다.
누진공제는 왜 빼나요?
구간별로 나누어 계산하는 번거로움을 줄이기 위해서입니다. 과세표준 전체에 해당 구간 세율을 곱한 뒤 누진공제를 빼면 구간별로 따로 계산한 것과 같은 결과가 나옵니다.
과세표준이 1억 원이면 세금은 얼마인가요?
1억 원 이하 구간은 세율 10%에 누진공제가 없어 1억 원 × 10% = 1,000만 원입니다.
상속세율과 증여세율은 같은가요?
5단계 구간과 10~50% 세율, 누진공제 금액이 같습니다. 다만 과세표준을 구할 때 빼는 공제 항목은 세금마다 따로 정해져 있습니다.
공제 금액이나 신고 기한은 어디서 확인하나요?
국세청 누리집과 홈택스에서 안내를 확인하거나, 가까운 세무서에 문의하면 됩니다. 신고 전에 반드시 최신 기준을 확인하세요.
함께 보면 좋은 글: 국민연금 추납 제도
출처
- 국세청 상속세 세율 — 10~50% 5단계 구간과 누진공제
- 국세청 증여세 세율 — 과세표준 구간별 세율과 누진공제 금액
- 국세청 세액계산 흐름도 — 과세표준 구간 확인


댓글