자녀장려금 신청자격
자녀장려금 신청자격은 2025년에 근로·사업·종교인 소득이 있고, 18세 미만 부양자녀가 있으며, 부부합산 소득 7,000만원 미만에 가구 재산 2억 4천만원 미만인 가구입니다. 정기 신청은 끝났지만 기한 후 신청은 12월 1일까지 가능하고 산정액의 95%가 지급됩니다.
자녀를 키우는 데 돈이 들어가는데, 나도 받을 수 있는지 궁금한 분이 많습니다. 어려운 용어는 괄호로 풀어 쓰고, 신청 방법은 순서대로 안내합니다. 인터넷이 낯설면 전화로도 신청할 수 있습니다.
신청 대상 기본 조건
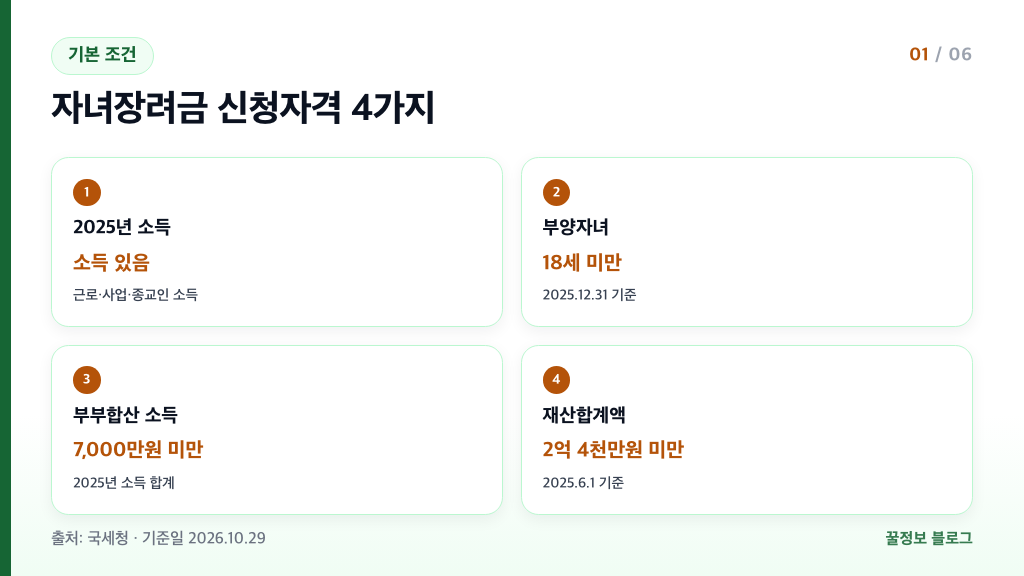
자녀장려금은 2025년에 소득이 있고, 18세 미만 부양자녀를 키우며, 소득과 재산이 기준 아래인 가구가 받는 돈입니다.
부양자녀는 내가 키우며 생계를 책임지는 자녀를 말합니다. 장려금은 일을 하면서 자녀를 키우는 가구를 돕기 위해 국세청이 지급합니다.
| 구분 | 기준 | 기준일 |
|---|---|---|
| 소득 종류 | 근로·사업·종교인 소득이 있어야 함 | 2025년 |
| 부양자녀 | 18세 미만 자녀가 있어야 함 | 2025.12.31 |
| 부부합산 소득 | 7,000만원 미만 | 2025년 소득 |
| 재산합계액 | 2억 4천만원 미만 | 2025.6.1 |
자녀가 부양자녀에 해당하는지는 2025년 12월 31일 기준으로 봅니다. 재산은 2025년 6월 1일에 가지고 있던 것을 기준으로 합니다.
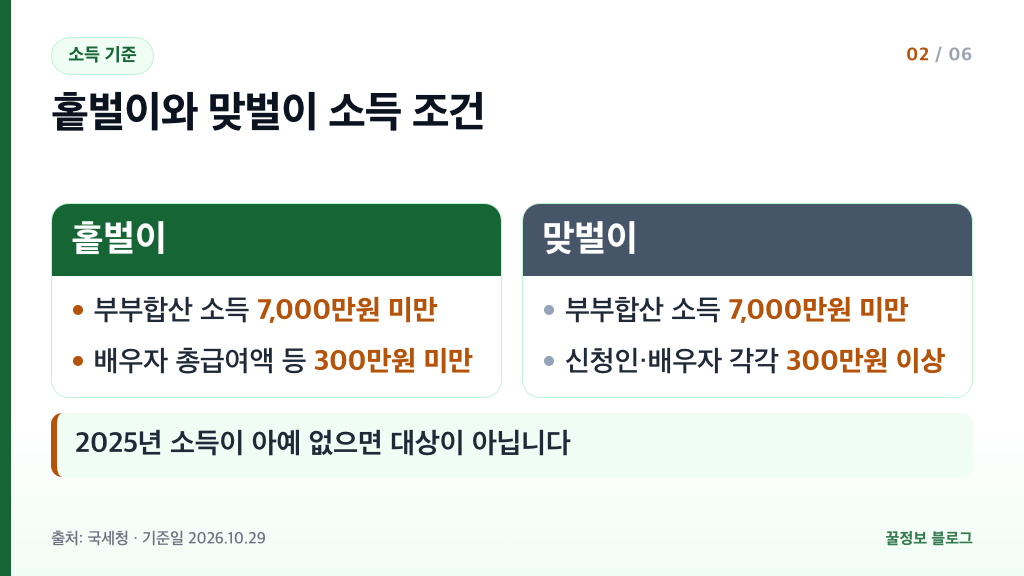
2025년에 근로·사업·종교인 소득이 없으면 지급 대상이 아닙니다. 월급을 받았거나 장사를 했거나 종교인 소득이 있어야 합니다.
네 가지 조건을 모두 채워야 신청할 수 있습니다. 하나라도 기준을 넘으면 대상에서 빠지므로, 아래 소득·재산 기준을 차례로 확인해 보세요.
먼저 2025년에 소득이 있었는지 떠올리고, 그다음 자녀의 나이를 봅니다. 이어서 부부가 번 돈을 합친 금액과 가구 전체 재산을 확인하면 대략 자격이 나옵니다. 정확한 판단이 필요하면 상담센터 1566-3636에서 안내받을 수 있습니다.
소득 기준과 배우자 소득
부부합산 소득은 7,000만원 미만이어야 하고, 배우자가 있으면 배우자의 소득도 조건에 들어갑니다.
부부합산 소득은 부부가 2025년에 번 소득을 합친 금액입니다.
| 구분 | 배우자 소득 기준 | 뜻 |
|---|---|---|
| 홑벌이 | 총급여액 등 300만원 미만 | 한 사람이 주로 벌어요 |
| 맞벌이 | 신청인과 배우자 각각 300만원 이상 | 두 사람 모두 벌어요 |
총급여는 세금을 떼기 전에 1년 동안 받은 급여를 말합니다. 월급이 한 달에 얼마인지가 아니라 1년 동안 받은 전체 금액으로 따진다는 점을 기억해 두세요.
홑벌이는 부부 중 한 사람만 소득이 있는 경우, 맞벌이는 두 사람 모두 소득이 있는 경우를 말합니다. 두 경우 모두 부부합산 소득 7,000만원 미만이라는 기준은 같습니다.
내 가구가 홑벌이인지 맞벌이인지 잘 모르겠다면 국세청 상담센터 1566-3636(평일 9시~18시)으로 전화해 물어보세요.
재산 기준과 감액 구간
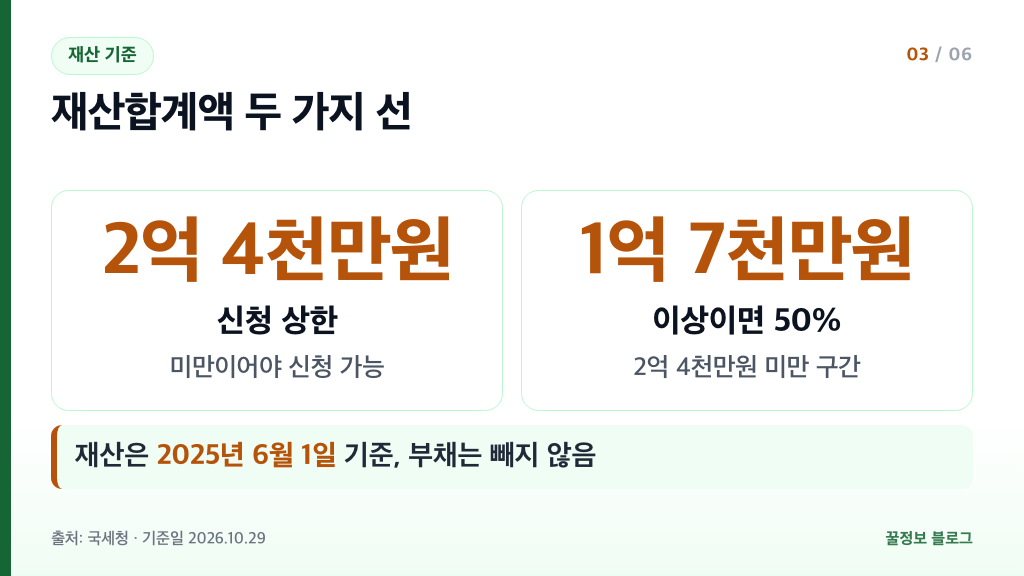
가구원 전체의 재산합계액이 2억 4천만원 미만이어야 하고, 1억 7천만원 이상이면 지급액이 50%로 줄어듭니다.
재산합계액은 가구원 전체가 가진 재산을 모두 합친 금액입니다. 빚이 있어도 그만큼 빼지 않고 계산합니다.
| 재산합계액 | 지급 여부 |
|---|---|
| 1억 7천만원 미만 | 산정액 그대로 지급 |
| 1억 7천만원 이상 ~ 2억 4천만원 미만 | 산정액의 50%만 지급 |
| 2억 4천만원 이상 | 지급 대상 아님 |
재산은 2025년 6월 1일에 가지고 있던 것을 기준으로 봅니다. 재산합계액은 한 사람의 재산이 아니라 가구원 전체를 합친 금액이며, 가구원에 해당하는지는 2025년 12월 31일 기준으로 봅니다.
재산이 1억 7천만원을 조금 넘는다면 지급액이 절반으로 줄어도 신청해 볼 만합니다. 재산이 어떻게 계산되는지 궁금하면 상담센터 1566-3636에 문의하세요.
기한 후 신청 방법
정기 신청(5월 1일~6월 1일)은 끝났지만, 12월 1일까지는 기한 후 신청(기한이 지난 뒤 늦게 하는 신청)을 할 수 있습니다.
기한 후 신청을 하면 정기 신청 때보다 지급액이 5% 줄어 산정액의 95%를 받습니다. 정기분은 이미 8월 27일에 지급이 끝났습니다.
| 구분 | 정기 신청 | 기한 후 신청 |
|---|---|---|
| 신청 기간 | 5월 1일~6월 1일 | 12월 1일까지 |
| 지급 비율 | 산정액 전체 | 산정액의 95% |
| 지급 시기 | 8월 27일 지급 완료 | 신청일로부터 4개월 이내 |
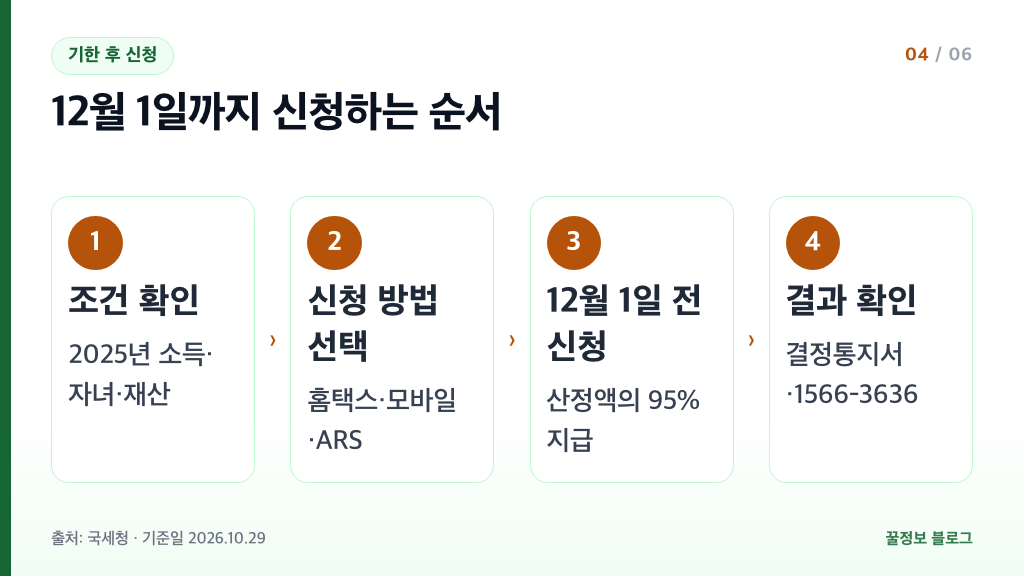
신청은 아래 순서대로 하면 됩니다.
- 2025년 소득, 18세 미만 자녀, 소득·재산 기준을 먼저 확인합니다.
- 신청 방법을 고릅니다. 홈택스 누리집이나 모바일(손택스)로 하거나, 국세청 안내문을 받았다면 안내문의 QR코드로 모바일 신청을 할 수 있습니다.
- 인터넷이 어려우면 ARS 1544-9944로 신청하거나, 상담센터 1566-3636(평일 9시~18시)에서 안내를 받습니다.
- 12월 1일 전에 신청을 마칩니다.
- 신청 뒤에는 결정통지서나 홈택스 심사진행상황 조회, ARS, 상담센터로 결과를 확인합니다.
마감일이 되면 접속이 몰릴 수 있으니 가능하면 미리 신청하세요. 화면이나 서류가 어렵다면 상담센터에서 필요한 절차를 물어볼 수 있습니다.
올해 정기분에는 자녀장려금 대상 66만 가구에 6,190억원이 8월 27일에 지급됐습니다. 정기 신청 기한을 놓친 가구도 12월 1일까지는 같은 장려금을 신청할 수 있으니 늦었다고 포기하지 않아도 됩니다.
함께 보면 좋은 글: 국민취업지원제도 신청자격 1유형 2유형 확인하는 법
지급액과 제외 대상
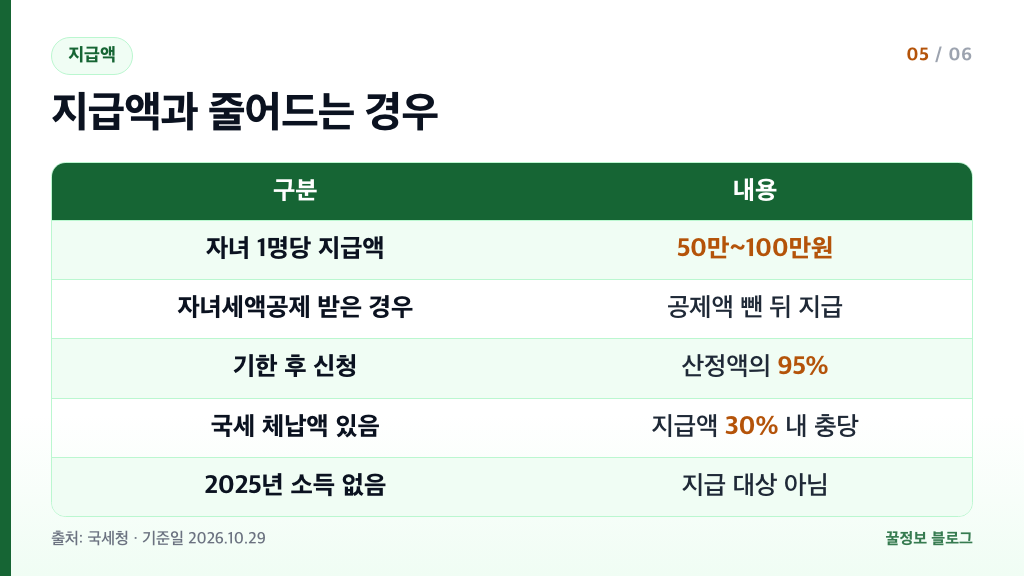
자녀장려금은 자녀 1명당 최소 50만원에서 최대 100만원이 지급됩니다.
실제 금액은 가구의 소득과 자녀 수에 따라 달라집니다. 연말정산 등에서 이미 자녀세액공제(자녀가 있어 세금을 줄여 주는 제도)를 받았다면, 그 금액을 뺀 뒤 지급합니다.
| 구분 | 내용 |
|---|---|
| 자녀 1명당 지급액 | 최소 50만원 ~ 최대 100만원 |
| 자녀세액공제를 받은 경우 | 공제받은 금액을 뺀 뒤 지급 |
| 기한 후 신청 | 산정액의 95% |
| 국세 체납액이 있는 경우 | 지급액의 30% 내에서 충당 후 지급 |
| 2025년 소득이 없는 경우 | 지급 대상 아님 |
체납 충당은 내지 못한 국세가 있을 때 장려금에서 먼저 그 세금으로 채우는 것을 말합니다. 지급액의 30% 안에서 충당하고 나머지를 받습니다.
정리하면 지급액은 자녀 수와 소득에 따라 달라지고, 세액공제·기한 후 신청·체납 여부에 따라 줄어들 수 있습니다. 내 가구의 정확한 금액은 신청 뒤 결정통지서로 안내받습니다.
기한 후 신청분은 신청일로부터 4개월 이내에 지급됩니다. 지급 결과가 궁금하면 결정통지서를 보거나 상담센터 1566-3636으로 확인하세요.
자녀장려금 자주 묻는 질문
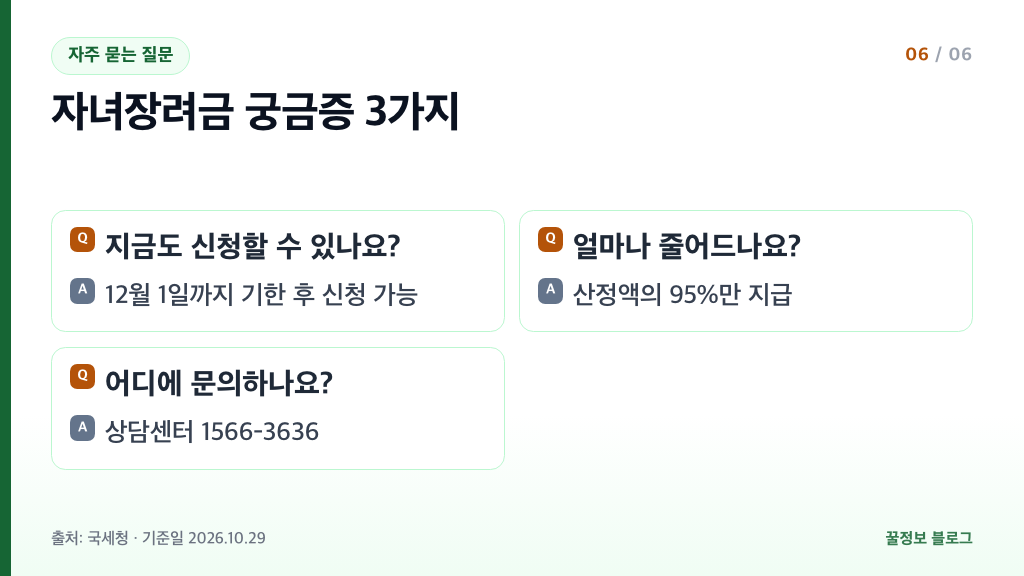
지금도 자녀장려금을 신청할 수 있나요?
정기 신청은 6월 1일에 끝났지만, 12월 1일까지는 기한 후 신청을 할 수 있습니다. 다만 산정액의 95%만 지급됩니다.
기한 후 신청하면 얼마나 줄어드나요?
산정액의 5%가 줄어 95%를 받습니다. 예를 들어 산정액이 100만원이면 95만원이 지급되는 식입니다.
재산이 2억 원이면 받을 수 없나요?
재산합계액이 1억 7천만원 이상 2억 4천만원 미만이면 받을 수 있지만, 산정액의 50%만 지급됩니다. 2억 4천만원 이상이면 대상이 아닙니다.
2025년에 일을 하지 않았는데 받을 수 있나요?
2025년에 근로·사업·종교인 소득이 없으면 지급 대상이 아닙니다. 소득이 있었다면 부부합산 7,000만원 미만 기준을 확인하세요.
신청 결과는 어떻게 확인하나요?
결정통지서로 확인하거나 홈택스의 심사진행상황 조회를 이용합니다. 전화는 ARS 1544-9944나 상담센터 1566-3636을 이용하면 됩니다.
어디에 문의하면 되나요?
국세청 상담센터 1566-3636(평일 9시~18시)이나 ARS 1544-9944로 문의하면 됩니다. 신청 결과도 같은 번호로 확인할 수 있습니다.
함께 보면 좋은 글: 국가장학금 소득분위
출처
- 국세청 장려금 신청 안내 — 신청 기간, 기한 후 신청 12월 1일·95% 지급, 소득·재산 요건, 지급액, 신청 방법
- 국세청 정기분 지급 결과 안내 — 8월 27일 지급 완료, 제외·유의사항, 체납 충당, 결과 확인 방법
- 국세청 지급 시기 안내 — 기한 후 신청분 지급 시기(신청일로부터 4개월 이내)


댓글