햇살론 15 특례보증
햇살론 15는 2026년부터 최저신용자 특례보증과 합쳐져 햇살론 특례보증으로 바뀌었습니다. 금리는 연 15.9%에서 12.5% 이내로 낮아졌고, 보증한도는 최대 1,000만원입니다.
예전 이름만 기억하고 상품을 찾으면 대상과 한도가 달라져 당황하실 수 있습니다. 지금 무엇을 신청해야 하는지 순서대로 풀어 드립니다.
햇살론 특례보증 통합
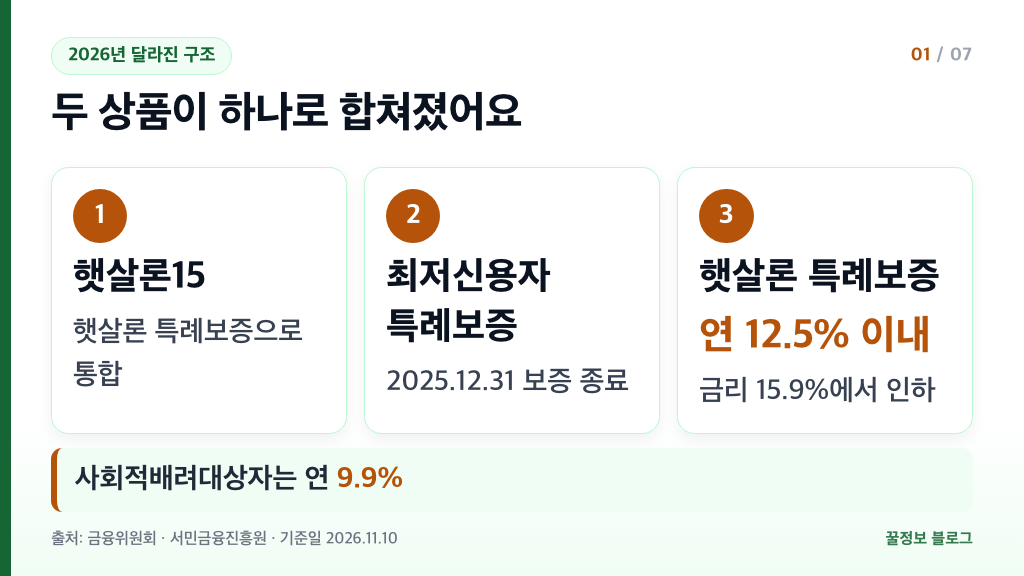
햇살론15는 2026년부터 최저신용자 특례보증과 함께 햇살론 특례보증으로 통합됐습니다.
금융위원회가 두 상품을 하나로 합쳤습니다. 최저신용자 특례보증은 2025년 12월 31일에 보증이 끝났고, 두 상품이 하나의 이름으로 이어집니다.
기존 햇살론15는 서민금융진흥원이 보증하는 대출이었습니다. 보증이란 내가 돈을 갚지 못할 때를 대비해 보증기관이 금융기관에 약속해 주는 제도입니다.
| 상품 | 상태 | 핵심 내용 |
|---|---|---|
| 햇살론15 | 햇살론 특례보증으로 통합 | 서민금융진흥원 보증부 대출이었음 |
| 최저신용자 특례보증 | 2025.12.31 보증 종료 | 햇살론 특례보증으로 통합 |
| 햇살론 특례보증 | 현재 안내되는 상품 | 최대 1,000만원, 연 12.5% 이내 |
표의 마지막 줄이 지금 알아봐야 할 상품입니다. 상품 이름이 바뀌었으므로 상담을 받을 때는 햇살론15 대신 햇살론 특례보증이라고 말씀하시면 됩니다.
이름만 바뀐 것이 아니라 대상, 한도, 금리도 함께 달라졌습니다. 다음 항목부터 하나씩 비교합니다.
햇살론 특례 신청 대상
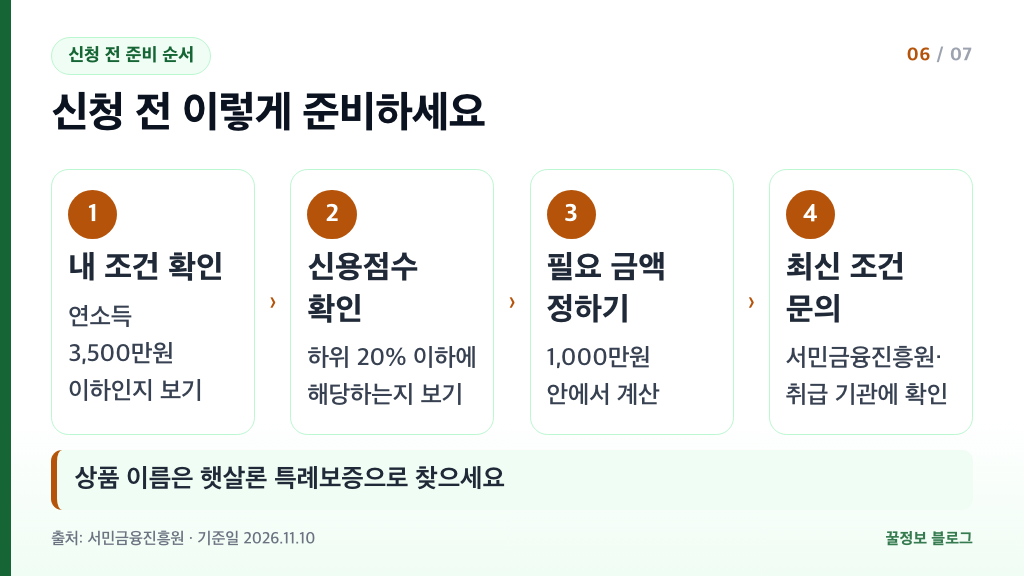
햇살론 특례의 대상은 연소득 3,500만원 이하이면서 신용점수 하위 20% 이하인 분입니다.
기존 햇살론15는 개인신용평점 하위 20%이면서 연소득 4,500만원 이하가 대상이었습니다. 연소득이 3,500만원 이하이면 신용평점 제한이 없었습니다.
| 구분 | 기존 햇살론15 | 햇살론 특례 |
|---|---|---|
| 연소득 | 4,500만원 이하 | 3,500만원 이하 |
| 신용 조건 | 하위 20%(연소득 3,500만원 이하는 제한 없음) | 하위 20% 이하 |
연소득 기준이 4,500만원에서 3,500만원으로 낮아졌습니다. 연소득이 3,500만원을 넘으면 햇살론 특례의 대상이 아니므로 먼저 본인의 소득부터 살펴보세요.
신용점수 하위 20%란 전체 이용자를 점수가 낮은 쪽부터 줄 세웠을 때 아래쪽 20%에 든다는 뜻입니다. 내 점수는 신용평가 회사의 조회 서비스에서 볼 수 있습니다.
소득을 계산하는 방식과 필요한 서류 같은 세부 기준은 신청 전 서민금융진흥원이나 취급 금융기관에서 최신 조건을 확인하세요.

한도와 금리 변화
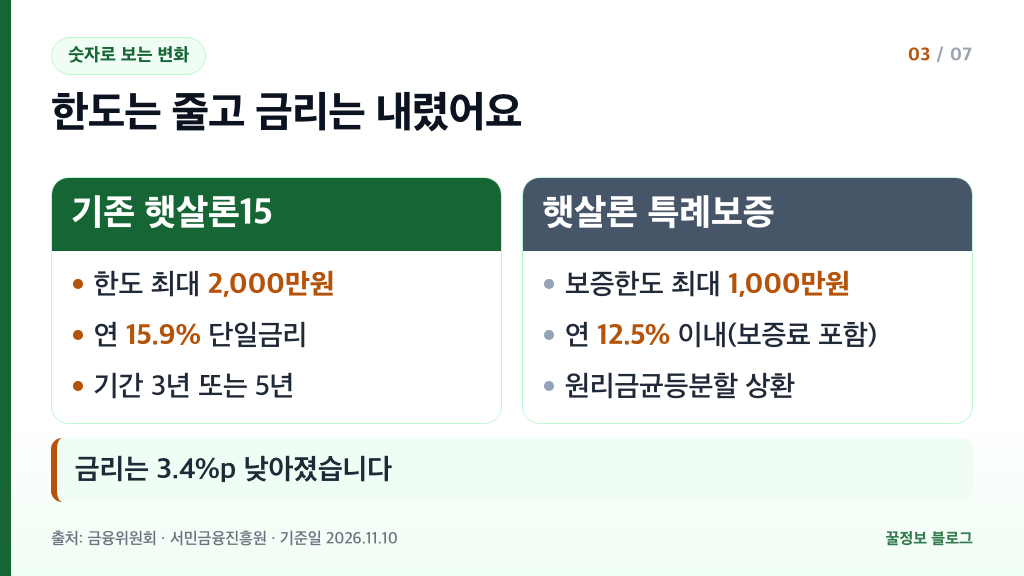
햇살론 특례의 보증한도는 최대 1,000만원이고, 금리는 연 12.5% 이내(보증료 포함)입니다.
기존 햇살론15는 대출한도 최대 2,000만원에 연 15.9% 단일금리였습니다. 한도는 절반으로 줄었고 금리는 3.4%p 낮아졌습니다.
| 항목 | 기존 햇살론15 | 햇살론 특례 |
|---|---|---|
| 한도 | 최대 2,000만원 | 최대 1,000만원 |
| 금리 | 연 15.9% | 연 12.5% 이내 |
| 기간·상환 | 3년 또는 5년 | 원리금균등분할 상환 |
원리금균등분할 상환은 매달 같은 금액으로 원금과 이자를 함께 나누어 갚는 방식입니다. 갚는 금액이 매달 일정해서 생활비 계획을 세우기 쉽습니다.
금융위원회 안내에 따르면 사회적배려대상자는 연 9.9%입니다. 본인이 사회적배려대상자에 해당하는지는 신청 전 취급 금융기관에 물어보세요.
1,000만원을 1년 동안 그대로 빌린다고 단순하게 놓고 보면 이자는 연 15.9%일 때 159만원, 연 12.5%일 때 125만원으로 34만원 차이가 납니다. 실제로는 매달 원금을 갚아 이자가 줄어들기 때문에 이보다 적게 나옵니다.
12.5%에 들어 있는 보증료가 얼마인지는 신청 전 서민금융진흥원이나 취급 금융기관에서 최신 조건을 확인하세요.
햇살론15 판매 종료 안내
최저신용자 특례보증은 2025년 12월 31일에 보증이 끝났고, KB국민은행의 햇살론15 II 상품도 같은 날 판매 중단으로 안내됐습니다.
KB국민은행 상품 안내 페이지에서 확인되는 내용입니다. 다른 금융기관의 판매 여부와 날짜는 기관마다 다를 수 있으니 방문 전 해당 기관에 문의하세요.
| 날짜 | 내용 |
|---|---|
| 2025.12.31 | 최저신용자 특례보증 보증 종료 |
| 2025.12.31 | KB국민은행 햇살론15 II 판매 중단 안내 |
| 2026년 | 햇살론15와 최저신용자 특례보증이 햇살론 특례보증으로 통합 |
판매 중단은 새로 받는 상품에 대한 안내입니다. 이미 받은 대출을 갚는 방법은 다음 항목의 상환유예 특례와 대출을 받은 금융기관 안내를 함께 보세요.
전화나 방문 상담에서는 햇살론 특례보증이라는 이름으로 문의하는 편이 정확합니다. 창구에서 상품 이름이 낯설다고 하면 서민금융진흥원 안내를 보여 달라고 요청해 보세요.

상환유예 특례 대상 심사
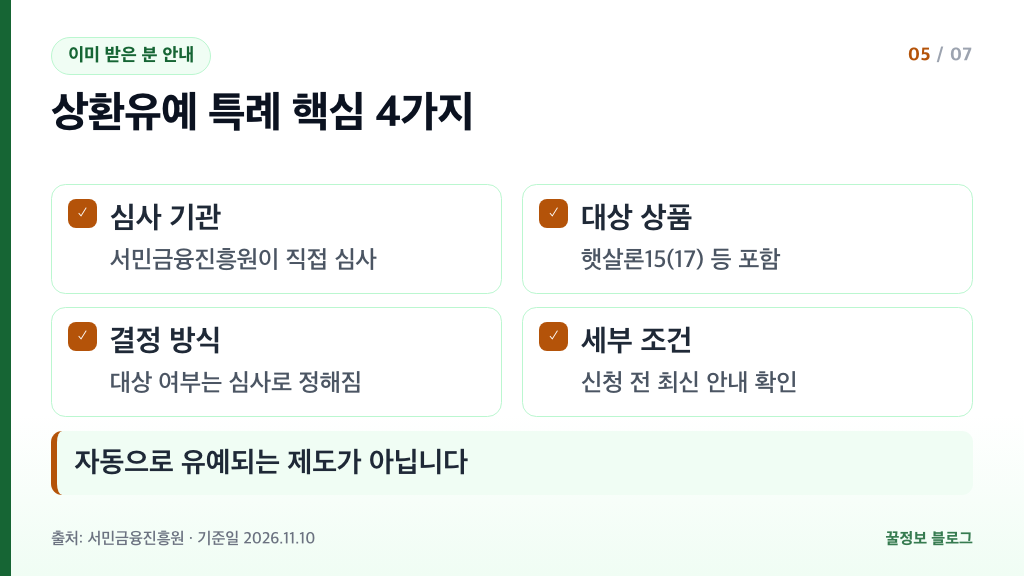
서민금융진흥원 상환유예 특례는 햇살론15(17) 등을 대상으로 하며, 서민금융진흥원이 직접 상환유예 대상 여부를 심사합니다.
상환유예란 갚아야 할 시기를 뒤로 미루는 것입니다. 이미 햇살론15를 받고 갚는 중인 분이 대상 상품에 들어 있습니다.
다만 대상 여부는 심사로 정해집니다. 신청한다고 모두 미뤄지는 제도는 아니라는 점을 알고 준비하세요.
| 항목 | 내용 |
|---|---|
| 심사 기관 | 서민금융진흥원이 직접 심사 |
| 대상 상품 | 햇살론15(17) 등 |
| 결정 방식 | 상환유예 대상 여부 심사 |
| 세부 조건 | 신청 전 최신 안내 확인 |
유예 기간과 구체적인 조건은 안내가 바뀔 수 있습니다. 신청 전 서민금융진흥원에서 최신 조건을 확인하세요.
갚기 어려워질 것 같다면 연체가 생기기 전에 대출을 받은 금융기관이나 서민금융진흥원에 먼저 상담하는 편이 좋습니다.
함께 보면 좋은 글: 햇살론 대출자격 확인법
지금 신청할 상품 고르기
지금 새로 신청한다면 햇살론15가 아니라 햇살론 특례보증을 기준으로 알아보셔야 합니다.
아래 순서대로 준비하면 상담 시간이 줄고 빠뜨리는 것이 적습니다.
- 연소득이 3,500만원 이하인지 확인합니다.
- 신용점수가 하위 20% 이하에 해당하는지 확인합니다.
- 필요한 금액을 보증한도 최대 1,000만원 안에서 정합니다.
- 서민금융진흥원이나 취급 금융기관에 최신 조건을 확인합니다.
| 내 상황 | 알아볼 것 |
|---|---|
| 새로 신청하려는 경우 | 햇살론 특례보증 |
| 햇살론15를 갚는 중인 경우 | 상환유예 특례 대상 심사 |
| 최저신용자 특례보증을 찾는 경우 | 2025.12.31 종료, 햇살론 특례보증으로 통합 |
필요한 금액이 1,000만원을 넘는다면 금융기관 상담에서 다른 방법이 있는지 함께 물어보세요.
대출을 알선해 주겠다는 문자나 전화는 조심해야 합니다. 수수료나 개인정보를 먼저 요구한다면 응하지 말고, 공식 기관 안내를 직접 찾아 확인하세요.
햇살론 15 자주 묻는 질문
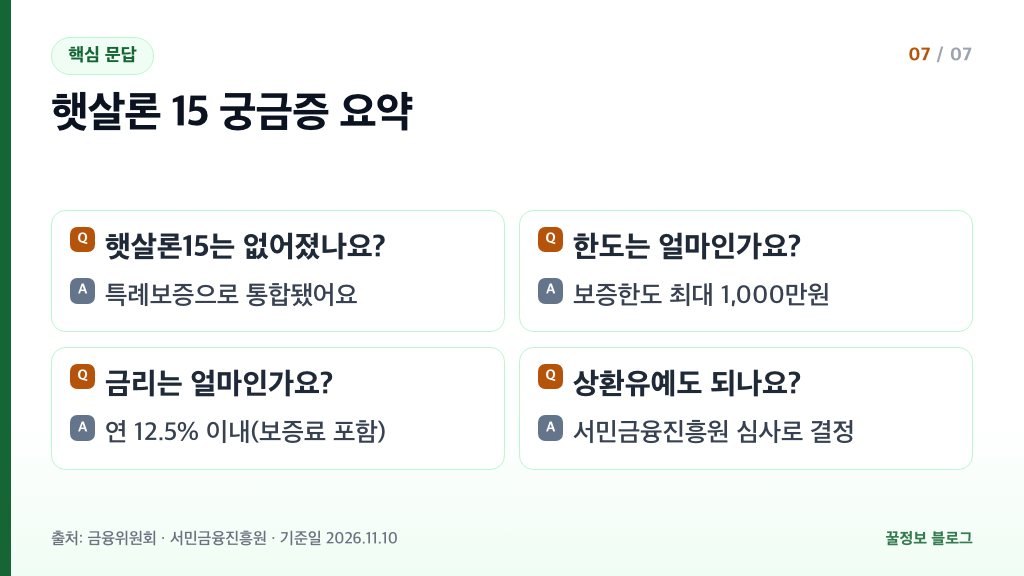
햇살론15는 완전히 없어졌나요?
햇살론15와 최저신용자 특례보증이 햇살론 특례보증으로 통합됐습니다. KB국민은행 햇살론15 II는 2025년 12월 31일 판매 중단으로 안내됐고, 다른 기관은 해당 기관에 문의하세요.
햇살론 특례보증의 한도와 금리는 얼마인가요?
보증한도는 최대 1,000만원이고 금리는 연 12.5% 이내(보증료 포함)입니다. 상환은 원리금균등분할 방식이며, 사회적배려대상자는 연 9.9%입니다.
누가 신청할 수 있나요?
연소득 3,500만원 이하이면서 신용점수 하위 20% 이하인 분이 대상입니다. 세부 기준은 신청 전 서민금융진흥원이나 취급 금융기관에서 확인하세요.
이미 받은 햇살론15는 상환을 미룰 수 있나요?
서민금융진흥원 상환유예 특례가 햇살론15(17) 등을 대상으로 하며, 서민금융진흥원이 직접 대상 여부를 심사합니다. 기간과 조건은 신청 전 최신 안내를 확인하세요.
햇살론15 추가대출도 받을 수 있나요?
추가대출 조건은 안내가 바뀔 수 있어 서민금융진흥원이나 취급 금융기관에 최신 조건을 확인하셔야 합니다.
대출을 갚기 어려울 때 드는 비용이 궁금하다면 아래 글을 참고하세요.
함께 보면 좋은 글: 개인회생 비용
출처
- 서민금융진흥원 햇살론15 — 기존 대상, 한도 2,000만원, 연 15.9%, 대출기간
- 서민금융진흥원 햇살론특례 — 대상 소득, 보증한도 1,000만원, 연 12.5% 이내, 상환 방식
- 서민금융진흥원 통합 안내 — 햇살론 특례 대상 연소득과 신용점수 기준
- 금융위원회 공식 블로그 — 햇살론15와 최저신용자 특례보증 통합, 금리 인하, 사회적배려대상자 9.9%
- 서민금융진흥원 최저신용자 특례보증 — 2025년 12월 31일 보증 종료
- 서민금융진흥원 상환유예 특례 — 대상 상품, 서민금융진흥원 직접 심사
- KB국민은행 햇살론15 II — 2025년 12월 31일 판매 중단 안내


댓글