상속세 계산 방법
상속세 계산은 상속재산에서 채무·장례비와 상속공제를 빼 과세표준을 구한 뒤 세율(10~50%)을 곱하고 누진공제액을 빼는 순서입니다. 일괄공제 5억원과 배우자공제 최소 5억원이 대부분의 출발점이고, 신고는 상속개시일이 속한 달의 말일부터 6개월 안에 합니다.
가족을 떠나보낸 뒤에 세금까지 챙기려면 막막하게 느껴지기 마련입니다. 어려운 세금 용어는 괄호로 풀어 쓰고, 계산 순서와 세율표, 공제 금액, 계산 예시, 신고 방법을 차례대로 쉽게 안내합니다.
상속세 계산 순서와 세율표
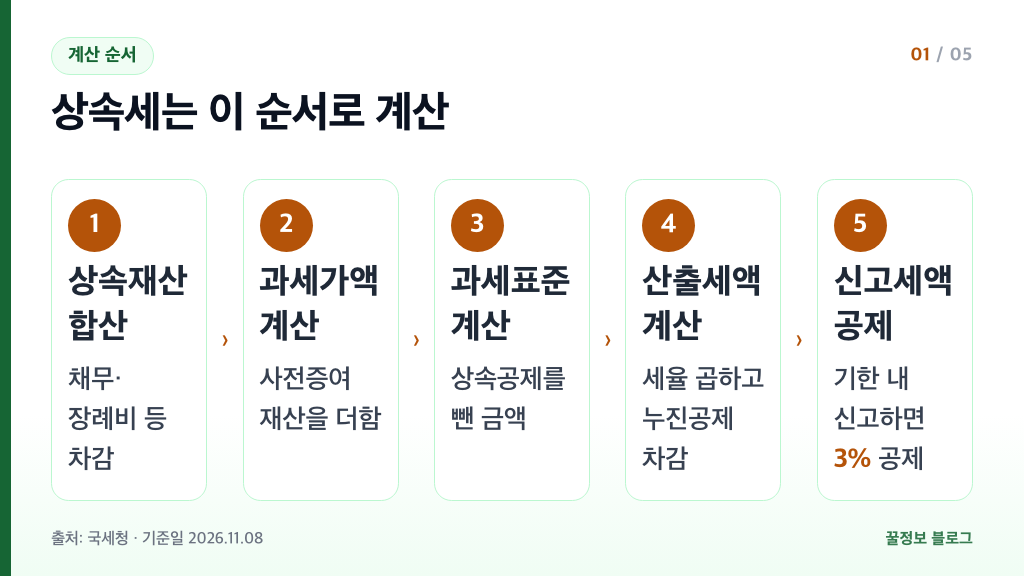
상속세는 상속재산 → 과세가액 → 과세표준 → 산출세액 순서로 계산하고, 산출세액은 과세표준에 세율을 곱한 뒤 누진공제액을 빼서 구합니다.
먼저 낯선 말부터 풀어 보겠습니다. 피상속인은 재산을 남기고 돌아가신 분이고, 상속인은 그 재산을 물려받는 사람입니다. 상속개시일은 피상속인이 돌아가신 날을 말합니다.
- 상속재산을 모두 더합니다. 여기에서 법에서 세금을 매기지 않는 재산(비과세 재산), 공과금(내야 할 세금 등 공적인 비용), 장례비, 채무(갚아야 할 빚)를 뺍니다.
- 사전증여 재산을 더합니다. 상속개시일 전 10년 안에 상속인에게 미리 준 재산이 대상이고, 상속인이 아닌 사람에게 준 재산은 5년입니다. 이렇게 나온 금액이 과세가액(세금을 매기는 기준이 되는 재산 금액)입니다.
- 과세가액에서 상속공제를 뺍니다. 이렇게 나온 금액이 과세표준(세율을 곱하는 바로 그 금액)입니다.
- 과세표준에 세율을 곱하고 누진공제액을 뺍니다. 이렇게 나온 금액이 산출세액(계산으로 나온 세금)입니다.
- 기한 안에 신고하면 신고세액공제 3%를 뺍니다. 남은 금액이 실제로 내는 세금입니다.
| 구분 | 계산식 |
|---|---|
| 과세가액 | 상속재산 − 비과세·불산입 재산 − 공과금·장례비·채무 + 사전증여 재산 |
| 과세표준 | 과세가액 − 상속공제 |
| 산출세액 | 과세표준 × 세율 − 누진공제액 |
세율은 과세표준이 클수록 높아지는 누진세율이며 5단계로 나뉩니다. 아래 표에서 내 과세표준이 어느 칸에 해당하는지 찾아보세요.
| 과세표준 | 세율 | 누진공제액 |
|---|---|---|
| 1억원 이하 | 10% | 없음 |
| 1억원 초과 5억원 이하 | 20% | 1천만원 |
| 5억원 초과 10억원 이하 | 30% | 6천만원 |
| 10억원 초과 30억원 이하 | 40% | 1억 6천만원 |
| 30억원 초과 | 50% | 4억 6천만원 |
누진공제액은 높은 세율을 전체 금액에 곱했을 때 많이 걷히는 만큼을 되돌려 주는 금액입니다. 구간별로 나누어 계산한 것과 같은 결과가 나오도록 미리 정해 둔 값이라고 이해하시면 됩니다.
예를 들어 과세표준이 3억원이면 3억원 × 20% − 1천만원으로 계산해 산출세액은 5천만원입니다. 과세표준이 6억원이라면 6억원 × 30% − 6천만원으로 1억 2천만원이 됩니다.
세율표는 외우지 않으셔도 됩니다. 순서만 알아 두고, 숫자는 위 표를 보면서 하나씩 대입하면 됩니다.
상속공제 종류와 공제 금액
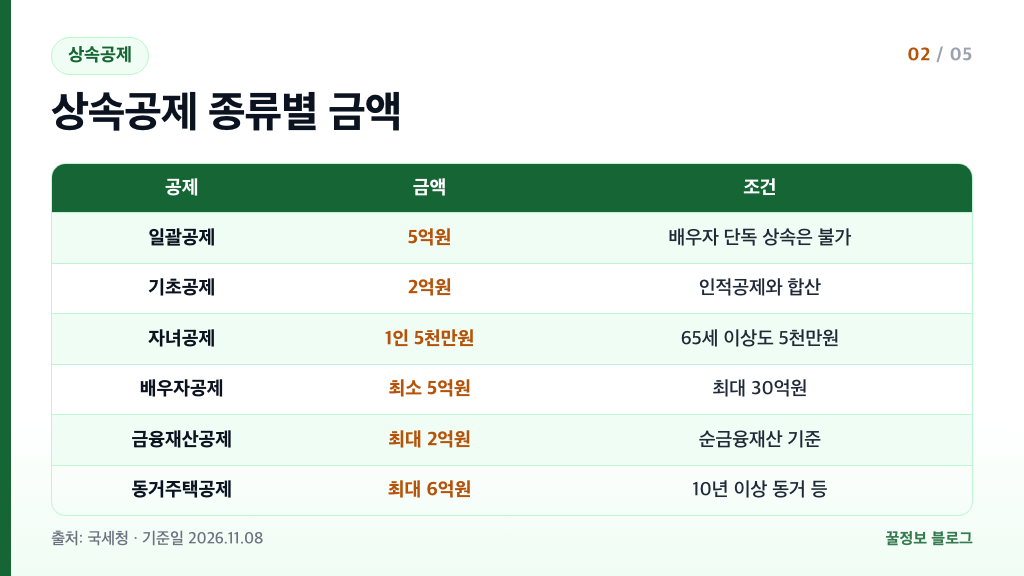
배우자와 자녀가 함께 상속하면 일괄공제 5억원과 배우자공제 최소 5억원이 적용되어 공제가 최소 10억원이 됩니다.
상속공제는 과세가액에서 빼 주는 금액으로, 이 금액이 클수록 세금이 줄어듭니다. 주요 공제를 표로 먼저 보겠습니다.
| 공제 | 금액 | 핵심 조건 |
|---|---|---|
| 일괄공제 | 5억원 | 배우자 단독 상속이면 불가 |
| 기초공제 | 2억원 | 인적공제와 합산 |
| 자녀공제 | 1인 5천만원 | 자녀 1명마다 적용 |
| 배우자공제 | 최소 5억원 | 최대 30억원 |
| 금융재산 상속공제 | 최대 2억원 | 순금융재산 1억원 초과 시 20% |
| 동거주택 상속공제 | 최대 6억원 | 10년 이상 동거 등 |
일괄공제는 기초공제 2억원에 인적공제를 더한 금액과 일괄공제 5억원 중 큰 금액을 공제받는 방식입니다. 인적공제는 가족 구성에 따라 받는 공제로, 자녀 1인당 5천만원, 65세 이상 연로자 1인당 5천만원이 있고, 미성년자는 19세가 될 때까지 남은 연수에 1천만원을 곱한 금액입니다.
예를 들어 자녀가 2명이면 기초공제 2억원에 자녀공제 1억원을 더해 3억원입니다. 일괄공제 5억원이 더 크므로 대부분은 일괄공제를 선택하게 됩니다. 다만 배우자 혼자 상속하는 경우에는 일괄공제를 쓸 수 없습니다.
배우자공제는 배우자가 실제로 받은 상속액이 5억원 미만이면 5억원을, 5억원 이상이면 실제 상속액을 공제합니다. 이때 법정상속지분(법에서 정한 상속 몫)이 한도이고, 최대 30억원까지입니다.
금융재산 상속공제는 순금융재산(예금·주식 같은 금융재산에서 금융회사 빚을 뺀 금액)이 2천만원 이하이면 전액을 공제합니다. 1억원을 넘으면 그 20%를 공제하고 최대 2억원까지입니다. 그 사이 금액의 공제액은 홈택스 모의계산이나 세무서에서 확인하는 것이 정확합니다.
동거주택 상속공제는 상속받은 주택 가액의 100%를 공제하며 한도는 6억원입니다. 10년 이상 함께 살았고 1세대 1주택에 해당하는 등 요건이 있으니, 해당될 것 같다면 세무서나 국세상담센터(국번 없이 126)에 문의해 보세요.
함께 보면 좋은 글: 상속세 공제 한도
상속세 계산 예시 두 가지
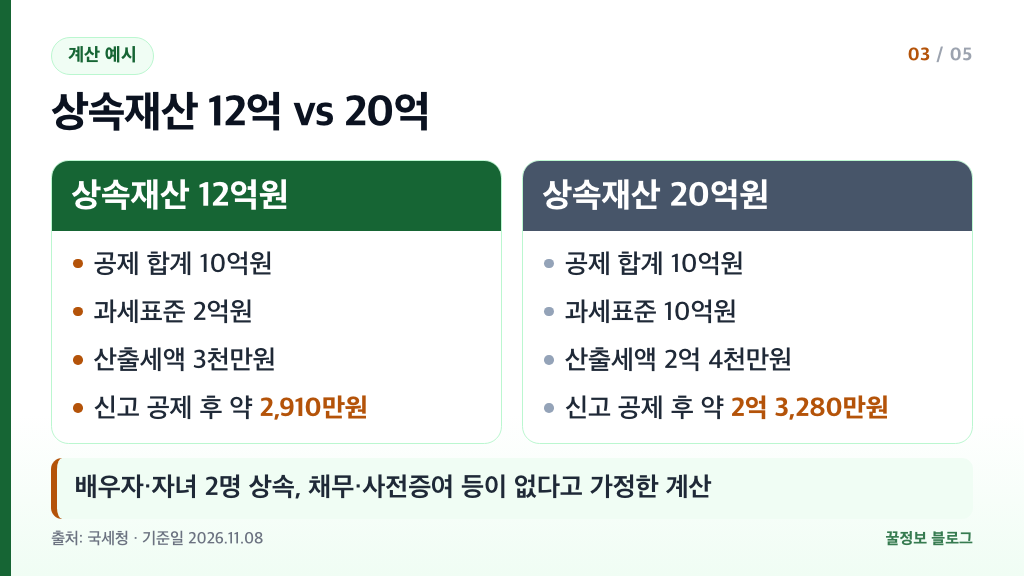
상속재산이 12억원이면 실제로 내는 세금은 약 2,910만원, 20억원이면 약 2억 3,280만원입니다.
아래 예시는 배우자와 자녀 2명이 상속하고, 채무·사전증여·금융재산공제·동거주택공제가 없다고 가정한 단순 계산입니다. 공제는 일괄공제 5억원과 배우자공제 5억원을 합한 10억원을 적용했습니다.
예시 1. 상속재산 12억원
| 단계 | 계산 | 금액 |
|---|---|---|
| 상속재산 | 가정한 금액 | 12억원 |
| 상속공제 | 일괄공제 5억원 + 배우자공제 5억원 | 10억원 |
| 과세표준 | 12억원 − 10억원 | 2억원 |
| 산출세액 | 2억원 × 20% − 1천만원 | 3천만원 |
| 신고세액공제 | 3천만원 × 3% | 90만원 |
| 실제 납부세액 | 3천만원 − 90만원 | 약 2,910만원 |
예시 2. 상속재산 20억원
| 단계 | 계산 | 금액 |
|---|---|---|
| 상속재산 | 가정한 금액 | 20억원 |
| 상속공제 | 일괄공제 5억원 + 배우자공제 5억원 | 10억원 |
| 과세표준 | 20억원 − 10억원 | 10억원 |
| 산출세액 | 10억원 × 30% − 6천만원 | 2억 4천만원 |
| 신고세액공제 | 2억 4천만원 × 3% | 720만원 |
| 실제 납부세액 | 2억 4천만원 − 720만원 | 약 2억 3,280만원 |
상속재산이 8억원 늘었을 뿐인데 세금은 약 2,910만원에서 약 2억 3,280만원으로 크게 늘었습니다. 과세표준이 커지면서 적용되는 세율이 20%에서 30%로 올라갔기 때문입니다.
실제 상속에서는 갚아야 할 빚이 있거나 돌아가시기 전에 자녀에게 미리 준 재산이 있을 수 있습니다. 이런 경우 과세가액이 달라지고, 금융재산공제나 동거주택공제까지 받으면 세금이 더 줄어듭니다. 내 상황에 맞는 금액은 뒤에서 소개하는 홈택스 모의계산으로 먼저 계산해 보세요.
상속세 신고 방법과 기한
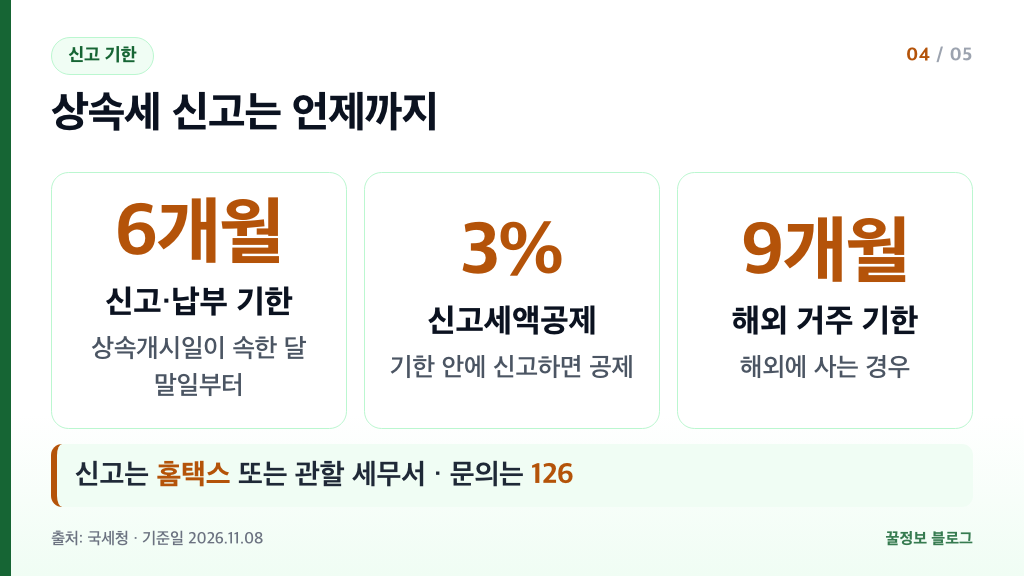
상속세는 상속개시일이 속하는 달의 말일부터 6개월 안에 신고하고 납부해야 하며, 해외에 거주하는 경우에는 9개월입니다.
예를 들어 돌아가신 날이 2026년 3월 10일이라면 3월 말일부터 6개월째가 되는 날인 2026년 9월 30일까지 신고하고 납부합니다. 돌아가신 날이 아니라 그 달의 말일부터 센다는 점을 기억해 두세요.
| 구분 | 내용 |
|---|---|
| 신고·납부 기한 | 상속개시일이 속하는 달의 말일부터 6개월 |
| 해외 거주 | 9개월 |
| 신고세액공제 | 기한 안에 신고하면 산출세액의 3% |
기한 안에 신고하면 산출세액의 3%를 공제받을 수 있어, 앞의 예시에서는 90만원과 720만원이 줄어듭니다. 기한이 가까워서 서두르기보다 미리 준비해 두는 것이 좋습니다.
신고는 인터넷으로 하거나 세무서를 방문해서 할 수 있습니다. 홈택스(국세청 인터넷 세금 신고 서비스)로 신고하는 순서는 다음과 같습니다.
- 국세청 홈택스에 로그인합니다.
- 신고/납부 → 세금신고 → 상속세 메뉴를 선택합니다.
- 상속인과 상속재산, 공제 내용을 입력해 신고서를 작성하고 제출합니다.
- 산출된 세액을 납부합니다.
신고 전에 세금이 얼마나 나올지 미리 보고 싶다면 홈택스의 세금모의계산 → 상속세 자동계산 메뉴를 이용하세요. 인터넷이 어렵다면 관할 세무서를 직접 찾아가 신고 방법을 물어볼 수 있습니다.
상속재산의 종류가 많거나 공제 요건이 복잡해 판단이 어렵다면 국세상담센터(국번 없이 126)에 전화로 문의하세요. 상담원이 신고 절차와 필요한 사항을 안내해 줍니다.
상속세 자주 묻는 질문
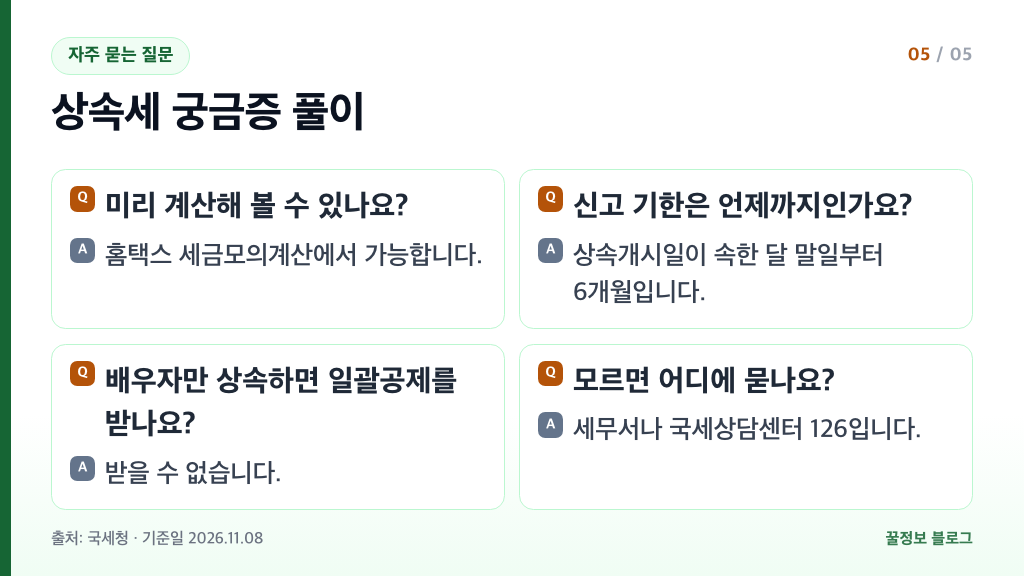
상속세는 어떤 순서로 계산하나요?
상속재산에서 공과금·장례비·채무를 빼고 사전증여 재산을 더해 과세가액을 구합니다. 여기서 상속공제를 빼면 과세표준이고, 과세표준에 세율을 곱한 뒤 누진공제액을 빼면 산출세액입니다.
상속세를 미리 계산해 볼 수 있나요?
홈택스의 세금모의계산 메뉴에서 상속세 자동계산을 이용할 수 있습니다. 상속재산과 공제 내용을 입력하면 예상 세액을 알아볼 수 있습니다.
신고 기한은 언제까지인가요?
상속개시일이 속하는 달의 말일부터 6개월 안입니다. 해외에 거주하는 경우는 9개월이며, 기한 안에 신고하면 신고세액공제 3%를 받습니다.
배우자만 상속하면 일괄공제를 받을 수 있나요?
배우자 단독 상속이면 일괄공제는 받을 수 없습니다. 이 경우 어떤 공제가 얼마나 적용되는지는 세무서나 국세상담센터(국번 없이 126)에 문의하세요.
상속재산이 10억원 이하이면 세금이 없나요?
배우자와 자녀가 함께 상속하고 공제가 10억원이라면, 채무·사전증여 등이 없는 단순 계산에서는 과세표준이 0원이어서 낼 세금이 없습니다. 다만 사전증여 재산이나 공제 요건에 따라 달라지니 홈택스 모의계산으로 확인하세요.
함께 보면 좋은 글: 상속세 신고기간 6개월 이내, 세액공제 3% 받는 법
출처
- 국세청 상속세 세액계산 흐름 — 계산 순서, 세율표, 산출세액 공식
- 국세청 상속공제 안내 — 일괄·기초·인적·배우자·금융재산·동거주택 공제
- 국세청 상속세 신고·납부 안내 — 신고기한, 신고세액공제 3%, 홈택스 신고 경로


댓글