증여세 계산 방법
증여세 계산은 증여재산에서 증여재산공제(성인 자녀 5천만원)를 빼 과세표준을 구하고, 세율(10~50%)을 곱한 뒤 누진공제액을 빼서 산출세액을 정하는 순서입니다. 부모가 성인 자녀에게 3억원을 처음 증여하면 산출세액은 4천만원, 신고세액공제 3%를 빼면 3,880만원을 냅니다.
집이나 현금을 자녀에게 물려주려 할 때 세금이 얼마나 나올지 궁금한 분이 많습니다. 공제 한도와 세율표, 실제 금액으로 계산한 예시 4개를 차례대로 쉽게 풀어 드립니다.

증여세 계산 순서
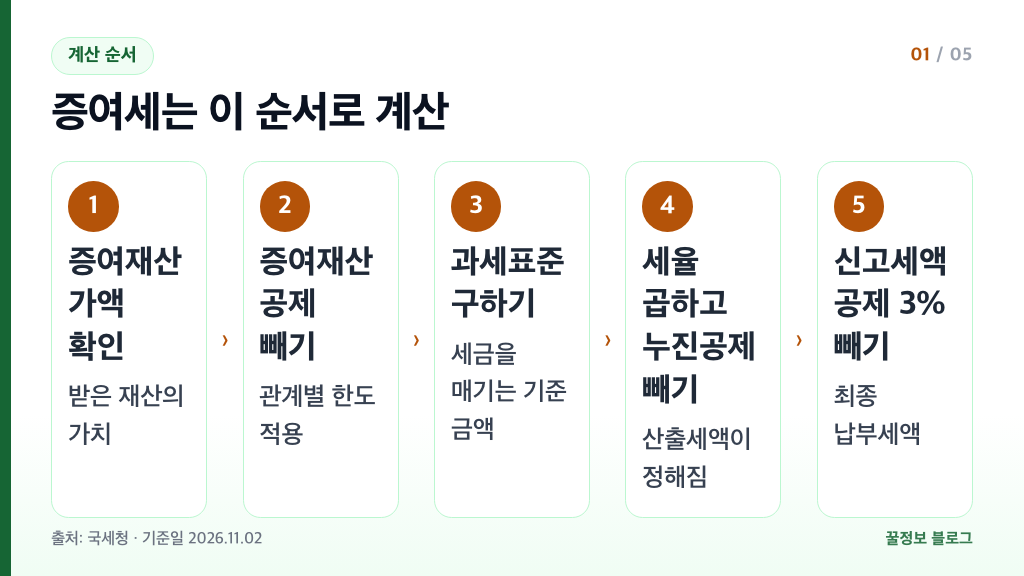
증여세는 받은 재산의 가치에서 공제를 빼고, 세율을 곱한 뒤, 누진공제를 빼는 순서로 계산합니다.
먼저 낯선 말부터 풀어 보겠습니다. 증여는 대가 없이 재산을 주는 것입니다. 증여재산가액은 받은 재산의 가치를 돈으로 따진 금액입니다. 증여재산공제는 받은 금액에서 증여한 사람과의 관계에 따라 일정 금액을 빼 주는 제도입니다.
과세표준은 세금을 매기는 기준이 되는 금액입니다. 누진공제는 세율이 높은 구간에서 세금이 지나치게 늘지 않도록 계산 끝에 빼 주는 금액이고, 산출세액은 세율을 적용해 나온 세금입니다.
- 받은 재산의 증여재산가액을 구합니다.
- 관계에 맞는 증여재산공제를 뺍니다.
- 남은 금액이 과세표준입니다.
- 과세표준에 세율을 곱하고 누진공제액을 빼면 산출세액이 나옵니다.
- 산출세액에서 신고세액공제 3%를 빼면 낼 세금이 정해집니다.
| 단계 | 계산식 | 뜻 |
|---|---|---|
| 과세표준 | 증여재산가액 − 증여재산공제 | 세금을 매기는 기준 금액 |
| 산출세액 | 과세표준 × 세율 − 누진공제액 | 세율을 적용한 세금 |
| 납부세액 | 산출세액 − 신고세액공제 | 실제로 내는 세금 |
신고세액공제는 2019년 이후 증여분부터 산출세액의 3%입니다. 예를 들어 산출세액이 1천만원이면 30만원을 빼서 970만원을 내는 식입니다.
같은 사람에게 여러 번 받았다면 합산해서 계산합니다. 증여일 전 10년 이내에 같은 사람(증여한 사람이 직계존속이면 그 배우자 포함)에게 받은 증여재산가액이 합쳐서 1천만원 이상이면 합산해 신고합니다.
증여재산공제와 혼인·출산 공제
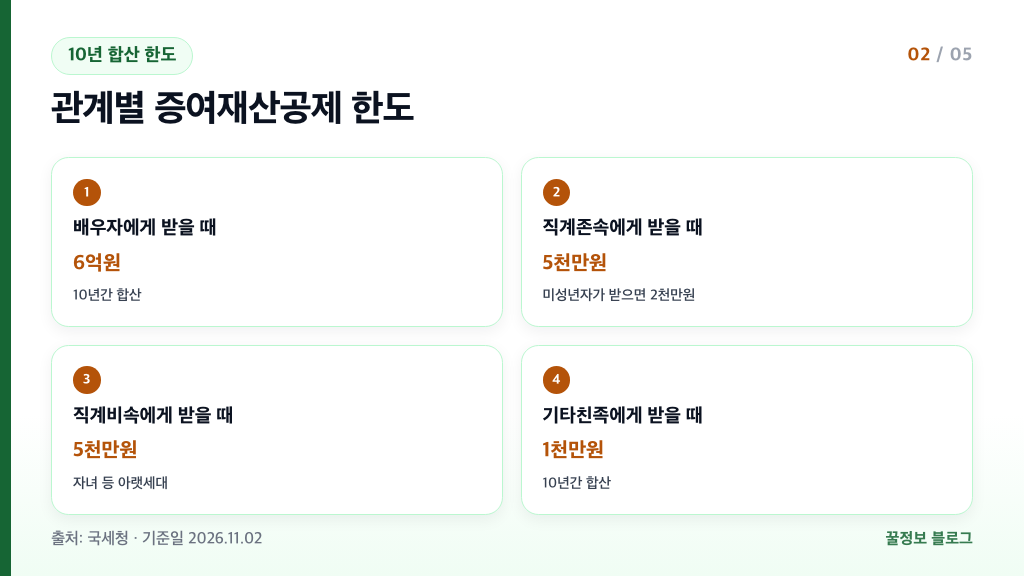
증여재산공제는 10년 동안 받은 증여를 합쳐 배우자 6억원, 직계존속 5천만원, 직계비속 5천만원, 기타친족 1천만원까지 빼 줍니다.
| 증여한 사람 | 공제 한도 | 쉬운 설명 |
|---|---|---|
| 배우자 | 6억원 | 남편이나 아내에게 받을 때 |
| 직계존속 | 5천만원 | 부모 등 윗세대에게 받을 때 |
| 직계존속(받는 사람이 미성년자) | 2천만원 | 미성년 자녀가 부모 등에게 받을 때 |
| 직계비속 | 5천만원 | 자녀 등 아랫세대에게 받을 때 |
| 기타친족 | 1천만원 | 그 밖의 친족에게 받을 때 |
부모가 성인 자녀에게 증여하면 자녀가 받은 금액에서 5천만원을 뺍니다. 자녀가 미성년자이면 공제는 2천만원으로 줄어듭니다.
이 한도는 한 해가 아니라 10년 동안 합친 금액에 적용됩니다. 10년 안에 이미 공제를 쓴 적이 있으면 그만큼 남은 한도만 쓸 수 있고, 10년이 지난 증여는 합산 대상에서 빠집니다.
증여한 사람이 직계존속이면 그 배우자도 같은 사람으로 봅니다. 아버지와 어머니에게 각각 받은 금액은 합쳐서 계산해야 하니, 두 분이 나눠 주실 때도 한도를 함께 생각해 두세요.
혼인·출산 공제는 별도로 1억원
혼인일 전후 2년 이내에 직계존속에게 증여받으면 기본 공제 5천만원과 별도로 1억원을 더 공제합니다.
| 구분 | 기본 증여재산공제 | 혼인·출산 추가 공제 |
|---|---|---|
| 공제 금액 | 5천만원(부모에게 받을 때) | 1억원 |
| 기준 시점 | 증여받은 날 | 혼인일 전후 각 2년, 자녀 출생일부터 2년 |
| 한도 | 10년 합산 | 혼인·출산 합쳐 1억원 |
혼인일은 혼인관계증명서에 적힌 신고일을 기준으로 합니다. 혼인 공제와 출산 공제는 합쳐서 한도가 1억원이고, 기본 공제와는 따로 적용됩니다.
예를 들어 혼인을 앞두고 부모에게 3억원을 받으면 기본 5천만원에 1억원을 더해 1억5천만원이 공제됩니다. 아래 계산 예시의 예시 3처럼 같은 3억원이라도 납부세액이 3,880만원에서 1,940만원으로 줄어듭니다.
공제 대상과 신청 절차 같은 자세한 요건은 사례마다 다를 수 있습니다. 증여하기 전에 국세청 누리집이나 관할 세무서에 문의해 보세요.
증여세율과 누진공제
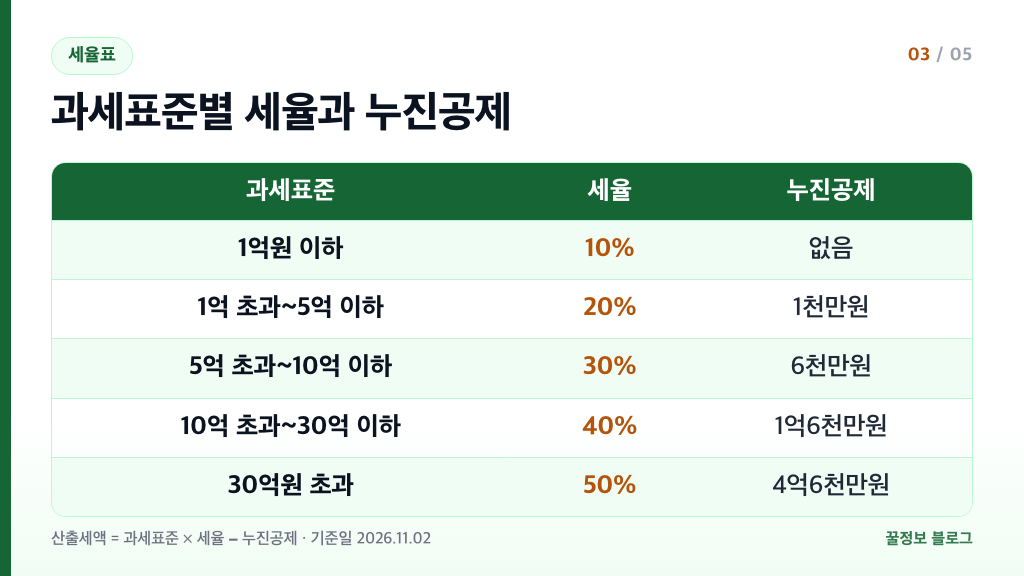
증여세 세율은 과세표준 1억원 이하 10%부터 30억원 초과 50%까지 5단계이고, 구간마다 누진공제액을 뺍니다.
| 과세표준 | 세율 | 누진공제액 |
|---|---|---|
| 1억원 이하 | 10% | 없음 |
| 1억원 초과 5억원 이하 | 20% | 1천만원 |
| 5억원 초과 10억원 이하 | 30% | 6천만원 |
| 10억원 초과 30억원 이하 | 40% | 1억6천만원 |
| 30억원 초과 | 50% | 4억6천만원 |
산출세액은 (과세표준 × 세율) − 누진공제액입니다. 계산기에 과세표준과 세율을 곱한 값을 먼저 넣고, 마지막에 표의 누진공제액만 빼면 됩니다.
예를 들어 과세표준이 2억5천만원이면 1억원 초과 5억원 이하 구간이므로 세율은 20%입니다. 2억5천만원에 20%를 곱하면 5천만원이고, 여기서 누진공제액 1천만원을 빼면 산출세액은 4천만원입니다.
과세표준이 1억원 이하이면 세율 10%만 곱하고 뺄 누진공제액은 없습니다. 과세표준이 1억원일 때 산출세액은 1천만원입니다.
증여세 계산 예시
성인 자녀가 부모에게 3억원을 처음 증여받으면 납부세액은 3,880만원입니다.
아래 4가지 예시는 10년 안에 받은 다른 증여가 없고 채무(갚아야 할 빚)도 없는 경우로 계산했습니다. 신고세액공제 3%까지 반영한 금액입니다.
예시 1과 예시 2, 성인 자녀가 받을 때
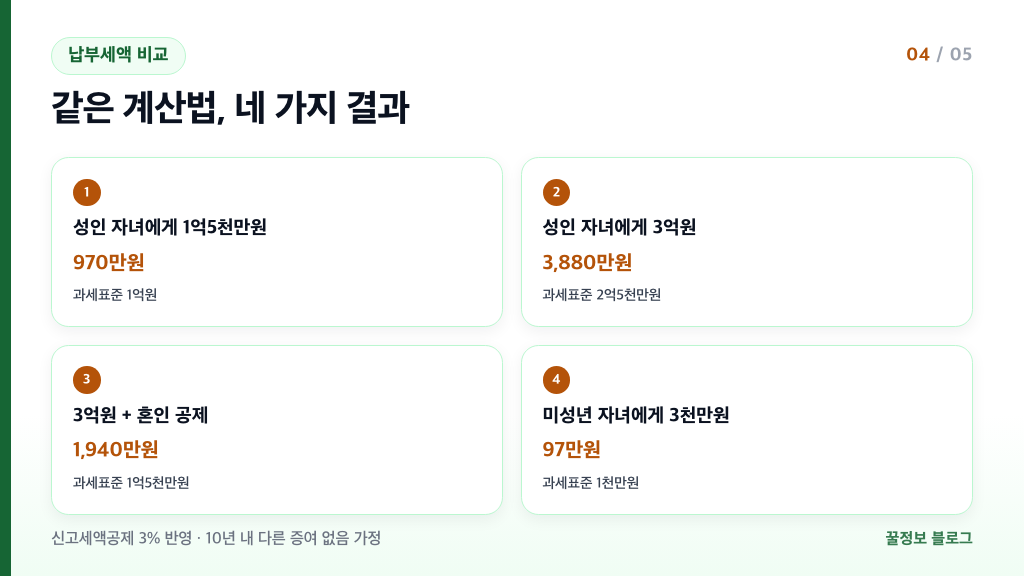
예시 1은 부모가 성인 자녀에게 1억5천만원을 증여하는 경우입니다. 1억5천만원에서 공제 5천만원을 빼면 과세표준은 1억원이고, 세율 10%를 곱하면 산출세액은 1천만원입니다. 신고세액공제 30만원을 빼면 970만원을 냅니다.
예시 2는 3억원을 증여하는 경우입니다. 3억원에서 5천만원을 빼면 과세표준은 2억5천만원이고, 20%를 곱한 5천만원에서 누진공제 1천만원을 빼면 산출세액은 4천만원입니다. 신고세액공제 120만원을 빼면 3,880만원을 냅니다.
| 단계 | 예시 1 (1억5천만원) | 예시 2 (3억원) |
|---|---|---|
| 증여재산공제 | 5천만원 | 5천만원 |
| 과세표준 | 1억원 | 2억5천만원 |
| 세율·누진공제 | 10%·없음 | 20%·1천만원 |
| 산출세액 | 1천만원 | 4천만원 |
| 신고세액공제 3% | 30만원 | 120만원 |
| 납부세액 | 970만원 | 3,880만원 |
예시 3과 예시 4, 혼인 공제와 미성년 자녀
예시 3은 혼인일 전후 2년 이내에 직계존속에게 3억원을 증여받아 혼인 공제 1억원을 더 받는 경우입니다. 공제는 기본 5천만원에 1억원을 더한 1억5천만원이므로 과세표준은 1억5천만원이고, 산출세액은 2천만원입니다. 신고세액공제 60만원을 빼면 1,940만원입니다. 예시 2보다 1,940만원 적습니다.
예시 4는 미성년 자녀가 직계존속에게 3천만원을 받는 경우입니다. 공제 2천만원을 빼면 과세표준은 1천만원이고, 산출세액은 100만원입니다. 신고세액공제 3만원을 빼면 97만원을 냅니다.
| 단계 | 예시 3 (혼인 공제) | 예시 4 (미성년 자녀) |
|---|---|---|
| 증여재산가액 | 3억원 | 3천만원 |
| 증여재산공제 | 1억5천만원 | 2천만원 |
| 과세표준 | 1억5천만원 | 1천만원 |
| 세율·누진공제 | 20%·1천만원 | 10%·없음 |
| 산출세액 | 2천만원 | 100만원 |
| 신고세액공제 3% | 60만원 | 3만원 |
| 납부세액 | 1,940만원 | 97만원 |
홈택스에서 직접 계산해 보기
내 금액으로 바로 계산해 보고 싶다면 홈택스를 이용합니다. 홈택스 세금신고 > 재산평가하기·모의계산 > (모의계산) 증여세 자동계산 메뉴에서 토지, 주택, 건물, 상장주식, 기타재산의 증여세를 직접 계산할 수 있습니다.
함께 보면 좋은 글: 증여세 신고방법, 홈택스 3개월 기한 확인하기
증여세 계산 자주 묻는 질문
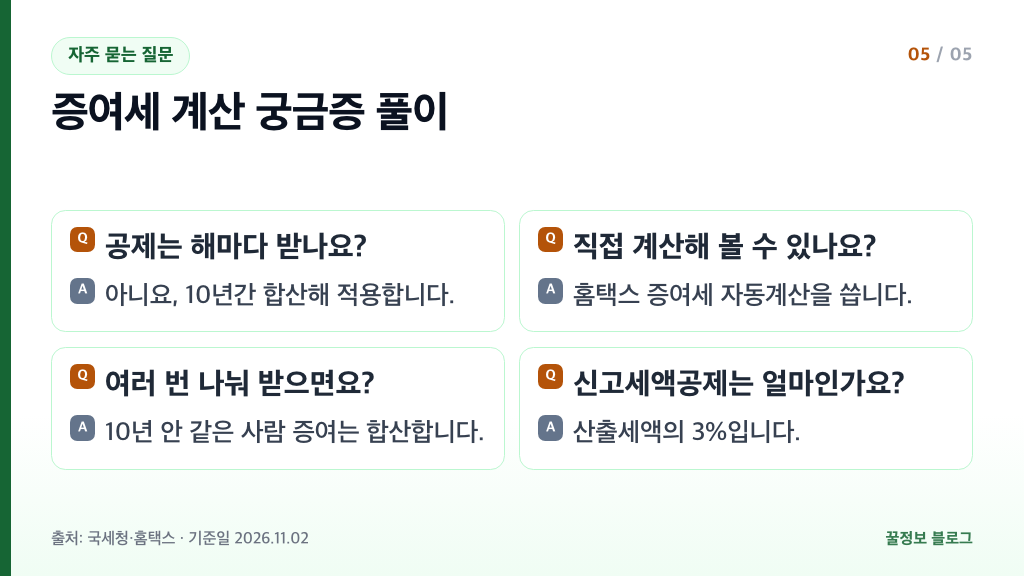
증여재산공제는 해마다 받을 수 있나요?
아닙니다. 증여재산공제 한도는 10년 동안 받은 증여를 합친 금액에 적용됩니다. 10년 안에 이미 공제를 썼다면 남은 한도만큼만 공제됩니다.
증여세를 직접 계산해 볼 수 있나요?
홈택스 세금신고 > 재산평가하기·모의계산 > (모의계산) 증여세 자동계산에서 직접 계산해 볼 수 있습니다. 금액을 입력하기 전에 10년 안에 받은 증여가 있는지 먼저 정리해 두면 편합니다.
여러 번 나눠 받으면 따로 계산하나요?
아닙니다. 증여일 전 10년 이내에 같은 사람에게 받은 증여재산가액이 합쳐서 1천만원 이상이면 합산해 신고합니다. 증여한 사람이 직계존속이면 그 배우자도 같은 사람으로 봅니다.
신고세액공제는 얼마인가요?
2019년 이후 증여분은 산출세액의 3%입니다. 산출세액이 4천만원이면 120만원을 빼서 3,880만원을 냅니다.
증여세 신고는 어디서 하나요?
홈택스 신고/납부 > 세금신고 > 증여세 메뉴에서 전자신고를 할 수 있습니다. 신고 기한과 절차는 아래 글에서 따로 안내합니다.
함께 보면 좋은 글: 산정특례 대상질병 코드
출처
- 국세청 증여세 세액계산 흐름 — 계산 순서, 세율·누진공제액, 증여재산공제 한도
- 국세청 증여세 항목별 설명 — 신고세액공제 3%, 10년 합산 기준
- 국가법령정보센터 상속세 및 증여세법 — 증여재산공제, 혼인·출산 공제
- 대한민국 정책브리핑 — 혼인·출산 공제 통합 한도 1억원
- 홈택스 증여세 자동계산 — 모의계산 메뉴 위치
- 국세청 증여세 신고 안내 — 전자신고 경로


댓글