증여세 신고기한
증여세 신고기한은 증여받은 날이 속하는 달의 말일부터 3개월 이내입니다. 기한 안에 신고하면 신고세액공제 3%를 받고, 넘기면 무신고가산세와 납부지연가산세가 붙습니다.
부모님께 목돈을 받았거나 자녀에게 집 마련 자금을 보태 줬다면 "언제까지 신고해야 하지?"가 가장 먼저 궁금합니다. 마감일을 하루만 넘겨도 세금이 더 붙을 수 있어서 날짜를 정확히 아는 것이 중요합니다. 아래에서 마감일 계산법, 달별 예시, 기한을 넘겼을 때 줄이는 방법, 증여재산을 돌려줄 때의 기한까지 쉬운 말로 풀어 드립니다.
신고기한 계산 기준
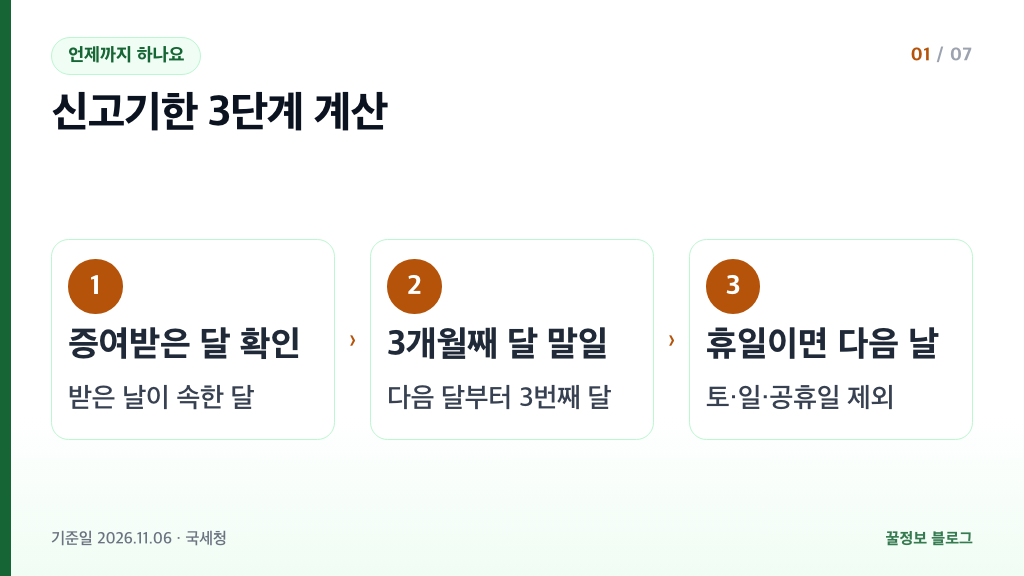
일반적인 증여는 증여받은 날이 속하는 달의 말일부터 3개월 이내에 신고해야 합니다. 상속세 및 증여세법 제68조가 정한 기한입니다.
말로 하면 어렵게 들리지만 계산은 간단합니다. 증여받은 달을 먼저 정하고, 그다음 달부터 세어 세 번째 달의 마지막 날이 기한입니다. 예를 들어 2026년 11월 15일에 증여받았다면 12월, 1월, 2월을 센 뒤 2027년 2월 28일이 3개월째 말일입니다. 2026년 12월 10일에 받았다면 2027년 3월 31일입니다.
증여받은 날이 그달 1일이든 30일이든 기한은 같습니다. 같은 달 안에서는 날짜가 달라도 마감일이 한 날로 모인다는 뜻입니다.
- 증여받은 달을 정합니다. (예: 2026년 11월)
- 그다음 달부터 3개월을 셉니다. (예: 12월, 1월, 2월)
- 세 번째 달의 마지막 날이 기한입니다. (예: 2027년 2월 28일)
- 그날이 토요일·일요일·공휴일이면 다음 날로 넘어갑니다.
한 가지 알아 둘 점이 있습니다. 특정법인과의 거래처럼 법에서 증여로 보는 경우(증여의제)는 기한이 따로 정해져 있습니다. 이런 경우라면 가까운 세무서나 국세상담센터 126번에 문의하세요.
달별 신고 마감일 예시
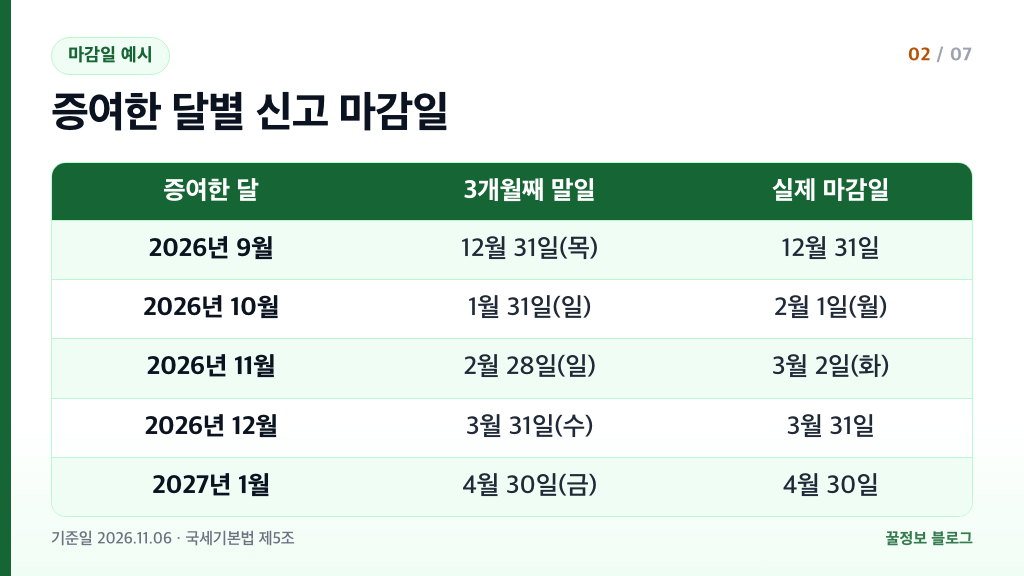
2026년 11월에 증여받았다면 신고 마감일은 2027년 3월 2일 화요일입니다.
11월 증여분의 3개월째 말일은 2027년 2월 28일인데 일요일입니다. 다음 날인 3월 1일은 삼일절 공휴일이라 하루 더 밀려 3월 2일이 마감입니다. 아래 표에서 증여받은 달별로 확인하세요.
| 증여한 달 | 3개월째 말일 | 실제 마감일 |
|---|---|---|
| 2026년 9월 | 12월 31일(목) | 12월 31일 |
| 2026년 10월 | 1월 31일(일) | 2월 1일(월) |
| 2026년 11월 | 2월 28일(일) | 3월 2일(화) |
| 2026년 12월 | 3월 31일(수) | 3월 31일 |
| 2027년 1월 | 4월 30일(금) | 4월 30일 |
신고와 납부 기한이 토요일·일요일·공휴일·대체공휴일이면 그다음 날이 기한입니다. 국세기본법 제5조에 있는 규정입니다.
표의 날짜는 2026년 11월 6일 기준으로 계산한 것입니다. 휴일이 낀 달은 접수 전에 세무서나 국세상담센터 126번에서 마감일을 한 번 더 물어보면 안전합니다.
기한을 넘기면 붙는 가산세
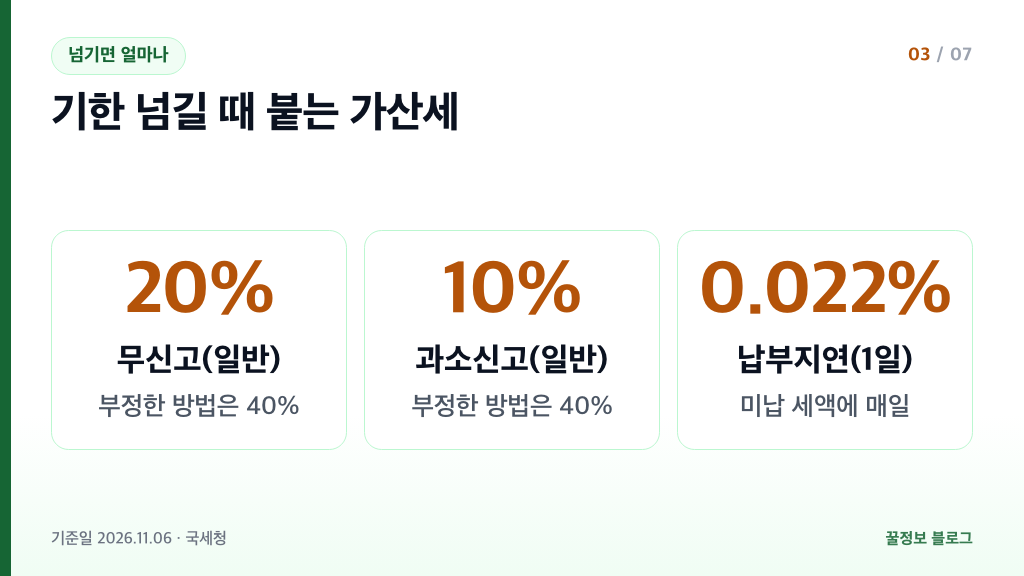
기한까지 신고하지 않으면 무신고가산세가 일반 20%, 부정한 방법을 썼다면 40% 붙고, 세금을 늦게 낸 날수만큼 납부지연가산세도 더해집니다.
가산세는 본래 내야 할 세금에 벌처럼 더 얹히는 금액입니다. 신고를 아예 안 한 경우, 신고는 했지만 금액을 적게 쓴 경우, 세금을 제때 내지 않은 경우가 각각 다르게 계산됩니다.
| 가산세 | 비율 | 붙는 경우 |
|---|---|---|
| 무신고(일반) | 20% | 기한까지 신고하지 않음 |
| 무신고(부정) | 40% | 부정한 방법을 쓴 경우 |
| 과소신고(일반) | 10% | 세금을 적게 신고함 |
| 과소신고(부정) | 40% | 부정한 방법을 쓴 경우 |
| 납부지연 | 1일 0.022% | 세금을 늦게 냄 |
납부지연가산세는 미납세액 × 미납한 날수 × 1일 22/100,000로 계산합니다. 납부하지 않은 세액이 1,000만원이고 30일이 지났다면 1,000만원 × 30일 × 0.022%로 약 6만 6천원입니다.
부정한 방법이란 재산을 숨기는 것처럼 일부러 세금을 피하려는 행위를 말합니다. 단순히 날짜를 놓친 경우는 일반 비율이 적용되는 것이 보통입니다. 내 경우가 어디에 해당하는지는 세무서나 126번에서 상담받을 수 있습니다.
기한후신고로 가산세 줄이기
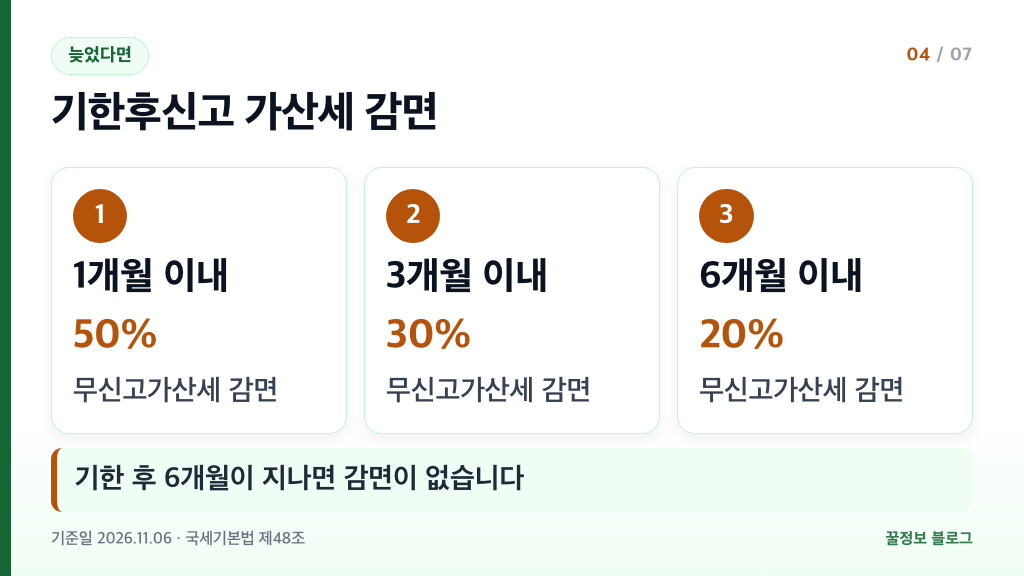
기한이 이미 지났다면 기한후신고를 서두르는 것이 좋습니다. 기한 후 6개월 안에 신고하면 무신고가산세를 1개월 이내 50%, 3개월 이내 30%, 6개월 이내 20% 줄여 줍니다.
기한후신고란 신고기한이 지난 뒤에라도 스스로 신고서를 내는 제도입니다. 빨리 낼수록 줄어드는 폭이 큽니다. 감면은 국세기본법 제48조에 따른 것입니다.
| 기한 지난 뒤 신고 시기 | 무신고가산세 감면 |
|---|---|
| 1개월 이내 | 50% |
| 3개월 이내 | 30% |
| 6개월 이내 | 20% |
세무서가 세금을 정할 것을 미리 알고 신고서를 낸 경우에는 감면을 받을 수 없다는 설명이 국세상담센터 안내에 있습니다. 세무서에서 안내문이 오기 전에 먼저 신고하는 편이 유리합니다.
감면 대상과 계산은 사람마다 달라질 수 있어 자세한 기준은 국세상담센터 126번에 문의하세요. 가까운 세무서를 직접 찾아가 물어봐도 됩니다. 기한후신고의 홈택스 입력 순서는 따로 다루지 않습니다.
신고세액공제 3% 받는 법
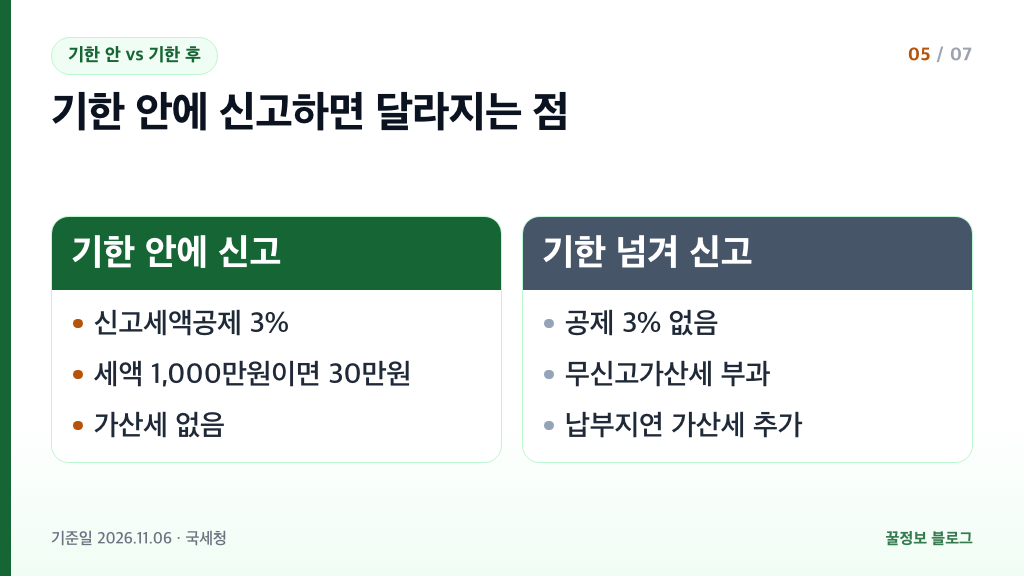
신고기한 안에 신고서를 내면 신고세액공제 3%를 받습니다.
공제란 내야 할 세금에서 일정 비율을 빼 주는 것입니다. 증여세로 낼 세액이 1,000만원이라면 3%인 30만원이 공제됩니다. 기한 안에 신고만 해도 세금이 줄어드니 마감일을 지킬 이유가 하나 더 생깁니다.
| 구분 | 기한 안에 신고 | 기한 넘겨 신고 |
|---|---|---|
| 신고세액공제 | 3% 공제 | 받지 못함 |
| 가산세 | 없음 | 무신고가산세 등 부과 |
| 세액 1,000만원 예시 | 30만원 공제 | 공제 없음 |
증여받은 금액에서 먼저 빠지는 증여재산공제는 따로 있습니다. 10년 동안 받은 금액을 합쳐서 배우자 6억원, 직계존속(부모·조부모) 5천만원(미성년자가 받으면 2천만원), 직계비속(자녀·손자녀) 5천만원, 기타친족 1천만원까지 공제됩니다.
2024년 1월 1일 이후 증여분부터는 혼인이나 출산으로 직계존속에게 받은 경우 1억원을 더 공제받을 수 있습니다. 혼인 전후 2년, 자녀 출생 후 2년 같은 요건이 붙으므로 해당된다면 국세상담센터 126번에 문의하세요.
함께 보면 좋은 글: 증여세 계산 방법
증여재산 반환 기한
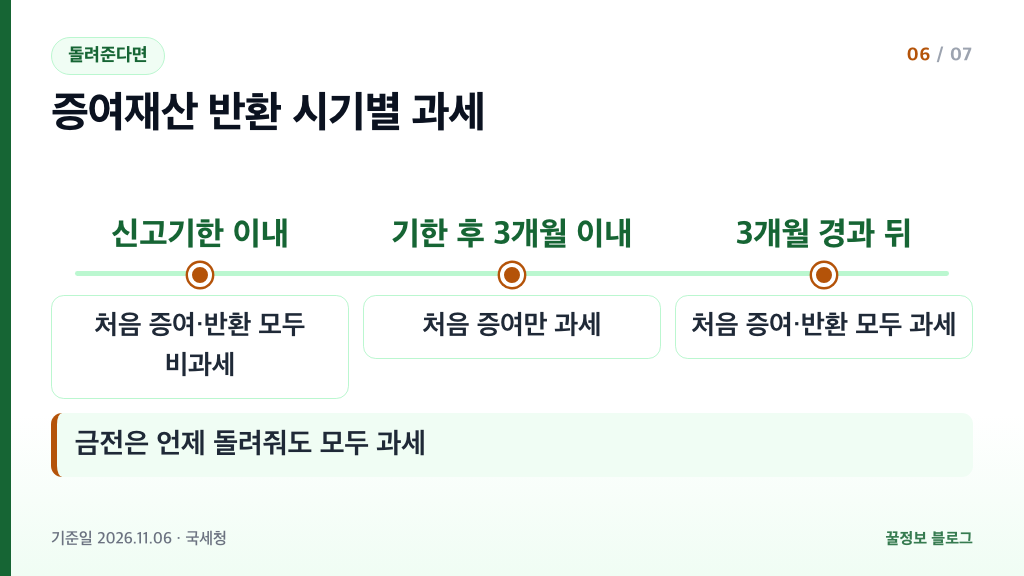
증여받은 재산을 신고기한 안에 돌려주면 처음 증여와 돌려준 것 모두 증여세를 매기지 않습니다.
증여를 받은 뒤 사정이 바뀌어 재산을 돌려주는 경우가 있습니다. 이때는 돌려준 시기에 따라 세금이 달라지므로 날짜를 꼭 따져 봐야 합니다.
| 돌려준 시기 | 처음 증여 | 돌려준 것 |
|---|---|---|
| 신고기한 이내 | 과세 안 함 | 과세 안 함 |
| 기한 후 3개월 이내 | 과세 | 과세 안 함 |
| 3개월이 지난 뒤 | 과세 | 과세 |
현금이나 예금 같은 금전은 예외입니다. 금전은 언제 돌려주더라도 처음 증여와 돌려준 것 모두 과세 대상입니다.
반환을 생각하고 있다면 신고기한이 끝나기 전에 서두르는 편이 세금 면에서 유리합니다. 재산 종류에 따라 처리가 복잡할 수 있으니 세무서를 방문하거나 126번으로 먼저 상담해 보세요.
증여세 신고기한 자주 묻는 질문
증여세 신고기한은 언제까지인가요?
증여받은 날이 속하는 달의 말일부터 3개월 이내입니다. 예를 들어 2026년 12월에 증여받았다면 2027년 3월 31일까지입니다.
마감일이 일요일이면 어떻게 되나요?
토요일·일요일·공휴일·대체공휴일이면 다음 날이 기한입니다. 2026년 11월 증여분은 2월 28일이 일요일이고 3월 1일이 삼일절이라 3월 2일이 마감입니다.
부동산과 현금은 신고기한이 다른가요?
국세청 안내에는 재산 종류에 따라 일반 증여의 기한이 달라진다는 구분이 없습니다. 부동산이든 현금이든 증여받은 달의 말일부터 3개월입니다. 특수한 경우는 세무서나 126번에 물어보세요.
기한을 넘겼다면 어떻게 해야 하나요?
가능한 한 빨리 기한후신고를 하세요. 6개월 안에 신고하면 무신고가산세를 50%, 30%, 20%까지 줄일 수 있습니다. 가까운 세무서를 방문하거나 126번으로 상담하면 됩니다.
증여재산공제는 얼마까지 되나요?
10년 합산 기준으로 배우자 6억원, 직계존속 5천만원(미성년자 2천만원), 직계비속 5천만원, 기타친족 1천만원입니다. 혼인·출산 추가 공제는 요건이 있어 126번에서 확인하세요.
함께 보면 좋은 글: 증여세 신고방법, 홈택스 3개월 기한 확인하기
출처
- 국세청 신고납부기한 — 일반 증여의 신고기한, 증여의제 기한 구분
- 국세청 신고시 유의사항 — 신고세액공제 3%, 무신고·과소신고·납부지연 가산세율
- 국세청 증여재산공제 안내 — 공제 한도, 10년 합산, 증여재산 반환 시기별 과세
- 상속세 및 증여세법 제68조 — 증여세 과세표준신고 기한
- 국세기본법 제48조 — 기한후신고 가산세 감면 비율
- 국세기본법 제5조 — 기한이 토·일·공휴일일 때 다음 날
- 국세상담센터 Q&A — 혼인·출산 증여재산공제 요건


댓글