현금 증여세율
현금 증여세율은 과세표준이 1억원 이하면 10%, 30억원을 넘으면 50%까지 5단계입니다. 증여받기 전에 10년 합산 증여재산공제(배우자 6억원, 부모·자녀 5천만원, 미성년 자녀가 부모에게 받으면 2천만원, 기타친족 1천만원)를 먼저 뺍니다.
부모님께 집 보탬 자금을 받거나 자녀에게 목돈을 건넬 계획이 있으면 세금이 얼마나 나올지 궁금합니다. 세율이 높아 보여도 공제를 먼저 빼기 때문에 받은 돈 전체에 세금이 붙는 것은 아닙니다.
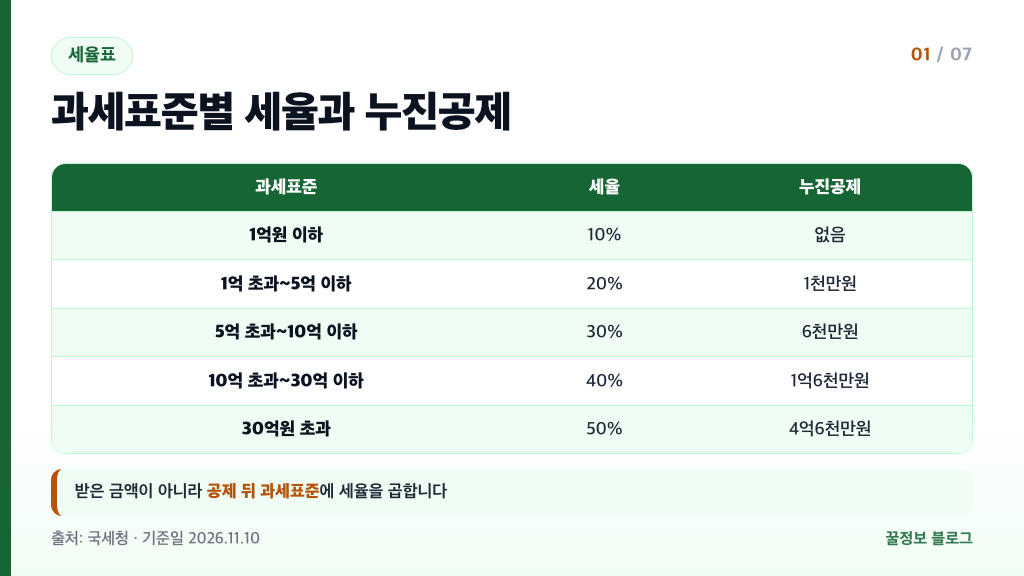
증여세율 5단계 구간
현금 증여세율은 과세표준 1억원 이하 10%에서 30억원 초과 50%까지 모두 5단계입니다.
구간이 올라갈수록 높은 세율이 붙는 구조를 초과누진세율이라고 합니다. 국세청이 안내하는 세율과 누진공제(세금을 계산할 때 빼 주는 금액)는 아래 표와 같습니다.
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 1억원 이하 | 10% | 없음 |
| 1억원 초과~5억원 이하 | 20% | 1천만원 |
| 5억원 초과~10억원 이하 | 30% | 6천만원 |
| 10억원 초과~30억원 이하 | 40% | 1억6천만원 |
| 30억원 초과 | 50% | 4억6천만원 |
여기서 과세표준은 받은 현금 전체가 아닙니다. 받은 현금에서 증여재산공제를 뺀 금액이 과세표준이고, 이 금액에 세율을 곱해 세금을 구합니다.
1억원 이하 구간은 세율 10%를 그대로 곱하면 됩니다. 1억원을 넘는 구간은 과세표준 × 세율 − 누진공제로 계산합니다.
예를 들어 과세표준이 3억원이면 3억원 × 20%에서 누진공제 1천만원을 빼 산출세액이 5천만원입니다. 같은 3억원에 20%만 곱한 6천만원보다 1천만원 적습니다.
현금 증여재산공제 한도
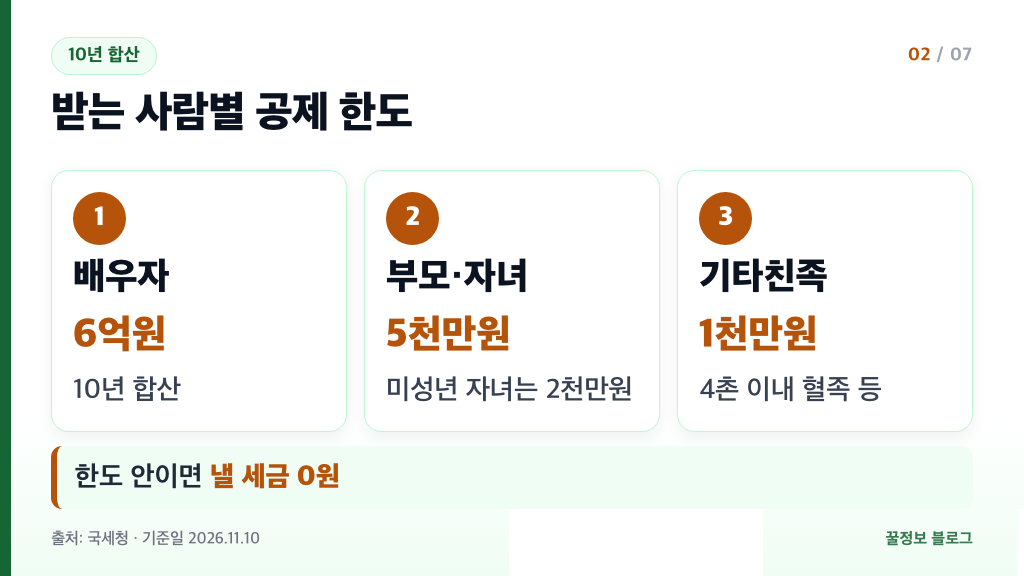
증여재산공제 한도는 배우자 6억원, 부모와 자녀 사이 5천만원, 4촌 이내 혈족 등 기타친족 1천만원입니다.
현금으로 받을 때도 공제는 똑같이 적용됩니다. 누구에게 받느냐에 따라 한도가 달라지니 아래 표에서 내 경우를 먼저 찾아보세요.
| 받는 경우 | 공제 한도 | 참고 |
|---|---|---|
| 배우자에게 받을 때 | 6억원 | 10년 합산 |
| 부모·조부모에게 받을 때 | 5천만원 | 미성년자는 2천만원 |
| 자녀·손자녀에게 받을 때 | 5천만원 | 10년 합산 |
| 기타친족에게 받을 때 | 1천만원 | 4촌 이내 혈족, 3촌 이내 인척 |
| 그 밖의 사람에게 받을 때 | 0원 | 공제 없음 |
부모에게 받는 경우 계부·계모도 부모와 같게 봅니다. 기타친족은 4촌 이내 혈족과 3촌 이내 인척(혼인으로 맺어진 친척)입니다.
미성년 자녀가 부모에게 받을 때는 공제 한도가 2천만원으로 줄어듭니다. 자녀 이름으로 목돈을 보낼 계획이라면 이 한도를 꼭 기억해 두세요.
그 밖의 사람, 예를 들어 친척이 아닌 사람에게 받으면 공제가 없어 받은 금액 전체가 과세표준입니다. 이 경우 1억원 이하라도 세율 10%가 그대로 붙습니다.
10년 합산 공제 계산
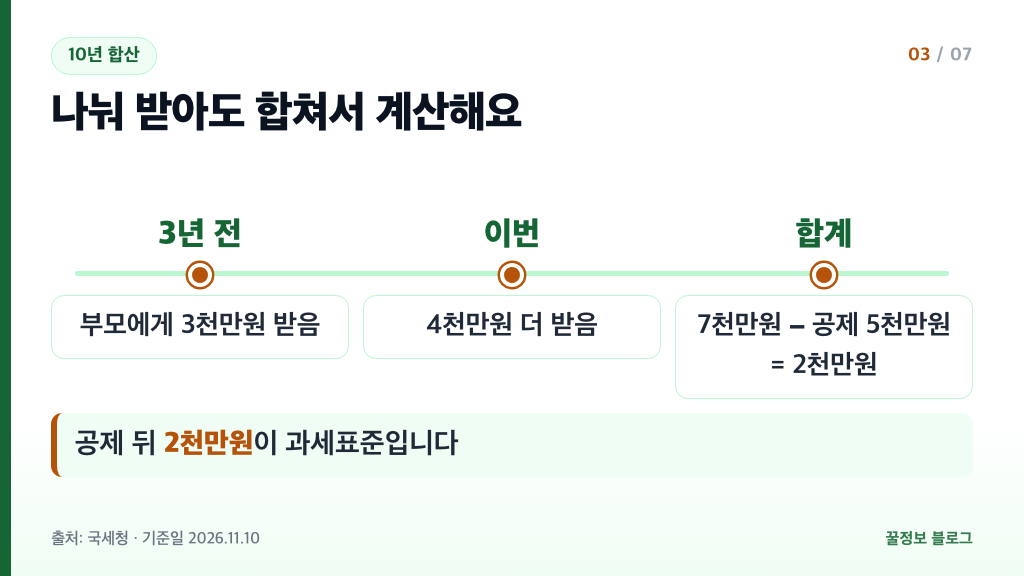
10년 합산은 같은 사람에게 10년 안에 받은 현금을 모두 더한 뒤 증여재산공제를 한 번만 적용하는 방식입니다.
나눠서 받아도 공제를 여러 번 받을 수 없습니다. 국세청은 증여재산공제를 10년간 합산한 금액 기준으로 안내합니다.
예를 들어 부모에게 3년 전 3천만원을 받았고 이번에 4천만원을 더 받으면 합계는 7천만원입니다. 5천만원을 공제하고 남은 2천만원이 과세표준이 되어 10%인 200만원이 산출세액입니다.
처음 받을 때는 공제 한도 안이라 세금이 없었더라도 두 번째에 한도를 넘으면 세금이 생깁니다. 4년 전 5천만원을 받았고 이번에 3천만원을 더 받으면 합계 8천만원에서 3천만원이 과세표준입니다.
받을 계획이 있다면 최근 10년 동안 같은 사람에게 받은 금액이 있는지 먼저 확인하세요. 금액이 기억나지 않으면 신고 전에 관할 세무서에 문의하면 됩니다.
과세표준 구하는 순서
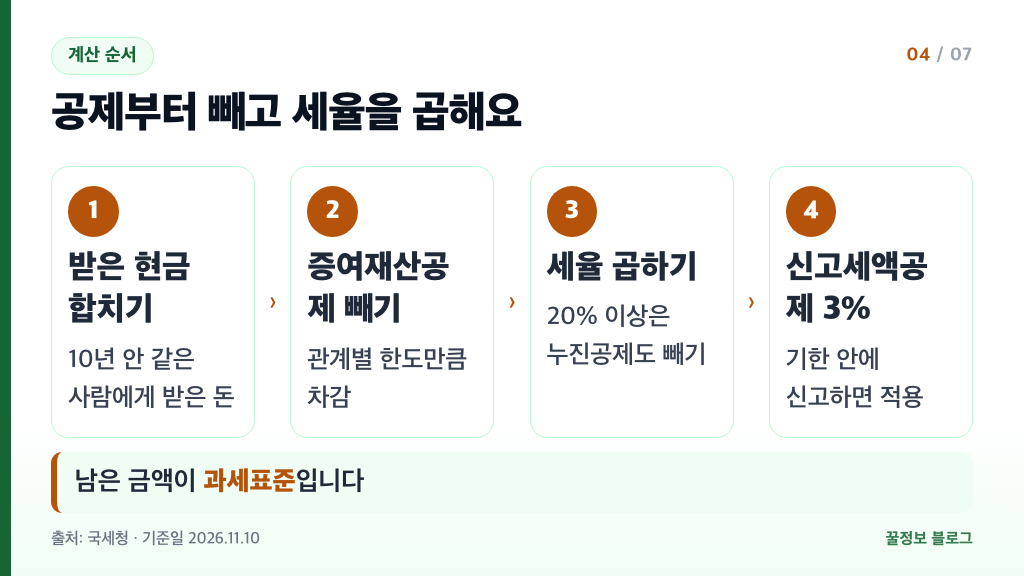
과세표준은 10년 동안 같은 사람에게 받은 현금을 모두 더한 금액에서 관계별 증여재산공제를 뺀 금액입니다.
국세청의 세액 계산 흐름은 증여재산공제를 먼저 빼고, 남은 과세표준에 세율을 곱하는 순서입니다. 현금으로 받았을 때 순서대로 따라가면 됩니다.
- 최근 10년 안에 같은 사람에게 받은 현금을 모두 더합니다.
- 받는 사람과 증여한 사람의 관계에 맞는 증여재산공제를 뺍니다.
- 남은 금액이 과세표준입니다. 공제액이 더 크면 과세표준이 없어 낼 세금도 없습니다.
- 과세표준에 세율을 곱합니다. 20% 이상 구간은 누진공제를 뺍니다.
- 기한 안에 신고하면 산출세액에서 신고세액공제 3%를 뺍니다.
놓치기 쉬운 부분은 공제를 먼저 뺀다는 점입니다. 세율을 받은 금액 전체에 곱하는 것이 아니라 공제 뒤 금액에만 곱합니다.
현금 증여 세금 예시
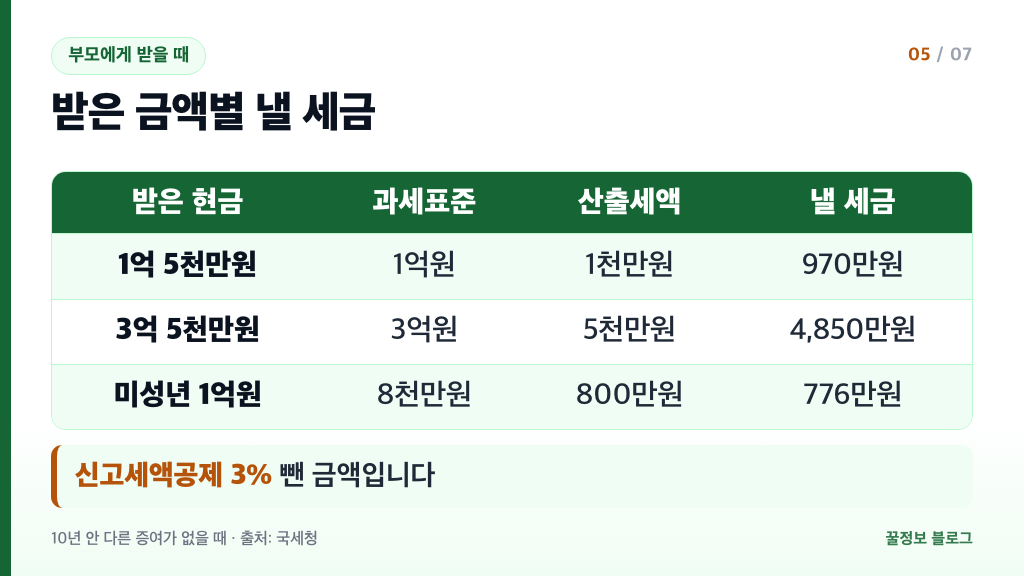
성인 자녀가 부모에게 현금 1억 5천만원을 한 번에 받으면 신고세액공제 3%를 뺀 뒤 낼 세금은 970만원입니다.
10년 안에 같은 사람에게 받은 다른 증여가 없다는 조건으로 세 가지 경우를 계산했습니다.
| 받은 현금 | 과세표준 | 산출세액 | 낼 세금 |
|---|---|---|---|
| 성인 자녀가 1억 5천만원 | 1억원 | 1천만원 | 970만원 |
| 성인 자녀가 3억 5천만원 | 3억원 | 5천만원 | 4,850만원 |
| 미성년 자녀가 1억원 | 8천만원 | 800만원 | 776만원 |
첫째, 1억 5천만원에서 공제 5천만원을 빼면 과세표준이 1억원입니다. 10%를 곱한 1천만원에서 신고세액공제 3%인 30만원을 빼면 970만원입니다.
둘째, 3억 5천만원에서 5천만원을 빼면 과세표준이 3억원입니다. 3억원 × 20% − 1천만원으로 산출세액이 5천만원이고, 3% 공제 150만원을 빼면 4,850만원입니다.
셋째, 미성년 자녀는 공제가 2천만원이라 1억원에서 2천만원을 빼면 과세표준이 8천만원입니다. 10%인 800만원에서 24만원을 빼면 776만원입니다.
같은 1억원이라도 성인 자녀가 받으면 공제가 커서 세금이 덜 나옵니다. 받는 사람의 나이와 관계가 세금 차이를 만듭니다.
함께 보면 좋은 글: 국민연금 반환일시금 지급대상
신고기한과 신고세액공제
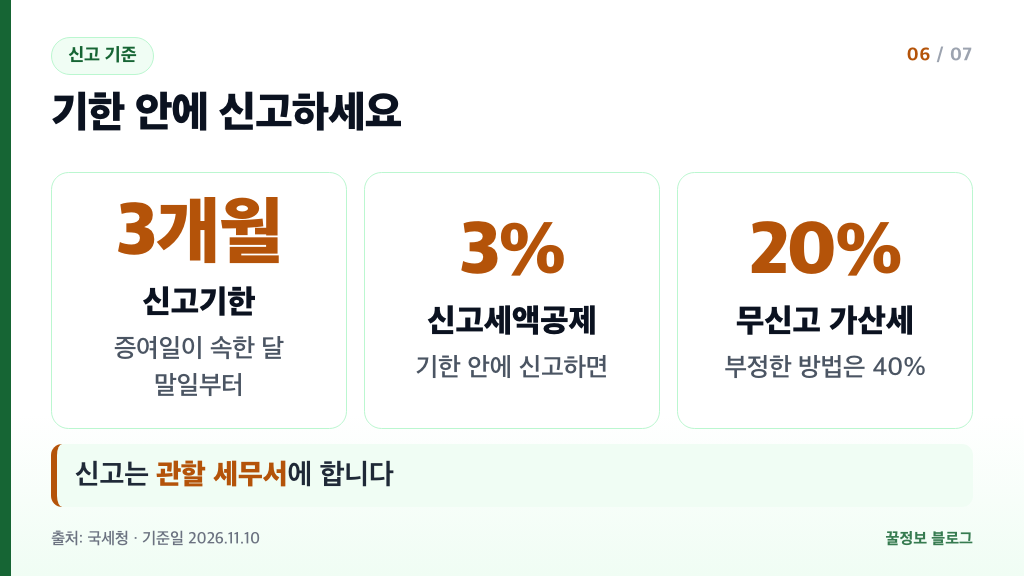
신고기한은 증여받은 날이 속하는 달의 말일부터 3개월 이내이고, 기한 안에 신고하면 산출세액의 3%를 줄여 줍니다.
신고는 관할 세무서에 합니다. 예를 들어 2026년 12월에 증여받았다면 12월 31일부터 3개월 뒤인 2027년 3월 31일까지입니다.
| 구분 | 기준 | 비율 |
|---|---|---|
| 신고기한 | 증여일이 속한 달 말일부터 | 3개월 이내 |
| 신고세액공제 | 기한 안에 신고하면 | 3% |
| 무신고 가산세 | 신고하지 않으면 | 20% |
| 무신고 가산세(부정) | 부정한 방법이 있으면 | 40% |
공제 한도 안의 금액이어서 낼 세금이 없더라도 신고 여부는 미리 알아 두는 것이 좋습니다. 신고가 필요한지, 어떤 서류가 필요한지는 신고 전에 관할 세무서에 문의하세요.
신고기한을 놓치면 3% 공제를 받을 수 없고 가산세까지 붙을 수 있습니다. 목돈을 받은 날짜를 따로 적어 두면 기한을 놓치지 않습니다.
국세청은 현금 증여를 간편하게 신고하는 방법도 누리집 공지로 안내하고 있습니다. 신고 전에 국세청 누리집(nts.go.kr)에서 최신 안내를 한 번 읽어 보세요.
현금 증여세율 자주 묻는 질문
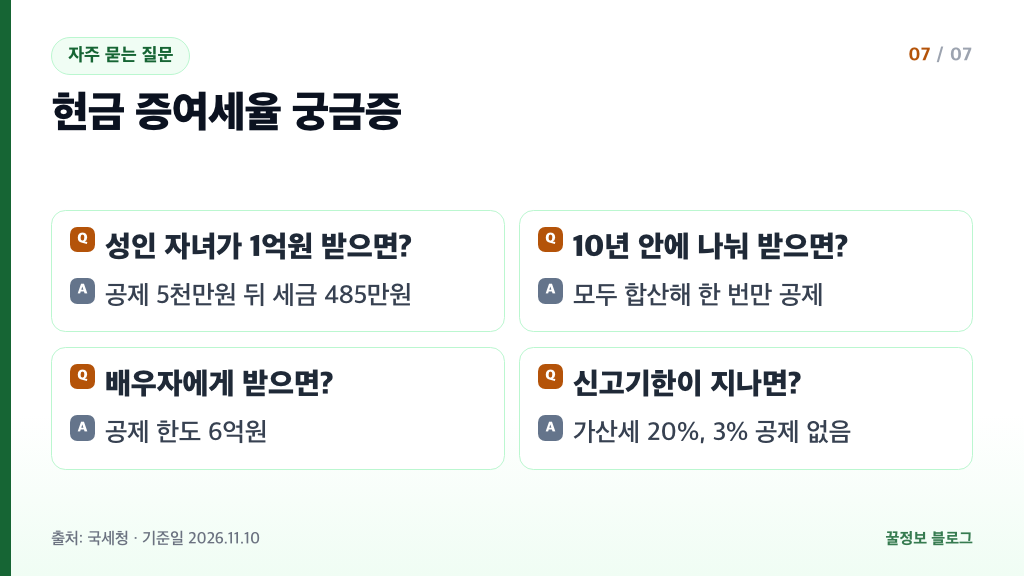
성인 자녀가 부모에게 현금 1억원을 받으면 세금이 얼마인가요?
공제 5천만원을 뺀 과세표준은 5천만원이고, 10%를 곱한 산출세액은 500만원입니다. 기한 안에 신고해 3%인 15만원을 공제받으면 낼 세금은 485만원입니다. 10년 안에 받은 다른 증여가 없을 때의 계산입니다.
10년 안에 여러 번 나눠 받으면 공제를 여러 번 받나요?
아닙니다. 같은 사람에게 10년 안에 받은 금액을 모두 합친 뒤 공제를 한 번만 적용합니다. 나눠 받아도 합계가 공제 한도를 넘으면 넘은 금액에 세금이 붙습니다.
배우자에게 현금을 받으면 공제 한도는 얼마인가요?
배우자에게 받을 때는 10년 합산 6억원까지 공제됩니다. 6억원 안이면 낼 세금은 없고, 넘으면 넘은 금액이 과세표준이 되어 세율이 붙습니다.
신고기한이 지나면 어떻게 되나요?
기한 안에 신고할 때 받는 신고세액공제 3%를 받을 수 없습니다. 신고하지 않으면 무신고 가산세 20%가 붙고, 부정한 방법이 있으면 40%입니다. 기한이 지났다면 관할 세무서에 바로 문의하세요.
증여세 세율은 받은 돈 전체에 곱하나요?
아닙니다. 받은 현금에서 증여재산공제를 뺀 과세표준에만 곱합니다. 1억원을 넘는 구간은 과세표준에 세율을 곱한 뒤 누진공제를 빼서 계산합니다.
함께 보면 좋은 글: 산재보험 휴업급여 신청
출처
- 국세청 증여세 세율 — 과세표준별 세율 10~50%, 누진공제, 관계별 증여재산공제 한도(10년 합산)
- 국세청 증여세 신고·납부 — 신고기한, 신고세액공제 3%, 무신고 가산세 20%·40%
- 국세청 증여세 세액계산 흐름 — 증여재산공제, 과세표준, 세율 순서
- 국세청 현금 증여 간편신고 안내 — 직계비속 10년 합산 5천만원, 현금 증여 신고 안내


댓글